La mayoría de las personas que compran una propiedad en Dubái recurren a la financiación bancaria para cubrir al menos una parte del precio. Es lógico preguntarse si un préstamo sobre la vivienda reduce su validez como base para obtener la residencia. La respuesta tranquilizadora es que no, siempre que se disponga de la documentación adecuada.
Esta guía explica cómo se valora un inmueble hipotecado para la Golden Visa, qué documentos exige el trámite y en qué situaciones conviene planificar con antelación.
01Cómo se calcula el valor
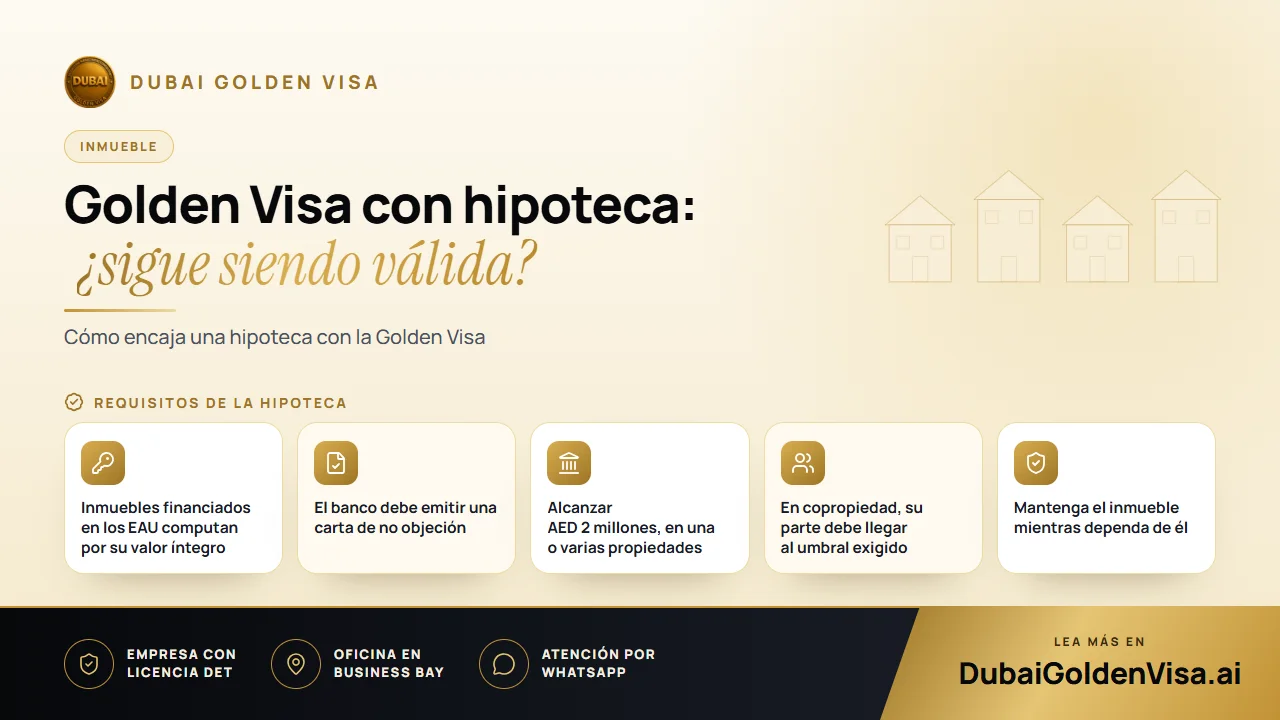
La vía inmobiliaria de la Golden Visa exige una propiedad en los EAU valorada en AED 2 millones o más. Si la vivienda está hipotecada, se tiene en cuenta el valor íntegro del inmueble, no solo la cantidad amortizada o la parte aportada de su propio bolsillo. En otras palabras: no es necesario haber desembolsado un capital mínimo propio antes de presentar la solicitud.
Lo que sí exigen las autoridades es la conformidad de la entidad financiera. El banco emite una carta de no objeción en la que confirma que no tiene inconveniente en que solicite la residencia vinculada a esa propiedad. Sin este documento el expediente no puede continuar, por lo que conviene solicitarlo cuanto antes.
Consejo
Consulte primero con el banco
Las entidades bancarias pueden demorarse en emitir este documento y algunas cuentan con sus propios formularios. Solicítelo en cuanto decida iniciar el trámite para evitar demoras innecesarias.
02Un ejemplo práctico
Imagine que compró un apartamento por AED 3.4 millones, pagó una entrada y financió el resto con un banco de los EAU. El valor registrado de AED 3.4 millones es el que se tiene en cuenta. Con la carta de la entidad, la escritura de propiedad y su documentación personal, el inmueble servirá de base para su solicitud.
Piense ahora en el caso de ser titular de dos unidades, una valorada en AED 1.3 millones y otra en AED 0.9 millones, ambas hipotecadas. Sus importes se suman, por lo que el total combinado de AED 2.2 millones supera el umbral, siempre y cuando cada entidad prestamista emita su correspondiente carta.
03Casos que requieren un análisis detallado
- Copropiedad: si la vivienda tiene más de un titular, por lo general es su parte proporcional la que debe alcanzar los AED 2 millones.
- Adquisiciones antiguas: si compró por un importe inferior a AED 2 millones y el mercado ha subido, una tasación oficial actualizada puede sustituir al precio que figura en la escritura.
- Sobre plano con plan de pagos: un inmueble registrado mediante Oqood con una promotora autorizada puede computar con independencia de lo abonado hasta la fecha, siempre que los registros de la promotora se encuentren al día.
- Hipotecas con bancos extranjeros: consúltenos antes de iniciar el trámite, ya que los requisitos aplicables a la carta pueden variar.
04Documentación necesaria
- Escritura de propiedad u Oqood para inmuebles sobre plano
- Carta de no objeción de la entidad bancaria
- Contrato o extracto de la hipoteca
- Pasaporte con una validez mínima de seis meses y una fotografía reciente
- Visado actual de los EAU y Emirates ID, si ya reside en el país
- Certificado de tasación, si fundamenta el valor actual de mercado
- Seguro médico con cobertura en los EAU
05Fases del trámite tras la presentación
- 1
Revisión
Comprobamos la escritura de propiedad, el porcentaje de titularidad, la entidad financiera y el valor.
- 2
Carta del banco
La entidad financiera emite la carta de no objeción para la solicitud de residencia.
- 3
Solicitud
Se presenta el expediente. Si se encuentra fuera del país, un permiso de entrada le permitirá viajar y completar el procedimiento.
- 4
Reconocimiento médico y datos biométricos
Tras la aprobación inicial, se realiza el reconocimiento médico y el registro de huellas para el Emirates ID.
- 5
Emisión del visado
Se expide su visado de residencia de diez años y es posible incorporar a sus familiares.
Los expedientes inmobiliarios con la documentación completa suelen resolverse en unos cinco a siete días laborables. Las tasas gubernamentales para el solicitante principal por la vía inmobiliaria rondan los AED 9,459 en total, lo que incluye la tasa del Dubai Land Department, los costes de inmigración, el Emirates ID y el reconocimiento médico. Por cada familiar deben añadirse aproximadamente AED 2,710, además de AED 1,180 por el Emirates ID y AED 285 por el reconocimiento médico de adultos.
06Mantenga seguro su visado mientras amortiza el préstamo
Una hipoteca supone un compromiso a largo plazo y la vigencia del visado exige que el inmueble continúe a su nombre. Si incurre en impagos y el banco ejecuta la garantía, o si vende la vivienda, la base jurídica de su visado dejará de existir. Mantenga sus cuotas al día y consúltenos antes de realizar cualquier refinanciación o venta.
Alquilar la vivienda está permitido y multitud de propietarios destinan esas rentas a cubrir las cuotas. Revise las cláusulas de su hipoteca respecto al alquiler a terceros y formalice el registro del contrato de arrendamiento conforme a la normativa del emirato.
¿Tiene una vivienda con hipoteca y desea confirmar si cumple los requisitos? Escríbanos por WhatsApp para una revisión gratuita. Envíenos una fotografía de su escritura de propiedad y, si dispone de ella, de la carta bancaria; le indicaremos con total claridad los pasos a seguir.
Preguntas sobre este tema
No se exige ninguna amortización mínima. La vivienda computa por su valor íntegro una vez que la entidad bancaria aporta su carta de no objeción.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.