La vía inmobiliaria es la más conocida para acceder a la Golden Visa, pero no es la única opción de inversión. Hay quienes prefieren no comprar una vivienda: puede que ya posean inmuebles en otros lugares, que deseen mantener su dinero rindiendo en una cuenta regulada o que, sencillamente, busquen una inversión sencilla y con pocos gastos de mantenimiento.
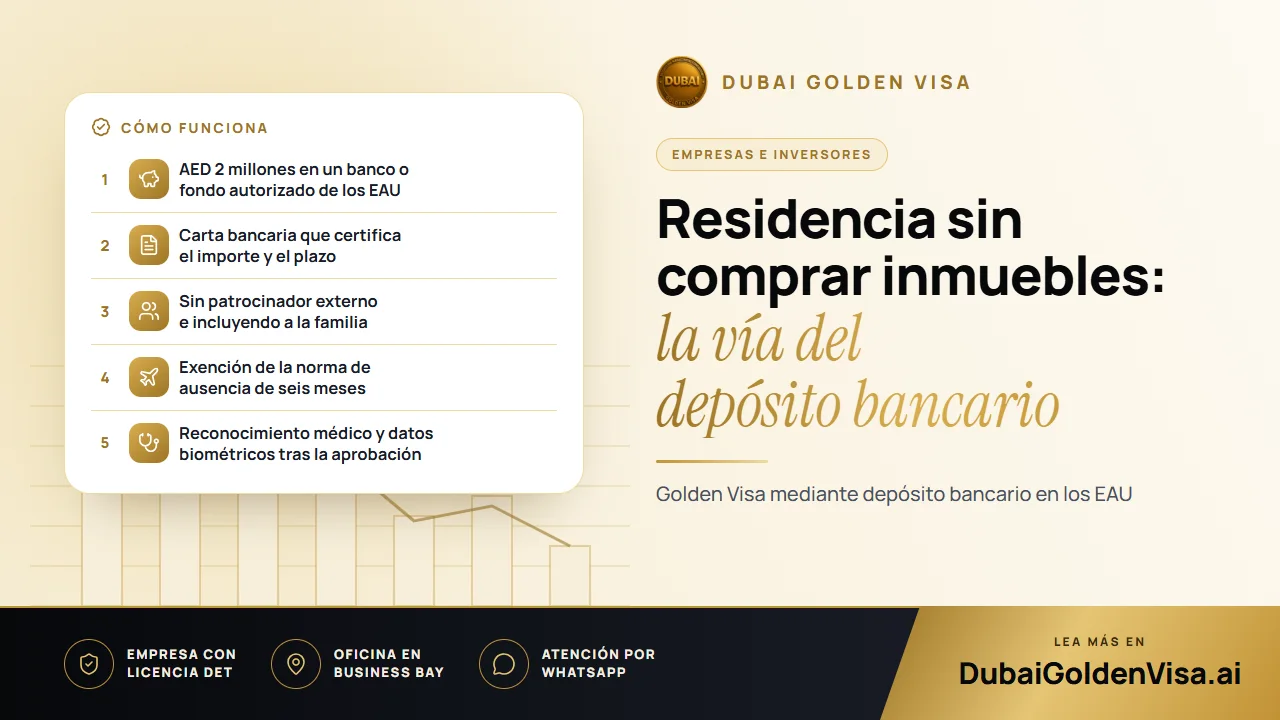
Para estos casos, los EAU permiten que un depósito de AED 2 millones en un banco o fondo autorizado sirva de base para obtener una residencia de diez años. A continuación le detallamos qué implica este trámite y en qué aspectos suelen cometerse errores.
01Qué ventajas ofrece esta vía
El resultado es la misma residencia renovable de diez años concedida en el resto de modalidades de inversión. Usted es su propio patrocinador, por lo que no interviene ningún empleador ni socio local, y puede trabajar, gestionar un negocio o vivir de sus inversiones según decida.
También puede incluir a su cónyuge e hijos, así como a sus progenitores y personal de servicio doméstico. Los hijos varones no tienen límite de edad y las hijas solteras cumplen los requisitos a cualquier edad. Como los titulares de una Golden Visa están exentos de la norma de ausencia de seis meses, pasar tiempo fuera del país no pone en peligro el visado, a diferencia de lo que ocurre con un visado de residencia estándar.
02Condiciones que se deben cumplir
- Importe: un mínimo de AED 2 millones depositados en un banco o fondo autorizado de los EAU.
- Duración: por lo general, se exige mantener los fondos durante un periodo mínimo, fijado habitualmente en dos años. No se deben retirar ni reducir durante ese tiempo.
- Edad: debe ser mayor de edad en el momento de presentar la solicitud.
- Origen de los fondos: es posible que deba justificar de dónde procede el dinero y acreditar que su origen es legítimo.
- Justificante: una carta de la entidad bancaria que confirme el importe, la cuenta y el plazo de permanencia.
Consejo
Formule primero las preguntas adecuadas al banco
No todos los productos de depósito son válidos, y cada banco redacta sus cartas de confirmación de forma distinta. Antes de transferir los fondos, consulte si el producto está admitido para fines de residencia, cuál es el plazo y si el certificado bancario puede reflejar esos detalles de forma expresa. Elegir un producto inadecuado puede obligarle a reiniciar todo el proceso.
03Documentación que debe preparar
- Pasaporte con una validez mínima de seis meses y una fotografía reciente.
- Su Emirates ID y su visado actual, en caso de residir ya en los EAU.
- La carta de confirmación bancaria que acredite los AED 2 millones y su plazo.
- Extractos bancarios u otras pruebas que acrediten su solvencia y el origen de los fondos.
- Seguro médico, en los emiratos donde sea preceptivo.
- El resultado del reconocimiento médico expedido por un centro autorizado de los EAU en cuanto avance el expediente.
- Certificados de matrimonio y de nacimiento, legalizados para su uso en los EAU, si le acompañan miembros de su familia.
04Cómo se desarrolla el proceso
- 1
Confirmar la idoneidad
Comprobamos su perfil y el producto que planea utilizar antes de transferir dinero alguno.
- 2
Depositar los fondos
Abre la cuenta o suscribe el producto con la entidad bancaria y solicita la carta de confirmación.
- 3
Presentar la solicitud
La solicitud de residencia se tramita mientras se encuentra en los EAU. Si está en el extranjero, gestionamos primero un permiso de entrada.
- 4
Reconocimiento médico y datos biométricos
Tras obtener la aprobación inicial del expediente, realiza el reconocimiento médico y el registro de datos biométricos para la Emirates ID.
- 5
Emisión del visado y de la Emirates ID
Se expiden su visado de diez años y su tarjeta de identidad. Si disponía de otro visado, este se cancela únicamente tras la aprobación, evitando cualquier periodo sin cobertura.
Los plazos varían según la calidad de la documentación. Los trámites basados en depósitos suelen resolverse con mayor rapidez que los vinculados a empresas; no obstante, le confirmaremos los plazos previstos una vez tengamos todos sus documentos en orden.
05Costes que debe prever
Las tasas gubernamentales para vías distintas a la inmobiliaria rondan los AED 4.175 para el solicitante principal. Cada familiar abona aproximadamente AED 2.710 más AED 1.180 por la Emirates ID, y los adultos pagan unos AED 285 por el reconocimiento médico. Estas cifras son orientativas, por lo que le confirmaremos el importe exacto para su unidad familiar a través de WhatsApp.
Tenga presente que el mayor compromiso es el propio capital. Valore la rentabilidad que ofrece la entidad por sus fondos, las posibles penalizaciones por disposición anticipada y qué hará con el dinero una vez concluido el periodo mínimo exigido.
06Depósito o propiedad inmobiliaria: ¿qué le conviene más?
Un depósito le permite conservar la liquidez de su capital y elude los gastos de compra y mantenimiento que conlleva un inmueble. Por su parte, un inmueble puede generar rentas por alquiler, aumentar de valor y servir de residencia familiar. Si su plan es establecerse en los EAU y disponer de un hogar, la inversión inmobiliaria suele resultar más natural. Si busca la residencia con las mínimas gestiones posibles, el depósito resulta más directo. Podemos comparar ambas opciones de forma personalizada para su situación.
Si duda entre constituir un depósito, adquirir una propiedad u optar por otra vía, escríbanos por WhatsApp para una valoración sin coste. Analizaremos sus fondos y su situación familiar para indicarle qué opción encaja mejor con usted.
Preguntas sobre este tema
Sí. Puede añadir a su cónyuge e hijos, así como a sus progenitores y personal de servicio doméstico, sin las restricciones habituales de edad para los hijos varones.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.