La mayoría de las personas que compran una propiedad en Dubái con la vista puesta en una Golden Visa empiezan por la cuestión de la residencia: ¿alcanza esta vivienda los AED 2 millones? Es un primer paso lógico, pero solo representa la mitad de la decisión. Esa misma compra inmovilizará una suma considerable de dinero durante años, por lo que también debe demostrar su valía como inversión.
Esta guía analiza el aspecto financiero. Analizamos qué impulsa los ingresos por alquiler y la evolución de los precios, los riesgos que suelen pillar desprevenidos a los compradores y algunos hábitos que le ayudarán a mantener bien encaminados tanto el visado como la inversión.
01Las dos formas en las que una propiedad le genera retorno
Piense en la rentabilidad como un binomio. El primer componente es el rendimiento del alquiler: la renta anual como porcentaje del precio pagado. El segundo es la revalorización del capital: la diferencia entre el precio de compra y el valor del inmueble cuando decida venderlo.
Ambos factores no siempre evolucionan a la par. Un edificio en una zona consolidada puede ofrecer un rendimiento constante con una revalorización moderada, mientras que un distrito más nuevo puede ofrecer un mayor potencial alcista, pero con ingresos por alquiler más lentos y menos predecibles. Tener claro cuál de los dos le interesa más le orientará hacia el tipo de inmueble adecuado.
02Ingresos por alquiler: dónde suele residir la mayor fortaleza
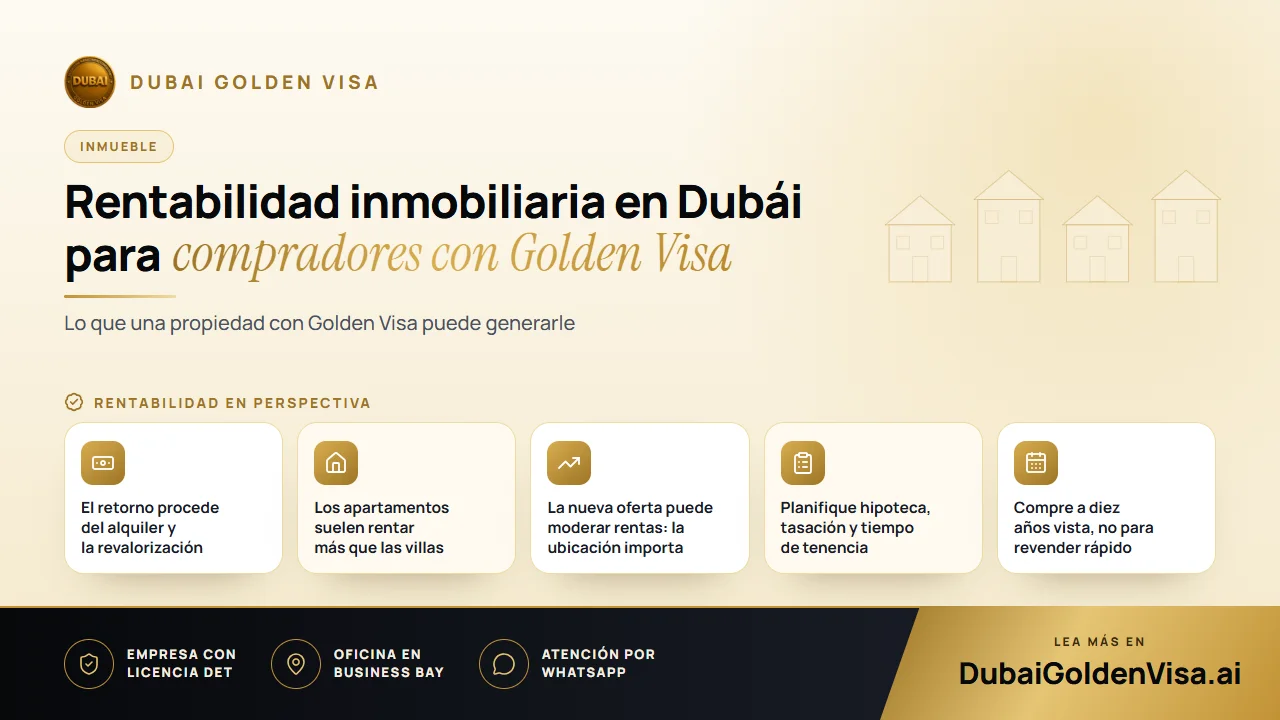
En los últimos años, los apartamentos en Dubái han ofrecido habitualmente rentabilidades brutas en torno al 7 por ciento, mientras que las villas se han situado más cerca del 5 por ciento. Tómese estos datos como una referencia orientativa y no como una garantía. Los gastos de comunidad, los periodos de desocupación entre inquilinos, los honorarios de gestión y el mantenimiento se deducen del importe bruto, por lo que su cifra neta será inferior.
Las rentabilidades suelen mantenerse mejor en ubicaciones funcionales y bien comunicadas: apartamentos modernos y más pequeños cerca de distritos financieros, conexiones de transporte y colegios. La demanda de inquilinos en estas zonas se nutre de un flujo constante de nuevos residentes, lo que reduce los periodos vacíos.
- Solicite el importe real de los gastos de comunidad por pie cuadrado del edificio antes de comprar.
- Compruebe cuánto tiempo permanecen vacías las unidades comparables en el mismo bloque entre un inquilino y otro.
- Incluya un periodo de desocupación y los costes de volver a alquilar en sus propios cálculos.
- Recuerde que los alquileres anuales y los vacacionales están sujetos a normativas distintas; confirme qué está permitido en su edificio.
03Revalorización del capital y la cuestión de la oferta
Los volúmenes de transacciones han sido sólidos y el mercado es líquido, lo que significa que suele haber comprador para una vivienda a un precio razonable. Esto ayuda si alguna vez necesita vender. Sin embargo, no garantiza que los precios sigan subiendo indefinidamente.
Los analistas han señalado una importante cartera de nuevas viviendas cuya entrega está prevista en los próximos dos años. En las zonas donde confluyen muchas unidades similares a la vez, los alquileres y los precios pueden relajarse. Los segmentos de gama más alta también podrían moderarse antes que las opciones asequibles y de gama media. Analizar cuántas unidades comparables están proyectadas cerca de la que a usted le interesa es una de las comprobaciones más útiles que puede hacer.
Consejo
El valor para el visado es independiente del valor de mercado
El requisito de los AED 2 millones se basa en el valor registrado de su propiedad. Si los precios bajan más adelante, su inversión se resentirá, pero las normas del visado siguen rigiéndose por la titularidad y el valor que constaba en el registro en el momento de la solicitud. Conviene mantener siempre un margen cómodo por encima del umbral en lugar de comprar justo en el límite.
04Riesgos que conviene sopesar antes de comprometerse
- Exceso de oferta: demasiadas unidades similares en una misma comunidad pueden presionar a la baja los alquileres y los precios de reventa.
- Trámites de la hipoteca: una vivienda financiada puede ser válida para el visado, pero es imprescindible contar con la carta de no objeción del banco y la documentación adecuada, algo que los compradores suelen dejar para el final.
- Diferencias de tasación: si su escritura de propiedad refleja un precio antiguo o inferior, puede ser necesaria una tasación actual del departamento de tierras para certificar el valor real.
- Periodo de tenencia: si su objetivo principal es el visado, cuente con mantener la propiedad durante años. Venderla puede suponer la cancelación del visado, salvo que sustituya el activo por otro que cumpla los requisitos.
- Planificación de la salida: algunos distritos cuentan con una amplia base de compradores, mientras que otros dependen del interés inversor del momento. Decida cómo vendería antes de comprar.
05Hábitos que protegen su rentabilidad
- 1
Priorice la demanda real frente a las modas
Apueste por ubicaciones con una demanda demostrada de inquilinos cerca del trabajo, el transporte y los colegios, en lugar de zonas que dependen de nuevos lanzamientos para captar interés.
- 2
Combine propiedades terminadas y sobre plano si se ajusta a su perfil
Una unidad lista para entrar a vivir empieza a generar rentas de inmediato. Una unidad sobre plano puede ofrecer revalorización a futuro y le permite fraccionar los pagos. Muchos inversores optan por tener una de cada.
- 3
Mantenga un nivel de endeudamiento prudente
La financiación hipotecaria está permitida, pero un endeudamiento elevado puede tensionar su liquidez si suben los tipos de interés o si un inquilino se marcha. Ponga a prueba sus números simulando algunos meses de desocupación.
- 4
Obtenga una tasación adecuada
Una tasación actualizada confirma que la propiedad cumple el umbral del visado y le ayuda a evitar pagar de más.
- 5
Piense a largo plazo
El sector inmobiliario de Dubái suele premiar la paciencia. Una perspectiva de cinco a diez años encaja mucho mejor con la vigencia del visado que intentar anticiparse a los vaivenes del mercado.
Bien planteada, una propiedad con Golden Visa le proporciona una base para su familia, ingresos por alquiler y un activo a largo plazo, todo ello derivado de una única decisión. Si se hace de forma precipitada, puede dejarle con una propiedad cara que en realidad no deseaba. La diferencia radica, fundamentalmente, en la preparación.
Si está comparando inmuebles y desea saber cómo encajan con la normativa del visado, envíenos un mensaje por WhatsApp. Revisaremos su documentación de forma gratuita y sin compromiso para que usted pueda centrarse en elegir la vivienda adecuada.
Preguntas sobre este tema
La vía inmobiliaria se basa en el valor de los bienes de los que usted es propietario, no en las rentas que generen. El alquiler es simplemente un beneficio añadido a la titularidad del inmueble.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.