Muchos residentes pasan años pagando un alquiler y preguntándose cuándo tendrá sentido dar el paso de comprar. El programa para compradores primerizos de Dubái se diseñó pensando exactamente en ese momento. Lo anunciaron en 2025 el DLD junto con el DET, y está abierto tanto a emiratíes como a expatriados.
Conviene tener claro en qué consiste antes de planificar sus decisiones. No se trata de una subvención ni de una ayuda a fondo perdido. Es un estatus verificado que le abre las puertas ante las promotoras y los bancos participantes.
01Cómo funciona
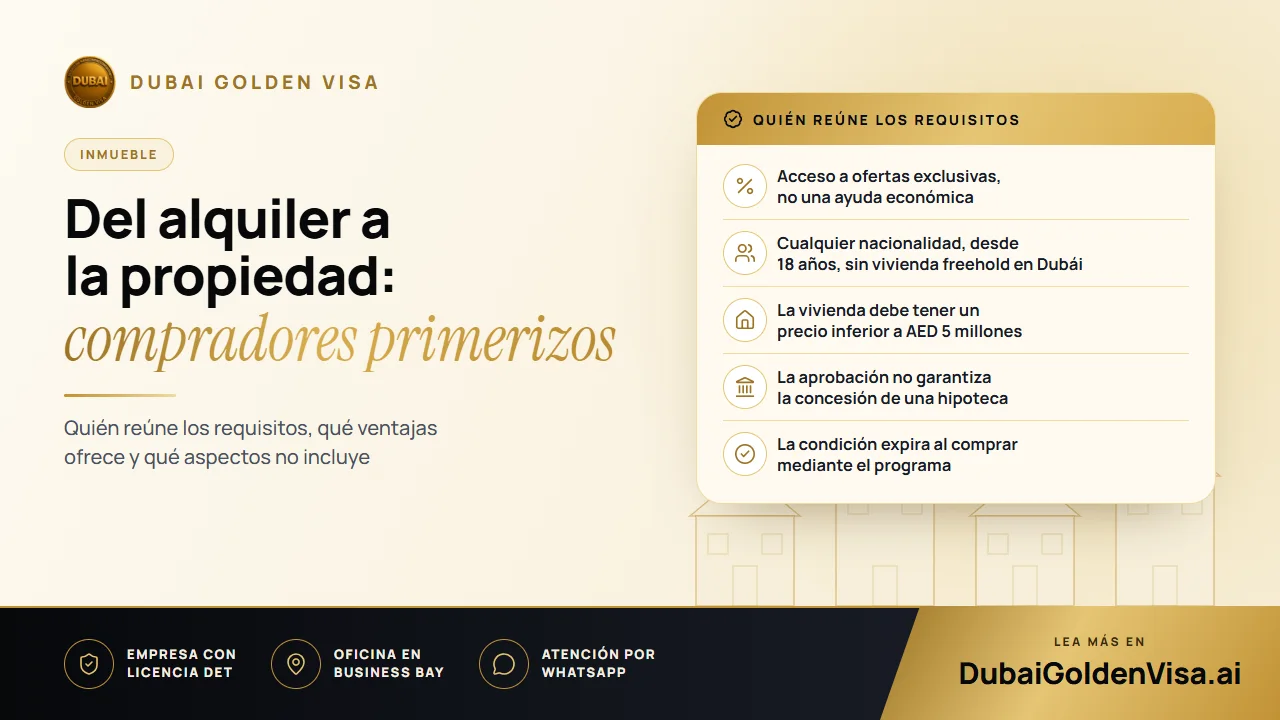
Una vez verificada su identidad, el DLD le facilitará un código QR. Podrá presentarlo ante las promotoras y entidades bancarias colaboradoras para que le ofrezcan sus condiciones especiales para compradores primerizos. El código no aprueba automáticamente una compra ni un préstamo; simplemente da acceso a las ofertas, y cada entidad tomará su propia decisión.
02Quién puede solicitarlo
- Debe ser residente en los EAU, sin importar su nacionalidad.
- Debe tener al menos 18 años.
- No debe poseer actualmente ninguna propiedad residencial en propiedad absoluta (freehold) en Dubái.
- La vivienda que prevé comprar debe tener un precio inferior a AED 5 millones.
Conviene prestar atención a ciertos detalles que suelen generar dudas. Los no residentes que compran desde el extranjero no pueden acogerse al programa, aunque sí pueden adquirir propiedades en régimen freehold bajo las condiciones habituales. No se permite la compra conjunta con alguien que no cumpla los requisitos; ambos compradores deben ser aptos. Asimismo, ser beneficiario no garantiza la concesión de una hipoteca, ya que los bancos analizarán sus ingresos y solvencia como de costumbre.
03Qué ventajas puede obtener
Los beneficios proceden de tres ámbitos: el propio programa, las promotoras y los bancos. Varían según el socio colaborador, por lo que le aconsejamos consultar exactamente qué condiciones se aplican a la vivienda de su interés.
- Acceso prioritario a determinados lanzamientos, lo que a menudo permite elegir mejor la planta y las vistas
- Precios especiales con algunas promotoras, principalmente en apartamentos sobre plano
- Planes de pago vinculados a las fases de construcción o hitos de compra
- Mejores condiciones hipotecarias con los bancos colaboradores, como comisiones más reducidas o aprobaciones más ágiles
- Opciones de fraccionamiento del pago de las tasas de registro con determinadas tarjetas
Una práctica muy recomendable es solicitar dos presupuestos para la misma unidad, uno con la tarifa estándar y otro con el precio para compradores primerizos, y comparar ambos con viviendas similares de la zona. Compruebe también qué ocurre en caso de retraso en el pago de una cuota.
04¿Sobre plano o propiedad lista para entrar a vivir?
Comprar sobre plano le convendrá si puede esperar a la entrega de llaves y busca un precio de entrada más bajo junto con un plan de pago flexible. La mayoría de los incentivos de las promotoras se concentran aquí. Una vivienda lista le resultará idónea si desea mudarse pronto y dejar de alquilar, siendo en este caso más determinantes las ofertas hipotecarias de los bancos asociados. Ninguna opción es mejor por definición; todo dependerá de su presupuesto y sus plazos.
05Cómo registrarse
- 1
Acceda a la plataforma oficial
Utilice el sitio web del DLD o su aplicación oficial.
- 2
Verifique su identidad
Inicie sesión con su Emirates ID o UAE Pass y facilite sus datos personales y de residencia de forma exacta.
- 3
Obtenga su código QR
Si cumple los requisitos, recibirá el código por correo electrónico. Si no es así, le indicarán el motivo y podrá volver a intentarlo si su situación cambia.
- 4
Compare promotoras
Analice precios, planes de pago, ubicaciones y fechas de entrega. No todos los proyectos están adscritos.
- 5
Consulte con las entidades bancarias
Pregunte por los tipos de interés, las comisiones, la entrada inicial y los plazos de amortización. No existe obligación de solicitar una hipoteca.
- 6
Formalice e inscriba la compra
Firme los contratos, efectúe el pago e inscriba la adquisición ante el DLD.
Tenga preparados su pasaporte, Emirates ID, visado de residencia y justificantes de ingresos, además de los extractos bancarios recientes si prevé solicitar financiación.
06Costes que debe presupuestar
El programa facilita la adquisición, pero no la hace gratuita. La tasa de transferencia del DLD es del 4% del precio de la vivienda, abonada habitualmente por el comprador, a lo que se suman los gastos de registro y de administración fiduciaria. Añada a esto el pago inicial, los gastos de tasación y tramitación hipotecaria, las cuotas anuales de mantenimiento del edificio y los costes derivados de la mudanza y el amueblamiento. Pida un desglose por escrito a cada promotora y banco antes de firmar.
07Mitos frecuentes
- Solo cubre inmuebles sobre plano. No es cierto; quienes compran viviendas listas pueden beneficiarse de condiciones bancarias preferentes.
- Es obligatorio solicitar una hipoteca. Los compradores al contado también pueden registrarse.
- Tener el código QR implica una aprobación garantizada. No es así; las promotoras y los bancos siguen teniendo la última palabra.
- Se puede volver a utilizar. No es posible. Una vez que adquiere un inmueble a través del programa, su condición de comprador primerizo concluye de forma definitiva.
08¿Le permitirá su primera vivienda optar a la Golden Visa?
No de forma automática. El programa y la Golden Visa se rigen por normativas independientes. La vía inmobiliaria para el visado de diez años suele requerir un valor computable de AED 2 millones, y el límite del programa es de AED 5 millones, por lo que algunas viviendas pueden ajustarse a ambos objetivos. Si su prioridad es la residencia a largo plazo, consúltenos para evaluar la propiedad conforme a los requisitos del visado antes de comprometerse.
¿Planea su primera compra? Escríbanos por WhatsApp para analizar sin compromiso la normativa inmobiliaria y confirmar si la vivienda puede servirle para obtener la Golden Visa.
Preguntas sobre este tema
Sí. Los residentes en los EAU de cualquier nacionalidad pueden solicitarlo siempre que reúnan los requisitos.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.