Respuesta corta: sí, una propiedad apta de AED 2 millones puede ser suficiente para obtener la Golden Visa. La respuesta más detallada es que la cifra por sí sola no garantiza nada. La forma en que consta el valor registrado, la titularidad del inmueble y los documentos que posea influyen directamente.
A continuación, le explicamos cómo evaluar su situación antes de presentar la solicitud y los errores habituales en los que caen compradores que, por lo demás, están bien preparados.
01Qué valor de AED 2 millones es el que cuenta
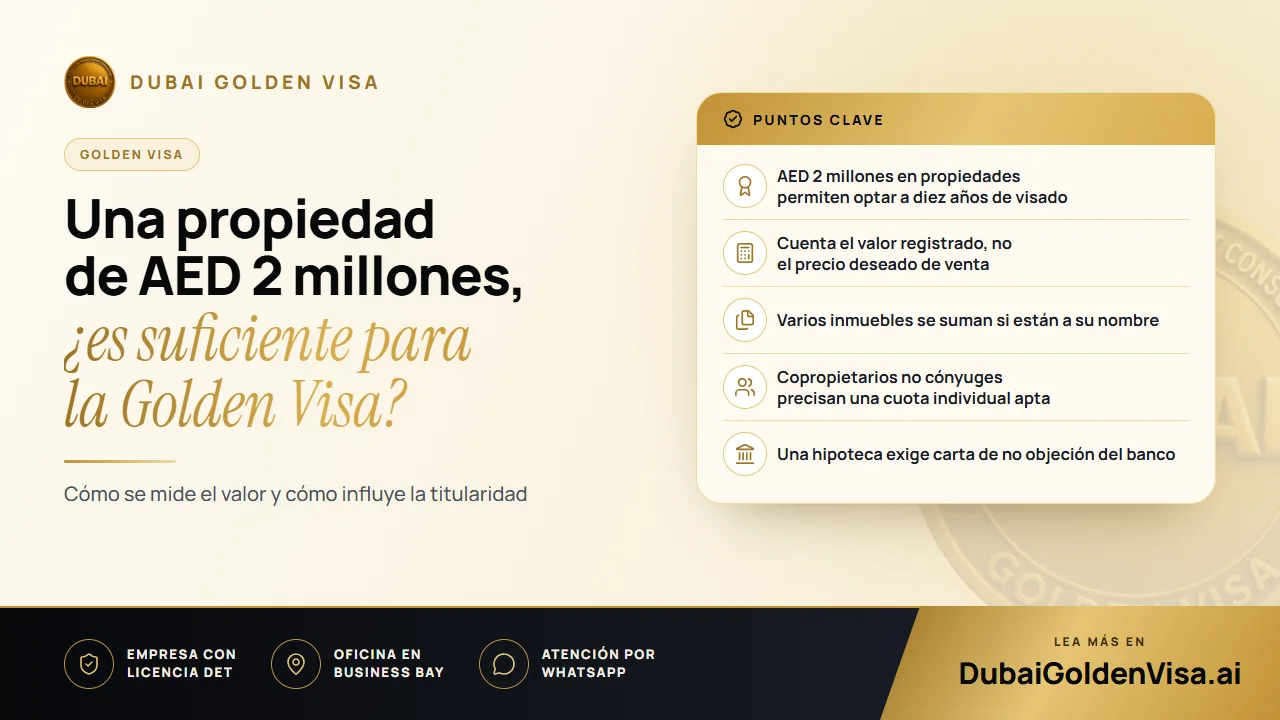
Las autoridades toman en cuenta el valor registrado del inmueble: en la escritura de propiedad en el caso de una vivienda terminada, o en el Oqood si se trata de una unidad sobre plano de un promotor autorizado. No consideran la cantidad que haya abonado hasta la fecha ni aceptan valoraciones de portales inmobiliarios.
Imaginemos que compró un piso por AED 1,7 millones y ahora los vecinos venden inmuebles similares por AED 2,2 millones. En su escritura seguirá figurando 1,7. En tal caso, una tasación oficial actualizada del Dubai Land Department puede reflejar en ocasiones el valor de mercado actual; por eso le sugerimos comprobarlo antes de asumir que no alcanza el importe requerido.
02Tipos de propiedades válidas
- Viviendas terminadas con escritura de propiedad a su nombre.
- Unidades sobre plano con Oqood de un promotor autorizado, con independencia de lo que haya abonado hasta el momento.
- Viviendas hipotecadas, computadas por su valor total con la correspondiente carta de no objeción emitida por el banco.
- Inmuebles comerciales registrados a su nombre, los cuales se pueden sumar a unidades residenciales.
Consejo
Propiedad en pleno dominio (freehold) y arrendamiento a largo plazo (leasehold)
Por lo general, los compradores extranjeros adquieren inmuebles en zonas designadas como freehold. Si su vivienda está bajo régimen de leasehold o con una estructura jurídica particular, envíenos la documentación y le confirmaremos si es válida para tramitar el visado.
03Combinar propiedades y titularidad compartida
No es obligatorio contar con un único inmueble de AED 2 millones. Dos apartamentos de AED 1 millón cada uno pueden alcanzar conjuntamente el umbral si ambos están registrados a su nombre.
La copropiedad plantea más particularidades. Si comparte la titularidad con alguien que no sea su cónyuge, la participación individual de cada persona debe alcanzar un valor de AED 2 millones para que ambas puedan optar al visado; por tanto, dos amigos que adquieran un apartamento de AED 3 millones no cumplirían los requisitos de forma individual. Los cónyuges suelen encontrarse en una posición más ventajosa, ya que su patrimonio conjunto puede permitir que uno solicite el visado y actúe como patrocinador del otro, aunque el porcentaje de reparto en la escritura es determinante y lo analizamos caso por caso.
04Documentación para el solicitante principal
- Pasaporte con una copia nítida de la página de datos y una vigencia mínima de seis meses
- Escritura de propiedad o certificado Oqood
- Tasación oficial actualizada, en caso de basarse en el valor actual de mercado
- Carta de no objeción del banco, si la propiedad se encuentra hipotecada
- Fotografía tamaño pasaporte con fondo blanco
- Reconocimiento médico, realizado en un centro autorizado de los EAU
- Seguro médico con cobertura válida en los EAU
Para incluir a su familia, aporte los certificados de matrimonio y de nacimiento debidamente legalizados, así como las copias de los pasaportes, fotografías y los resultados del reconocimiento médico de cada miembro. Los documentos expedidos en el extranjero requieren su oportuna legalización antes de poder utilizarse en los EAU.
05Beneficios que otorga el visado
- Diez años de residencia renovables, actuando usted como su propio patrocinador.
- Patrocinio para su cónyuge, hijos y progenitores.
- Exención del requisito de permanencia mínima obligatoria, eliminando la regla de ausencia máxima de seis meses que puede revocar los visados ordinarios.
- Acceso a servicios bancarios, atención sanitaria y centros educativos para toda su unidad familiar.
06Errores que conviene evitar
Las equivocaciones suelen repetirse. Hay compradores que asumen que cuenta el valor de mercado cuando la escritura indica una cantidad inferior. Copropietarios sin vínculo conyugal dan por hecho que ambos cumplen los requisitos dividiendo el precio global. Quienes tienen hipoteca suelen demorar la solicitud de la carta bancaria hasta el último momento. Y algunos venden una propiedad sin advertir que esta sustentaba su propio visado.
¿No tiene la certeza de si sus AED 2 millones resultan suficientes? Escríbanos por WhatsApp adjuntando una fotografía de su escritura o de su Oqood; revisaremos su documentación de manera gratuita y le confirmaremos con total claridad si cumple las condiciones para presentar su solicitud.
Preguntas sobre este tema
En las unidades sobre plano, lo determinante es el valor registrado, al margen de la cantidad satisfecha hasta la fecha. En las viviendas hipotecadas, se toma en cuenta el valor íntegro, siempre que se aporte la carta emitida por el banco.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.