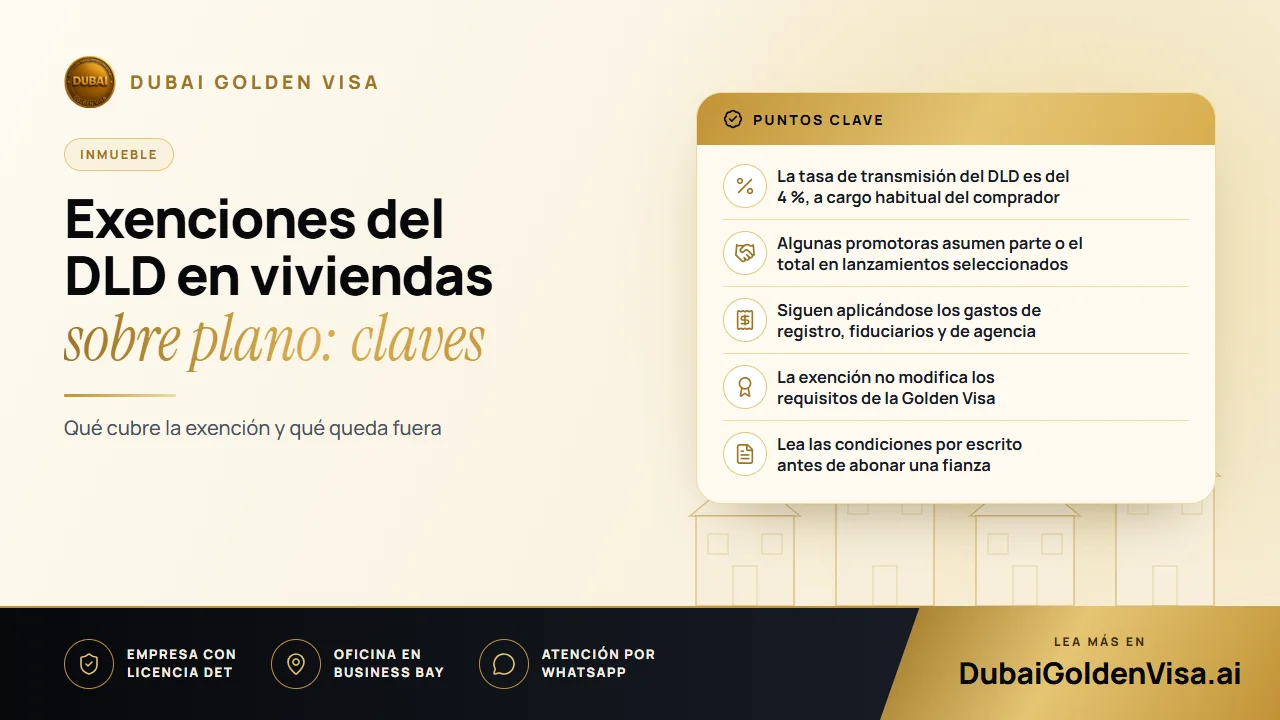
Cuando se calcula el presupuesto para adquirir una vivienda en Dubái, el precio del folleto es solo una parte de la liquidez necesaria. El desembolso adicional más importante es la tasa de transmisión del Dubai Land Department, fijada en el 4 % del precio de compra. En un apartamento de AED 2 millones, esto supone AED 80 000 antes de computar cualquier otro cargo.
En ocasiones, las promotoras asumen este coste directamente para atraer compradores a un nuevo lanzamiento. Puede suponer un ahorro real, pero únicamente si comprende con exactitud qué se le ofrece. Esta guía explica cómo funciona la tasa, qué cubre y qué no cubre una exención, y por qué hacer coincidir una compra con una promoción nunca debe ser la única razón para adquirir el inmueble.
01Cómo funciona la tasa del DLD
La tasa se calcula sobre el precio que figura en su contrato de compraventa y corre habitualmente a cargo del comprador. Se abona en el momento de registrar la titularidad o, en el caso de una unidad sobre plano, cuando la venta se inscribe en el sistema Oqood, que realiza el seguimiento de las viviendas en construcción.
Además del 4 %, debe prever costes menores: gastos de registro o de la escritura de propiedad, honorarios de la oficina fiduciaria y, si interviene un agente, una comisión aproximada del 2 % más IVA. Si solicita financiación, también existen gastos de apertura bancaria y de tasación. Un presupuesto realista suma todos estos conceptos por adelantado en lugar de limitarse al 4 %.
- Tasa de transmisión del DLD: 4 % del precio
- Gastos de registro y fiduciarios: un importe fijo moderado que varía según la transacción
- Comisión de la agencia: habitualmente en torno al 2 % más IVA cuando interviene un agente
- Costes hipotecarios: honorarios de tasación y de apertura si financia la compra
02Qué cubre realmente la exención de una promotora
Una exención implica que la promotora paga la totalidad o una parte de la tasa del DLD en su nombre. Algunas ofrecen la mitad y otras el importe íntegro. Estas ofertas suelen estar vinculadas a un proyecto específico, a un grupo determinado de unidades y a un plazo de venta limitado, y normalmente solo se aplican si compra directamente a la promotora y no a un propietario anterior.
Considere la exención como un descuento en una partida concreta de sus costes, no como una adquisición sin gastos. Los cargos de registro, los honorarios fiduciarios y la comisión de la agencia, si la hubiera, suelen seguir corriendo de su cuenta. Asimismo, una promotora generosa con las tasas puede no serlo tanto con el precio, por lo que conviene comparar el coste total entre dos proyectos y no solo la oferta anunciada.
Consejo
Preguntas que debe hacer antes de reservar una unidad
¿La exención es total o parcial? ¿Consta por escrito en el contrato de compraventa o solo en un folleto? ¿Qué otras tasas continúan siendo pagaderas? ¿Qué ocurre con la exención si se retrasa el plan de pagos? Solicite las respuestas por escrito, ya que las promesas verbales son difíciles de exigir posteriormente.
03Pago al contado, hipotecas y la tasa
Los compradores que recurren a una hipoteca deben tener en cuenta que los bancos de EAU tienen restricciones para financiar la tasa del departamento de la propiedad, por lo que, por lo general, debe abonarse con fondos propios. Tenemos entendido que esta normativa se endureció en 2025, siendo uno de los motivos por los que una exención puede aliviar el desembolso inicial de los compradores con hipoteca. Su entidad bancaria le confirmará con precisión sobre qué conceptos presta y sobre cuáles no.
04La perspectiva de la Golden Visa
Si realiza la compra pensando en la residencia, la cuestión de la tasa y la del visado van por separado. Una propiedad valorada en AED 2 millones o más puede dar acceso a una Golden Visa de diez años, y las viviendas sobre plano de promotoras autorizadas son válidas con el registro Oqood, con independencia de lo que haya abonado hasta la fecha. Que la promotora haya eximido la tasa no influye en la idoneidad, puesto que el criterio determinante es el valor del inmueble.
Lo verdaderamente relevante es el registro. La compraventa debe quedar inscrita debidamente ante el departamento de la propiedad, y cualquier hipoteca requiere una carta de no objeción del banco. Una exención mal documentada puede generar discrepancias en la documentación que presentará más adelante ante inmigración, por lo que conviene conservar juntos todos los recibos y páginas del contrato.
05Planificar la compra con prudencia
Nadie puede garantizar que este mes sea el momento idóneo para comprar. Los precios, la oferta y las promociones varían, y un ahorro de unos pocos puntos porcentuales en las tasas es reducido en comparación con el impacto de elegir una ubicación, una promotora o un plan de pagos inadecuados. La forma más serena de decidir consiste en fijar su presupuesto, seleccionar proyectos por sus propios méritos y, posteriormente, comprobar cuáles de ellos ofrecen una exención verificable.
- 1
Fije su presupuesto integral
Incluya la tasa del DLD, los costes de registro, los gastos fiduciarios, las comisiones y cualquier cargo bancario.
- 2
Compruebe la promotora
Confirme que está autorizada por el departamento de la propiedad y que el proyecto dispone de una cuenta de depósito en garantía regulada.
- 3
Lea las condiciones de la exención
Obtenga la redacción exacta, su fecha de vencimiento y cualquier condición ligada a los plazos de pago.
- 4
Planifique su residencia
Si su objetivo es la Golden Visa, confirme que el valor de la unidad y su registro cumplen con el requisito de AED 2 millones.
¿Está pensando en comprar y desea saber si la propiedad le permitirá obtener el visado? Escríbanos por WhatsApp para realizar una consulta gratuita antes de abonar cualquier depósito. Analizaremos las cifras con usted y le explicaremos con total claridad a qué le daría acceso la compra y a qué no.
Preguntas sobre este tema
Por costumbre, el comprador asume el 4 %, aunque este reparto puede negociarse e incluirse expresamente en el contrato.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.