Muchos compradores se plantean lo mismo antes de comprometerse: ¿me impedirá una mala solvencia crediticia obtener la Golden Visa? Esta inquietud suele surgir de confundir dos trámites muy distintos: uno que gestionan las entidades bancarias y otro que tramitan las autoridades de inmigración.
La respuesta breve es que para el visado no se revisa su puntuación crediticia. Sin embargo, los matices importan, ya que su crédito sí puede condicionar la forma en que compra, y la forma de comprar puede repercutir en la documentación requerida.
01Qué comprueban realmente las autoridades de inmigración
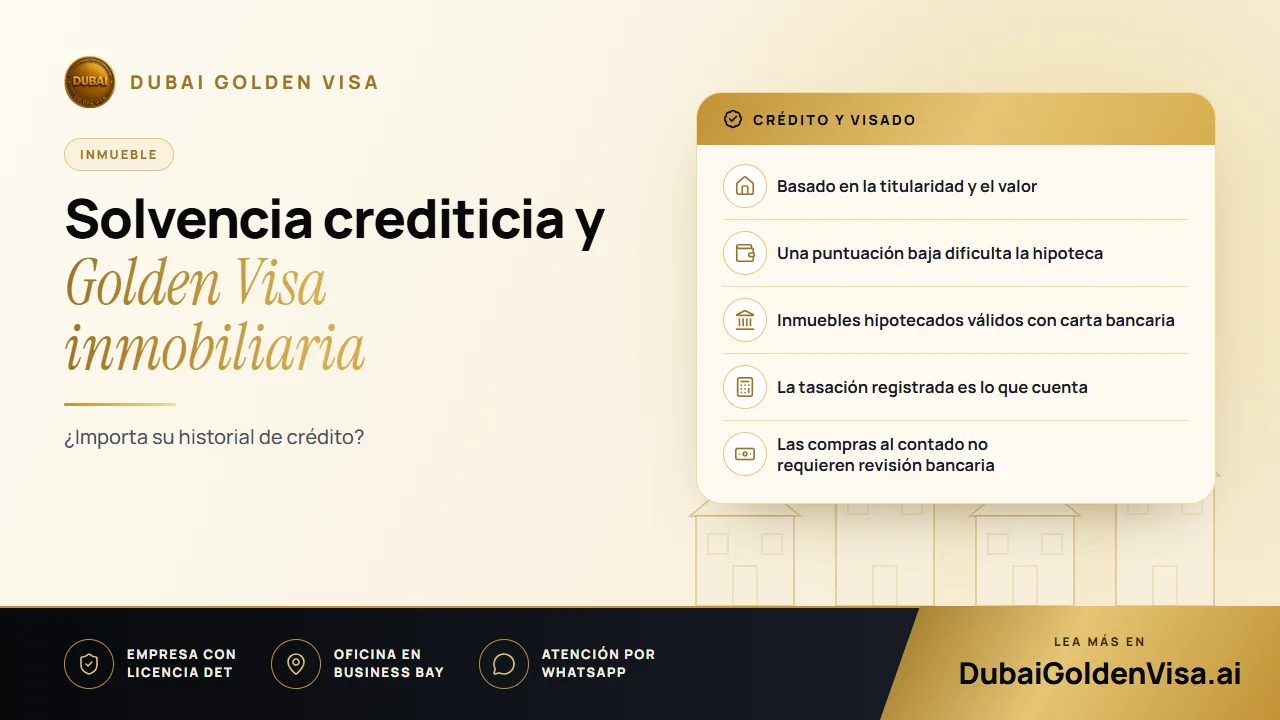
La vía inmobiliaria se fundamenta en la titularidad de los bienes. El expediente se revisa para confirmar que usted posee un inmueble apto en los EAU valorado en AED 2 millones o más, que está inscrito a su nombre ante el departamento de tierras correspondiente y que la documentación de titularidad está en regla. Su historial de préstamos, sus extractos bancarios y su informe de solvencia no forman parte de dicha revisión.
Esto responde fielmente a la finalidad del programa: conceder la residencia de larga duración a quienes han invertido capital en el país. El compromiso radica en lo que usted posee, no en la puntualidad con la que liquidó una tarjeta de crédito hace cinco años.
02Dónde sí importa el crédito: en la hipoteca
Si recurre a financiación para la compra, el banco debe resolver su propia cuestión: ¿puede esta persona asumir con holgura el pago de un préstamo a largo plazo? Ahí es donde entran en juego el historial crediticio, los ingresos, las deudas vigentes y la estabilidad laboral. Cada entidad fija sus propios criterios internos y no existe una puntuación límite oficial.
En términos generales, un perfil más sólido obtiene aprobaciones con mayor facilidad y mejores tipos de interés; los perfiles intermedios pueden optar a financiación sujeta a condiciones más estrictas, y los perfiles más débiles tal vez precisen una entrada superior o vean reducidas sus opciones de prestamistas. Se trata de criterios comerciales, no de normativas de residencia.
Consejo
Dos procesos independientes en paralelo
El banco decide si le concede el préstamo. Las autoridades de inmigración determinan si el inmueble cumple los requisitos para respaldar el visado. La denegación de una hipoteca no perjudica la solicitud de su visado, y disponer de una propiedad apta para el visado no garantiza la concesión de un préstamo.
03Las propiedades hipotecadas son perfectamente válidas
Existe el mito infundado de que una vivienda con hipoteca no permite acceder a la Golden Visa. Sí lo permite. El inmueble se computa por su valor total, siempre que esté inscrito a su nombre y el banco financiador emita una carta de no objeción. La hipoteca influye en la modalidad de compra, no en la idoneidad del inmueble para el visado.
Dado que la carta bancaria forma parte del expediente, conviene mantener la cuenta hipotecaria al corriente de pago y solicitar dicho documento con suficiente antelación. Las demoras en este punto suelen deberse a la lentitud administrativa del banco, no a los requisitos del visado.
04El factor decisivo: el valor del inmueble
Si hay un motivo que paraliza más expedientes que ningún otro, es la tasación. Las autoridades se basan exclusivamente en el valor registrado ante el DLD, no en el precio de los folletos, las promesas de la promotora ni las valoraciones informales. Si el valor inscrito se sitúa por debajo de los AED 2 millones, una solvencia crediticia intachable no compensará la diferencia.
Si adquirió el inmueble hace tiempo y la zona se ha revalorizado, una tasación actual realizada por una entidad homologada por el departamento de tierras puede elevar la cifra oficial por encima del umbral requerido.
05Situaciones habituales
- Compra al contado con un historial crediticio irregular: no tendrá ningún problema, ya que no interviene ninguna entidad bancaria e Inmigración no revisa informes crediticios.
- Compra con financiación parcial: no supone ningún obstáculo para el visado, siempre que el valor y los documentos cumplan con los requisitos establecidos.
- Excelente historial crediticio y propiedad valorada en AED 1,8 millones: resulta insuficiente por sí sola. Tendría que aportar valor adicional, por ejemplo adquiriendo una segunda propiedad.
- Preocupación por si las autoridades consultan su informe de crédito: no se lo solicitarán en ningún momento para un expediente inmobiliario.
Antes de comprar, las comprobaciones indispensables deben centrarse en el inmueble, no en usted: ¿se ubica en una zona de dominio absoluto (freehold)?, ¿el valor registrado alcanzará o superará los AED 2 millones?, ¿la escritura de propiedad o el certificado Oqood se emitirán a su nombre? Resueltos estos puntos, el resto del proceso suele avanzar con fluidez.
¿Tiene dudas sobre cómo valorarán las autoridades su compra o su hipoteca? Envíenos los datos por WhatsApp para una revisión gratuita antes de firmar cualquier compromiso.
Preguntas sobre este tema
No. La vía inmobiliaria no exige ni evalúa ninguna puntuación crediticia. Solo la revisará el banco si solicita financiación para la compra.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.