Cada vez se realizan más compras en Dubái entre dos o más personas: cónyuges, hermanos, amigos o socios de negocios que aúnan sus fondos. Es algo perfectamente habitual. La duda surge después, cuando cada titular pregunta si figurar en la escritura le otorga también un visado de residencia.
La respuesta es afirmativa en muchos casos, pero la normativa analiza qué porcentaje exacto de la propiedad posee en realidad cada persona. Esta guía explica las dos vías inmobiliarias principales y muestra cómo se aplican en varias estructuras habituales de titularidad.
01Dos vías inmobiliarias, dos umbrales
Hay dos visados que conviene considerar. El visado de inversor inmobiliario de dos años es la opción más asequible, mientras que la Golden Visa de diez años requiere una inversión superior, de AED 2 millones o más en bienes inmuebles.
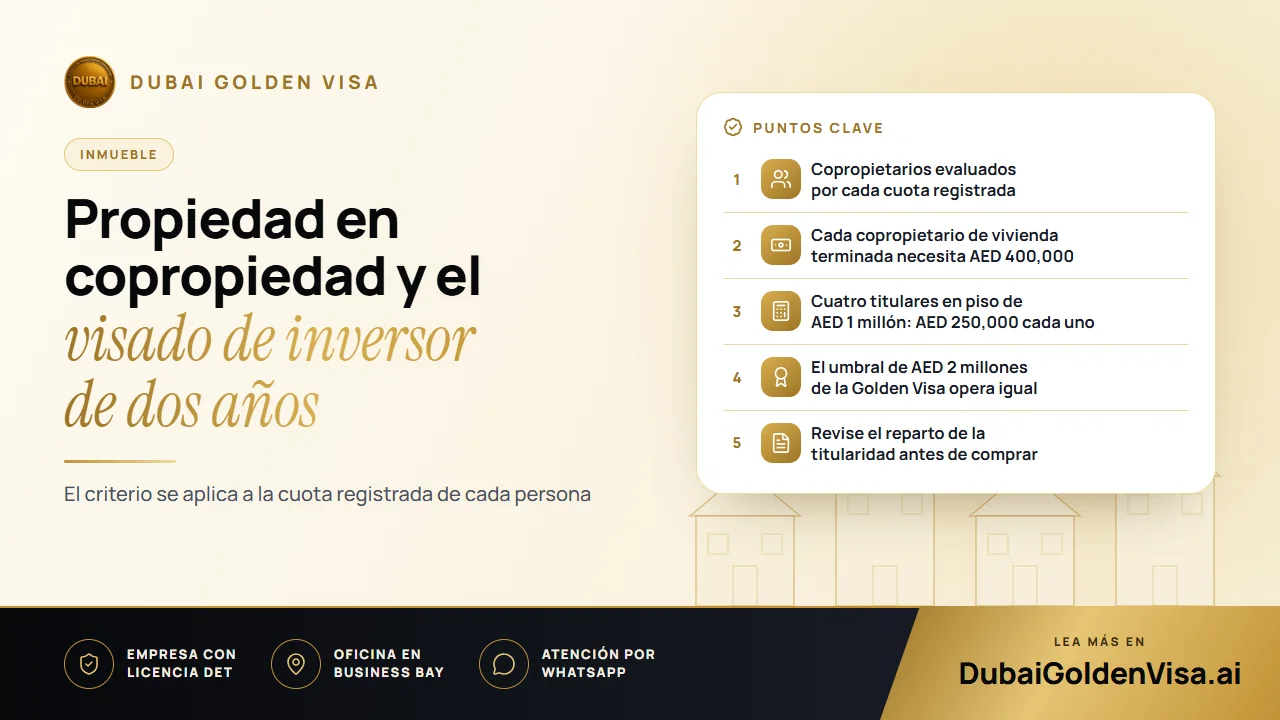
En cuanto al visado de dos años, una modificación introducida el 1 de mayo de 2026 eliminó el valor mínimo para un propietario único de una vivienda terminada. Para la copropiedad la norma es más estricta: cada copropietario necesita una cuota registrada por un valor de AED 400,000 o más. La finalidad es evitar que se adquieran participaciones simbólicas mínimas con el único fin de obtener la residencia.
02Cómo se aplica la regla de la cuota de AED 400,000
Pensemos en un piso terminado adquirido por AED 1 millón entre dos amigos a partes iguales. A cada uno le corresponden AED 500,000, importe superior al límite, por lo que ambos pueden solicitarlo por derecho propio.
Imaginemos ahora cuatro propietarios con una cuarta parte cada uno. Cada participación tiene un valor de AED 250,000, cantidad insuficiente, por lo que nadie cumpliría los requisitos únicamente con esa propiedad. El precio total carece de relevancia: solo cuenta el valor de la cuota registrada de cada persona.
Consejo
Dos importes que suelen confundirse
AED 400,000 es la cuota necesaria por copropietario para el visado de dos años. AED 2 millones es el valor inmobiliario exigido para la Golden Visa. Manténgalos diferenciados al planificar su compra.
03Cónyuges, familiares y socios comerciales
A los matrimonios se les suele otorgar un trato más flexible que a otros copropietarios. En la práctica, esto suele significar que uno de los cónyuges puede actuar como solicitante principal y patrocinar al otro; para ello necesitará el certificado de matrimonio debidamente legalizado para su uso en los EAU. Si el importe total de la pareja se encuentra cerca del umbral, la distribución en la escritura determinará quién puede solicitarlo individualmente y quién constará como patrocinado.
A los demás familiares se les suele evaluar como propietarios independientes. Cada hermano o progenitor debe alcanzar el umbral de su participación a título personal, sin que sea posible sumar cuotas entre sí. Por regla general, los familiares mayores de edad no pueden ser patrocinados por un titular que cumpla los requisitos, al contrario de lo que ocurre con un cónyuge o un hijo menor.
Los socios comerciales se encuentran en la misma situación. Cada socio se evalúa con arreglo a su propia participación individual, y un acuerdo societario no sustituye a la constancia expresa en la escritura de propiedad. Si prevé comprar con un socio y ambos desean obtener la residencia, acuerden los porcentajes antes de firmar.
04Hipotecas, múltiples propiedades e inmuebles sobre plano
- Una vivienda con hipoteca puede ser válida, habitualmente mediante una carta de no objeción emitida por la entidad bancaria de los EAU que concedió el préstamo.
- Los inmuebles que posea a su nombre propio pueden acumularse; las participaciones en manos de sus copropietarios no pueden sumarse a las suyas.
- Para el visado de dos años, la vivienda debe estar terminada y registrada. Las unidades sobre plano pueden servir para la Golden Visa si cuentan con registro en Oqood y se adquieren de una promotora autorizada.
- Si su escritura refleja un precio anterior más bajo, una tasación actualizada puede resultar de utilidad para la vía de la Golden Visa.
05Documentación que conviene tener lista
- 1
Comprobación de la escritura y de las cuotas
Confirme el desglose registrado en la escritura de propiedad o en el Oqood para cada titular.
- 2
Documentos personales
Pasaportes en vigor, fotografías, seguro médico y, en el caso de los matrimonios, el certificado de matrimonio legalizado.
- 3
Carta bancaria en caso de hipoteca
Carta de no objeción del banco y extracto con el saldo pendiente de amortizar.
- 4
Origen de los fondos
Conviene poder justificar la procedencia del dinero empleado en la compra, ya que este aspecto se comprueba con mayor detalle que antes.
- 5
Estancia en los EAU
Cada solicitante debe encontrarse en el país para realizar el reconocimiento médico y el registro de datos biométricos del Emirates ID.
06Motivos habituales por los que se frena un expediente
La mayoría de los retrasos se deben a las mismas causas: una cuota ligeramente inferior al umbral exigido, la falta de la carta bancaria, un certificado de matrimonio sin legalizar o haber solicitado la vía de dos años con un inmueble sobre plano. Todas ellas son fáciles de detectar antes de presentar la solicitud.
Vender la cuota con la que obtuvo la cualificación suele extinguir el derecho al visado, de modo que conviene valorar cuánto tiempo planea conservar la propiedad antes de solicitarlo.
Si posee una propiedad en Dubái en régimen de copropiedad, escríbanos por WhatsApp para que revisemos sin coste alguno cómo encajan sus participaciones en cada vía de visado.
Preguntas sobre este tema
Sí, pero cada solicitante debe encontrarse en los EAU para el reconocimiento médico y los datos biométricos. Una estancia breve suele ser suficiente.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.