A menudo nos preguntan qué propiedad en Dubái es la mejor para una Golden Visa. La respuesta sincera es que al visado le es indiferente. Si el valor registrado alcanza los AED 2 millones y la vivienda se encuentra en una zona donde los extranjeros pueden comprar en pleno dominio, un apartamento, una villa y un adosado conducen todos a la misma residencia de diez años renovable.
Por tanto, la verdadera pregunta es otra: ¿de qué vivienda seguirá estando satisfecho de ser propietario dentro de cinco o diez años? Dado que el visado depende de conservar la propiedad, la elección del inmueble importa mucho más allá del día de la solicitud. Esta guía le ayuda a alinear la propiedad con sus planes.
01Lo que tienen en común todas las compras válidas
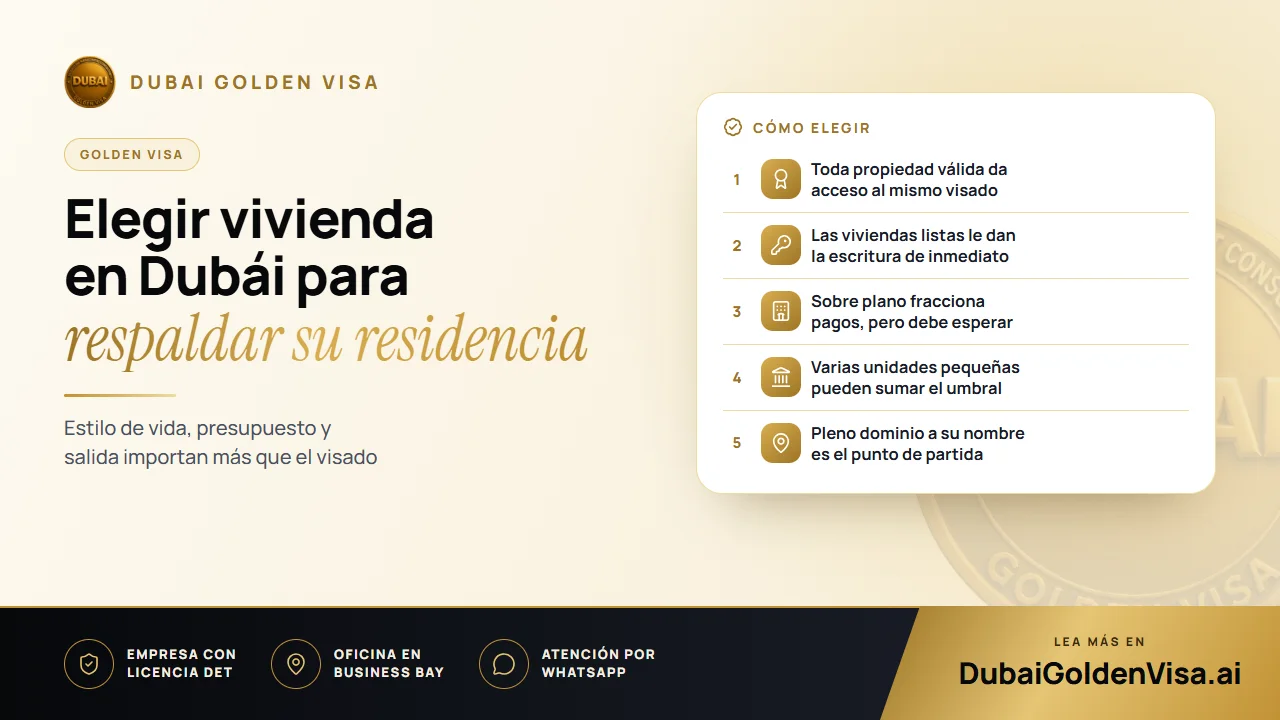
Antes de comparar tipos de vivienda, compruebe los requisitos básicos que se aplican a todas ellas. La propiedad debe estar inscrita a su nombre en el Dubai Land Department, en una zona de pleno dominio. El valor que se tiene en cuenta es el registrado o certificado, no lo que un vecino crea que vale hoy el piso. Una unidad en arrendamiento a largo plazo (leasehold), donde usted solo ostenta un contrato de alquiler de larga duración, no servirá para el visado, sin importar cuánto cueste.
Puede alcanzar los AED 2 millones con una sola vivienda o con varias. Una vivienda hipotecada puede computar por su valor total una vez que su banco emita una carta de no objeción, y una unidad sobre plano de un promotor autorizado puede computar en cuanto esté registrado el Oqood, independientemente de lo que haya abonado hasta el momento. Tenga presentes estos puntos, ya que amplían sus opciones mucho más de lo que la mayoría de los compradores espera.
02Adaptar la vivienda a su forma de vida
- Los apartamentos en torres se adaptan a inversores que buscan alquilar la vivienda y mantener una venta ágil. Las unidades de dos dormitorios en edificios bien gestionados son las más líquidas.
- Las villas se adaptan a familias que van a residir realmente aquí. Se obtiene espacio y privacidad, aunque los ingresos por alquiler en proporción al precio suelen ser más bajos que en los pisos.
- Los adosados ocupan un punto intermedio: más espacio que un apartamento, habitualmente un precio de entrada menor que el de una villa y muy populares entre familias jóvenes.
- Las residencias de marca y los áticos atraen a compradores que valoran el prestigio y están dispuestos a pagar un sobreprecio por él.
- Las oficinas y los locales comerciales pueden computar en muchos casos, lo que puede encajar con el propietario de una empresa que busque una base de operaciones en los EAU. Revisamos cada escritura de propiedad antes de dar este punto por sentado.
Consejo
Comprar solo por el visado es un plan arriesgado
Un piso en un edificio poco demandado puede cumplir el requisito de los AED 2 millones y, aun así, resultar difícil de alquilar o revender. Considere la propiedad primero como una auténtica inversión. Si solo tiene sentido sobre el papel, podría quedarse con ella durante todo el tiempo que desee mantener el visado.
03Listo para entrar a vivir o sobre plano: cuestión de plazos y liquidez
Una vivienda terminada viene con una escritura de propiedad de inmediato. Su expediente puede tramitarse antes, los inquilinos pueden mudarse en cuestión de semanas y no asume ningún riesgo de construcción. Si busca la residencia con rapidez e ingresos desde el primer mes, esta es la vía más sencilla.
La compra sobre plano atrae a compradores que prefieren pagar a plazos. Los promotores suelen ofrecer planes de pago y usted puede solicitar el visado una vez registrado el Oqood, sin esperar a la entrega de llaves. La contrapartida es que no dispone de una vivienda terminada para alquilar o residir hasta que esté construida, y pueden producirse demoras. Ambas vías llevan al mismo visado, por lo que se trata de una decisión de liquidez y paciencia, no de elegibilidad.
04Una gran compra o varias más pequeñas
Sumar varias unidades es una de las partes menos conocidas de la normativa. Dos apartamentos en distintas comunidades, comprados por un valor combinado de AED 2 millones o más, funcionan exactamente igual que uno solo de mayor precio, siempre que cada escritura de propiedad esté a su nombre. Diversificar su capital de este modo puede reducir su dependencia de un único edificio o barrio.
La desventaja radica en una mayor carga administrativa y de mantenimiento. Cada unidad tiene sus propios gastos de comunidad, contrato de alquiler y escritura, y es necesario que todo esté en perfecto orden. Si no reside en Dubái a tiempo completo, contar con un administrador de fincas se vuelve prácticamente indispensable.
05Preguntas que debe hacerse antes de pagar una fianza
- 1
¿Quién va a vivir allí?
Si es su familia, valore colegios, desplazamientos y espacio. Si es un inquilino, analice qué buscan los arrendatarios en esa zona.
- 2
¿Qué ocurre si necesita vender?
Consulte cuántas unidades similares están a la venta en el edificio. Una oferta excesiva puede dificultar una reventa rápida.
- 3
¿Supera con claridad el valor registrado el mínimo exigido?
Si la cifra está muy ajustada a los AED 2 millones, una pequeña variación en la tasación podría ser determinante. Deje siempre un margen de seguridad.
- 4
¿Está el título de propiedad en regla?
Los impagos en cuotas de mantenimiento o una anotación en la escritura de propiedad pueden paralizar la tramitación del visado aunque el valor sea el adecuado.
- 5
¿Es correcta la estructura de propiedad?
Si compra con su pareja o un socio, revise bien a nombre de quién queda cada porcentaje antes de formalizar la firma.
Nada de esto implica que exista una elección infalible. Significa que una buena elección es aquella que ha contrastado con sus propios planes. Una vivienda que pueda conservar, alquilar o vender con comodidad es la base idónea para una residencia de diez años que se renueva mientras mantenga la titularidad.
Si está comparando inmuebles y desea saber cuáles servirían para una Golden Visa, envíenos los detalles por WhatsApp para una revisión gratuita. Le indicaremos con total transparencia qué cumple los requisitos y a qué debe prestar atención.
Preguntas sobre este tema
No. Un apartamento, una villa, un adosado o un inmueble comercial que cumplan los requisitos conducen al mismo visado de diez años. Lo que varía es el rendimiento del inmueble como inversión.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.