Muchos inversores en Dubái no adquirieron una sola vivienda señorial. Compraron un estudio en Jumeirah Village Circle, luego un apartamento de un dormitorio en Business Bay y, más tarde, tal vez una pequeña unidad sobre plano. Por separado, ninguna parece una propiedad de Golden Visa. Juntas, pueden serlo.
La buena noticia es que la vía inmobiliaria no exige un único activo. El departamento de tierras suma el valor de todo lo que esté registrado a su nombre. Lo que merece atención son los detalles, pues ahí es donde suelen encallar las carteras combinadas.
01Cómo funciona el cómputo conjunto
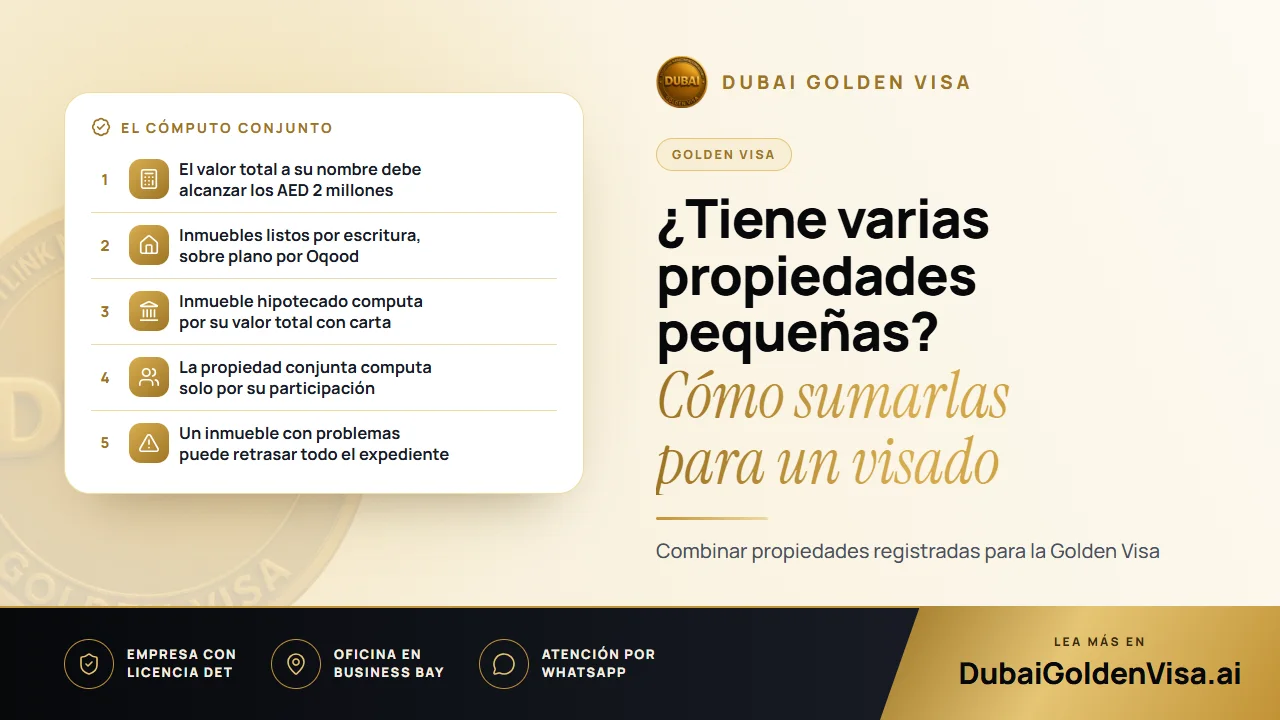
Imagine un estudio de AED 750 000 y un apartamento de un dormitorio de AED 1,3 millones. Juntos suman AED 2,05 millones, lo que supera el umbral. Una villa de AED 900 000 más dos pisos de AED 650 000 y AED 550 000 alcanzan los AED 2,1 millones. No existe un límite fijado sobre cuántas unidades pueden sumar.
Cada inmueble precisa su propio registro de propiedad en vigor a su nombre, sin litigios pendientes. Todos deben ubicarse en zonas donde los extranjeros puedan ostentar la propiedad plena (freehold), y un inmueble en arrendamiento por largo plazo (leasehold) o alquilado no computa, independientemente de su valor.
Si una escritura refleja un precio de compra antiguo, es posible sustituirlo por una tasación actual del Dubai Land Department, lo que puede revalorizar una cartera cuyo precio de mercado haya subido desde que la adquirió.
02Qué computa y qué requiere atención
- Propiedades listas: computa el valor registrado en la escritura de propiedad.
- Propiedades sobre plano: un inmueble con Oqood de una promotora aprobada puede computar con independencia de lo abonado hasta la fecha, por lo que una cartera con varios lanzamientos nuevos puede sumar rápidamente.
- Propiedades hipotecadas: computan por su valor total, acompañadas de una carta de no objeción de su entidad bancaria. Solicite dicha carta con antelación, ya que los bancos pueden demorarse.
- Propiedades en régimen de copropiedad: solo computa su propio porcentaje. Si comparte la propiedad con su cónyuge, consúltenos cómo debe solicitarlo el matrimonio en lugar de dar por sentado que las participaciones se fusionan.
Consejo
Una sola escritura defectuosa puede retrasar todo el expediente
La solicitud examina su cartera como un conjunto. Un único inmueble con cuotas de mantenimiento pendientes, una incidencia registral sin resolver o una errata ortográfica en el nombre del titular puede retrasarlo todo. Resuelva los pequeños inconvenientes antes de realizar la solicitud.
03Por qué esta vía encaja con inversores medianos
Para algunos propietarios, diversificar en varias unidades pequeñas responde a una estrategia deliberada. Distintas ubicaciones ofrecen diferentes rentabilidades por alquiler. Varios inquilinos suponen no depender de un único contrato. Y si en algún momento necesita liquidez, puede vender una unidad sin perder necesariamente su visado, siempre que los inmuebles restantes sigan alcanzando el umbral.
Todo ello sumado a la ventaja principal de la Golden Visa: diez años de residencia, sin patrocinador laboral y sin la preocupación de la norma de ausencia de seis meses.
Conviene recordar también que una cartera puede evolucionar hasta cumplir los requisitos. A un titular al que le falten AED 300 000 no le hace falta forzosamente otra gran compra. Una tasación podría cubrir la diferencia, o bien bastaría con una unidad modesta. Evaluar la situación global de antemano suele ahorrar mucho dinero.
04Documentación necesaria
- Pasaporte con una validez mínima de seis meses
- Escritura de propiedad de cada inmueble listo y registro de Oqood de cada inmueble sobre plano
- Certificado de tasación si se fundamenta en el valor actual
- Cartas de no objeción del banco para cualquier unidad hipotecada
- Fotografía reciente, además de su Emirates ID y visado actual si reside en EAU
- Seguro médico en vigor en EAU
05Errores que retrasan las solicitudes
- 1
Dar por sentado que un inmueble es de propiedad plena (freehold)
Compruebe la zona y el tipo de titularidad en cada escritura antes de computarla.
- 2
Discordancias en el nombre
La grafía de su pasaporte y la de cada escritura deben coincidir con exactitud.
- 3
Basarse en el precio de venta anunciado
Los precios de los portales inmobiliarios no son válidos. Utilice el valor registrado o una tasación del departamento de tierras.
- 4
Ausencia de cartas bancarias
Un inmueble hipotecado sin carta de no objeción no puede respaldar la solicitud.
- 5
Inmuebles sobre plano sin registrar
Si la promotora no ha registrado su Oqood, el inmueble aún no se puede contabilizar.
La mayoría de las denegaciones responden a motivos administrativos y no a la falta de cumplimiento de requisitos. Por ello, una comprobación previa examinando cada escritura en detalle merece la pena antes de abonar ninguna tasa.
¿Duda de si su cartera suma lo suficiente? Envíenos sus escrituras por WhatsApp; realizaremos una revisión gratuita y le explicaremos con total claridad cuál es su situación.
Preguntas sobre este tema
No hay un límite fijado en cuanto al número de inmuebles. Solo se requiere que cada uno cuente con un registro válido a su nombre y que el total alcance los AED 2 millones.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.