Una situación frecuente: un inversor compra un apartamento en Abu Dabi por AED 2,1 millones con la certeza de que le otorga la Golden Visa. Después, la tasación oficial resulta ser de AED 1,95 millones, o la hipoteca deja muy poco patrimonio neto real, y la solicitud queda repentinamente en entredicho.
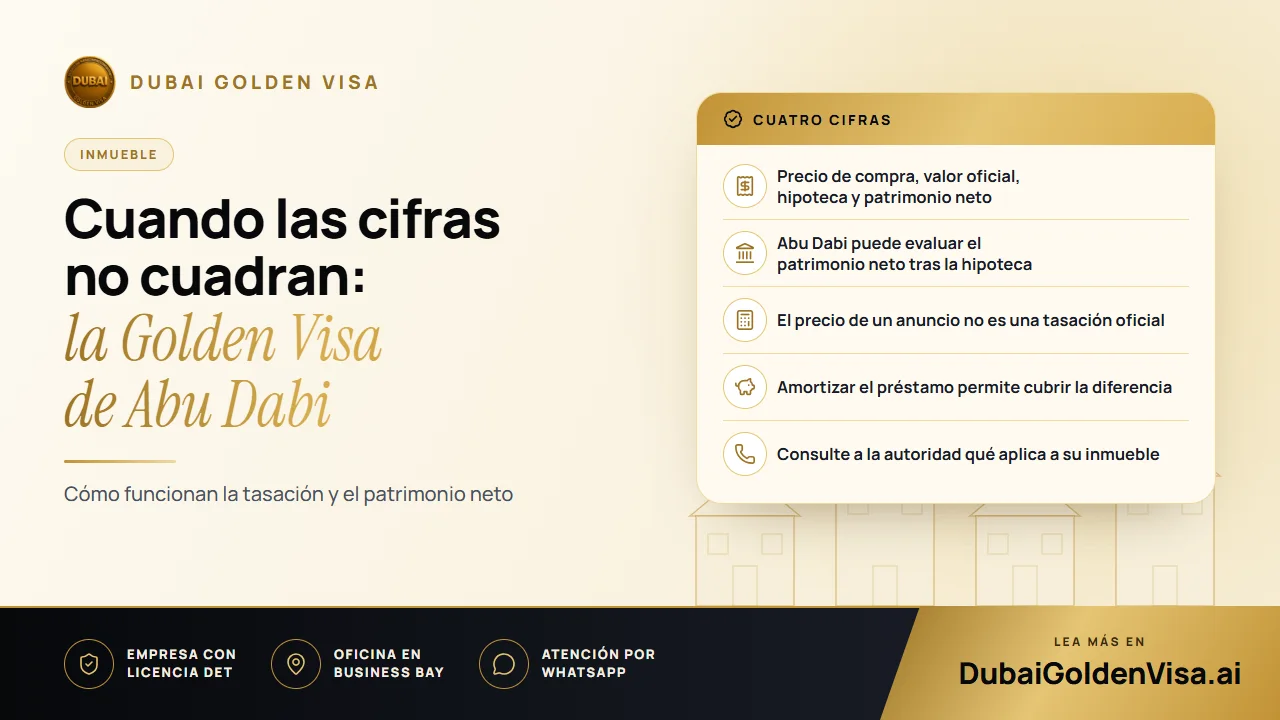
El problema rara vez es la propiedad; reside en el método utilizado para calcular el valor. Entran en juego cuatro cifras distintas: el precio de compra, el valor oficial, el saldo hipotecario y su patrimonio neto. Cuál de ellas se tiene en cuenta depende del emirato, y confundirlas suele ser motivo de contratiempos.
01Qué exige Abu Dabi
Según la información de la que disponemos sobre el criterio de la Abu Dhabi Residents Office, un inversor inmobiliario debe contar con uno o más inmuebles por un valor total de al menos AED 2 millones, debiendo corresponder esa cuantía a fondos propios del inversor una vez deducido el capital pendiente de la hipoteca. Los documentos de titularidad y tasación proceden de la autoridad de registro pertinente. Se admiten hipotecas concedidas por entidades bancarias nacionales, siempre que su participación neta alcance el umbral exigido.
En resumen, el emirato espera que dos millones de dirhams procedan de sus propios recursos, no del banco. Dado que la normativa se ha descrito de este modo, le recomendamos confirmar con nosotros el criterio vigente para su inmueble antes de tomar decisiones.
02Por qué Dubái aplica otro criterio
En Dubái, una vivienda hipotecada se computa por su valor certificado total, siempre que la entidad bancaria emita una carta de no objeción. La cuantía del préstamo hipotecario no influye. Según nuestra información, Abu Dabi no adoptó ese enfoque, por lo que gran parte del asesoramiento en línea redactado para Dubái confunde a los inversores de Abu Dabi.
Consejo
No aplique la lógica de Dubái en Abu Dabi
Dos emiratos, dos formas de valorar una vivienda hipotecada. Antes de adquirir un inmueble o tramitar la solicitud, averigüe qué normativa rige en el emirato donde este se ubica.
03Precio, tasación y patrimonio neto
- Precio de compra: lo que usted pagó, según consta en su contrato debidamente registrado.
- Tasación oficial: la cifra recogida en el certificado de valor expedido por la autoridad competente.
- Patrimonio neto o fondos propios: el valor oficial menos la cantidad que aún adeuda al banco.
Tomemos como ejemplo una vivienda tasada en AED 3 millones con AED 1,2 millones pendientes de pago. Su patrimonio neto es de AED 1,8 millones, por lo que le faltarían AED 200.000, aun cuando el inmueble esté tasado muy por encima del importe de referencia. Otra vivienda tasada en AED 2,5 millones con una deuda de AED 500.000 deja un saldo neto de AED 2 millones, alcanzando el mínimo sin margen de seguridad. Esta es la trampa del patrimonio neto, en la que caen muchos compradores que aportaron un depósito inicial reducido.
04Por qué una tasación puede ser inferior a lo esperado
- Se basó en el precio del anuncio o en la estimación de un agente inmobiliario en lugar de obtener un certificado oficial.
- El mercado ha variado desde el momento de la compra y unidades similares en las inmediaciones se vendieron por menos.
- La antigüedad del inmueble, su estado de conservación o la falta de comodidades terminadas redujeron la tasación.
- El capital pendiente del préstamo es mayor de lo calculado, dejando unos fondos propios insuficientes.
- En una unidad sobre plano, aún no se ha pagado suficiente cantidad a la promotora para satisfacer el criterio de Abu Dabi.
- Su entidad prestamista no está reconocida como banco nacional.
05Qué medidas tomar ante una insuficiencia en las cifras
- 1
Obtenga el certificado oficial
Solicite el certificado de valor de su unidad antes de modificar nada. Si el importe no se corresponde con sus documentos, consulte a la autoridad de registro cómo se calculó y si cabe solicitar una revisión.
- 2
Reduzca el saldo de la hipoteca
Cada dirham de capital amortizado incrementa su patrimonio neto en la propiedad. Solicite a su banco el saldo exacto y los posibles gastos de amortización anticipada; después, calcule el pago mínimo indispensable para superar el umbral con cierto margen.
- 3
Combine varias propiedades
La normativa contempla uno o más inmuebles que sumen un total mínimo, por lo que acumular varias propiedades es válido si cada una está debidamente documentada.
- 4
Adelante pagos en inmuebles sobre plano
Si las próximas cuotas elevan las cantidades satisfechas por encima del umbral exigido, adelantar los pagos puede acelerar la obtención del visado.
- 5
Considere otra vía alternativa
Un depósito o una inversión empresarial de AED 2 millones pueden ser opciones válidas, y Abu Dabi dispone de una modalidad de visado de residencia sin permiso de trabajo para propietarios que no alcanzan el importe total.
06Documentación que debe preparar
- Propiedad libre de cargas: contrato de compraventa registrado o un certificado de valor
- Inmueble con hipoteca: certificado de valor y certificado registral que confirme que la propiedad está exenta de embargos gubernamentales
- Sobre plano: contrato con la promotora y justificantes de los pagos efectuados
- Documentación bancaria: extracto hipotecario actualizado y carta de no objeción
- Documentos de titularidad que acrediten con exactitud su porcentaje de propiedad
07Errores que pueden retrasarle meses
- Aplicar el criterio de Dubái a una vivienda ubicada en Abu Dabi.
- Dar por hecho que un precio de compra elevado garantiza automáticamente el cumplimiento de los requisitos.
- Aportar la cuantía del préstamo inicial en lugar del saldo pendiente actual.
- Presentar la solicitud con un patrimonio neto exacto de AED 2 millones y sin ningún margen.
- Considerar el precio facilitado por la promotora como una prueba válida de tasación.
- Olvidar verificar su porcentaje de titularidad en el caso de propiedades conjuntas.
Un apunte adicional: la autoridad competente puede exigirle conservar la propiedad durante un periodo tras la expedición del visado, por lo que planifique cualquier venta futura antes de iniciar la solicitud. No alcanzar las cifras suele tener una solución viable. Envíenos su escritura de propiedad, extracto hipotecario y tasación por WhatsApp para una revisión gratuita, y le indicaremos cuál es su situación y el procedimiento más ágil.
Preguntas sobre este tema
Con ese único inmueble no calificará. Puede plantearse combinarlo con otra propiedad, amortizar parte de la hipoteca o valorar una vía diferente.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.