Majitelé nemovitostí refinancují z mnoha pádných důvodů: nižší úroková sazba, nižší měsíční splátka nebo hotovost, kterou lze investovat jinam. Pokud se však vaše Golden Visa opírá o dubajskou nemovitost, je přirozené ptát se, zda změna úvěru nemůže ohrozit váš pobytový status.
Ve většině případů by k tomu dojít nemělo. Golden Visa vázaná na nemovitost se odvíjí od toho, co vlastníte, nikoli od toho, kdo vám na to půjčil peníze. Přesto existuje několik situací vyžadujících obezřetnost, a je užitečné o nich vědět ještě před podpisem nové hypoteční smlouvy.
01Co refinancování mění a co zůstává stejné
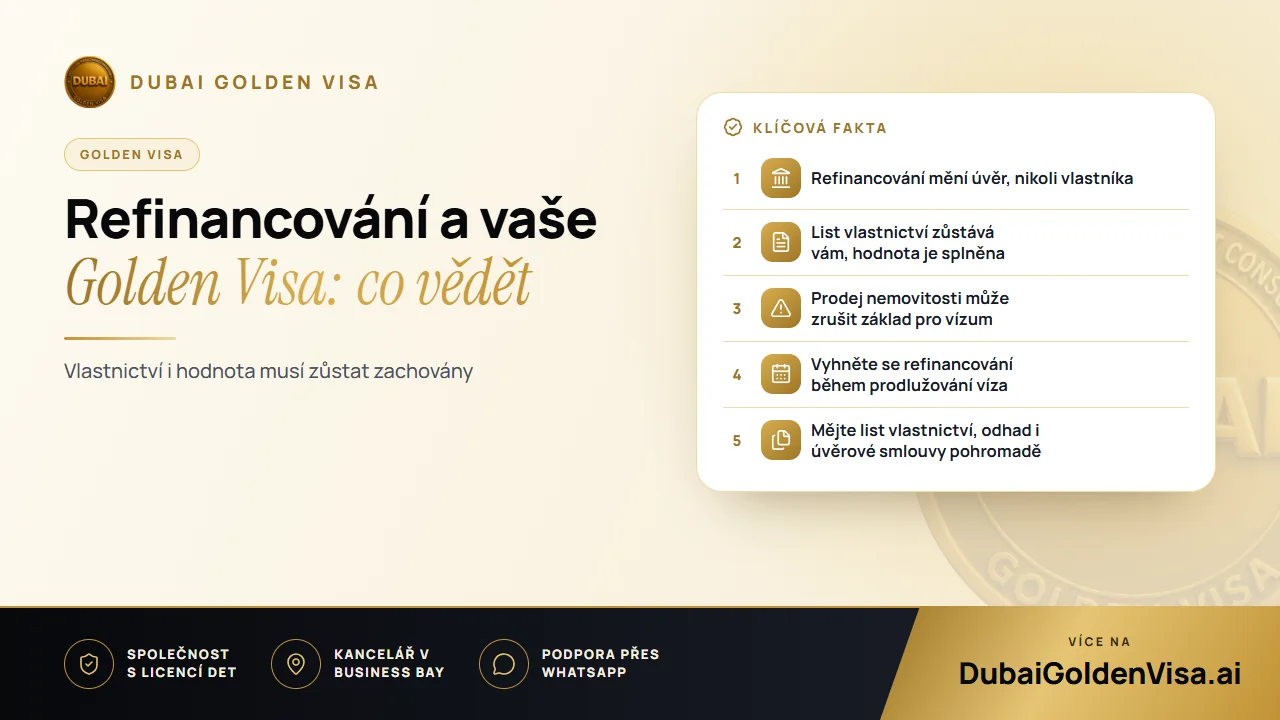
Při refinancování nový úvěr splatí ten původní. Nemovitost zůstává zapsána na vaše jméno, list vlastnictví je stejný a k žádnému prodeji ani převodu nedochází. Banka má na nemovitosti zkrátka zástavní právo jako záruku, přesně jako tomu bylo dříve.
Cesta ke Golden Visa skrze nemovitost vyžaduje vlastnictví nemovitosti v SAE v hodnotě AED 2 miliony nebo vyšší na vaše jméno. Nemovitost zatížená hypotékou se může započítat v plné hodnotě na základě souhlasného stanoviska poskytovatele úvěru (no-objection letter). Změna banky nebo vylepšení podmínek se tedy části, o kterou se vízum opírá, nijak nedotkne.
02Situace, které vyžadují zvýšenou pozornost
- Změna vlastnických podílů: pokud refinancování zahrnuje přidání nebo odebrání jména na listu vlastnictví, váš kvalifikovaný podíl se může změnit.
- Výrazné uvolnění vlastního kapitálu: nemovitost musí i poté splňovat podmínky týkající se hodnoty a vlastnictví pro účely víza.
- Využití získané hotovosti na nákup další nemovitosti, kterou plánujete započítat do celkové hodnoty: ujistěte se, že kombinovaná hodnota stále splňuje požadavky.
- Prodej refinancované nemovitosti: pokud je vaše vízum vázáno právě na ni, budete možná potřebovat jiné kvalifikované aktivum.
Tip
Jednoduché pravidlo
Zůstanou-li list vlastnictví, majitel i hodnota nemovitosti beze změny, nová hypotéka sama o sobě status víza nijak neovlivňuje. Pokud by se však kterákoli z těchto tří věcí měla změnit, obraťte se nejprve na nás.
03Správné načasování s ohledem na prodloužení víza
Když nastane čas na prodloužení vaší Golden Visa, váš status může projít opětovnou kontrolou. Pokud je refinancování zrovna rozpracované, list vlastnictví se aktualizuje nebo dokumenty z banky nejsou aktuální, prokázání vaší způsobilosti může trvat déle, než je nutné.
Nejjednodušším řešením je refinancovat s dostatečným předstihem před obdobím obnovy, nebo počkat, až bude prodloužení víza dokončeno. Takové plánování nic nestojí a eliminuje riziko zbytečných průtahů.
04Běžné možnosti refinancování a jejich význam
- 1
Nižší úroková sazba
Přejdete na výhodnější financování, přičemž vlastnictví i hodnota zůstávají stejné. Vízum zůstává nedotčeno.
- 2
Uvolnění vlastního kapitálu (equity release)
Půjčíte si proti zástavě nemovitosti, jejíž hodnota vzrostla. To je v pořádku za předpokladu, že nemovitost stále splňuje vízové podmínky.
- 3
Změna banky
Jde o záležitost mezi vámi a úvěrovými institucemi. Váš pobyt nezávisí na tom, u které banky máte úvěr sjednaný.
- 4
Refinancování a následný prodej
Prodej kvalifikované nemovitosti mění situaci od základu. Pro zachování víza ji možná budete muset nahradit jinou nemovitostí.
05Jak udržet vízum v bezpečí během refinancování
- Ověřte, že nemovitost splňuje požadavek na hodnotu AED 2 miliony před refinancováním, v jeho průběhu i po něm.
- Ponechte list vlastnictví (title deed) na své jméno a vyhněte se jakýmkoli ujednáním, která by měnila vlastníka nemovitosti.
- Nerefinancujte uprostřed procesu prodlužování víza.
- Mějte list vlastnictví, případné odhady a hypoteční smlouvu uložené na jednom místě.
- Zajímejte se o bankovní i vízová pravidla současně, protože banka nemusí znát imigrační požadavky.
Některé banky nabízejí držitelům Golden Visa atraktivní podmínky; přesto si nabídky sami důkladně porovnejte a pamatujte, že každý poskytovatel úvěru má vlastní pravidla.
Plánujete refinancování nebo se chystáte na prodloužení Golden Visa? Napište nám na WhatsApp a my vše bezplatně prověříme, aby vás ohledně vaší nemovitosti nic nezaskočilo.
Otázky k tomuto tématu
Ne, samo o sobě nikoli. Vízum závisí na vlastnictví a hodnotě nemovitosti a refinancování ponechává obojí beze změny.
Máte otázky k vlastnímu případu?
Napište nám a poradce Vám řekne, která cesta se hodí a co budete potřebovat.