Mnoho kupujících si před závazným rozhodnutím klade stejnou otázku: zabrání mi slabší kreditní skóre v získání Golden Visa? Tyto obavy obvykle pramení ze záměny dvou velmi odlišných postupů – jednoho vedeného bankami a druhého imigračními úřady.
Stručná odpověď zní, že při posuzování vízové žádosti se k vašemu kreditnímu skóre nepřihlíží. Podrobnější vysvětlení je však zásadní, protože úvěrová historie může ovlivnit způsob financování nemovitosti, což se následně promítne do související dokumentace.
01Co imigrační úřady skutečně kontrolují
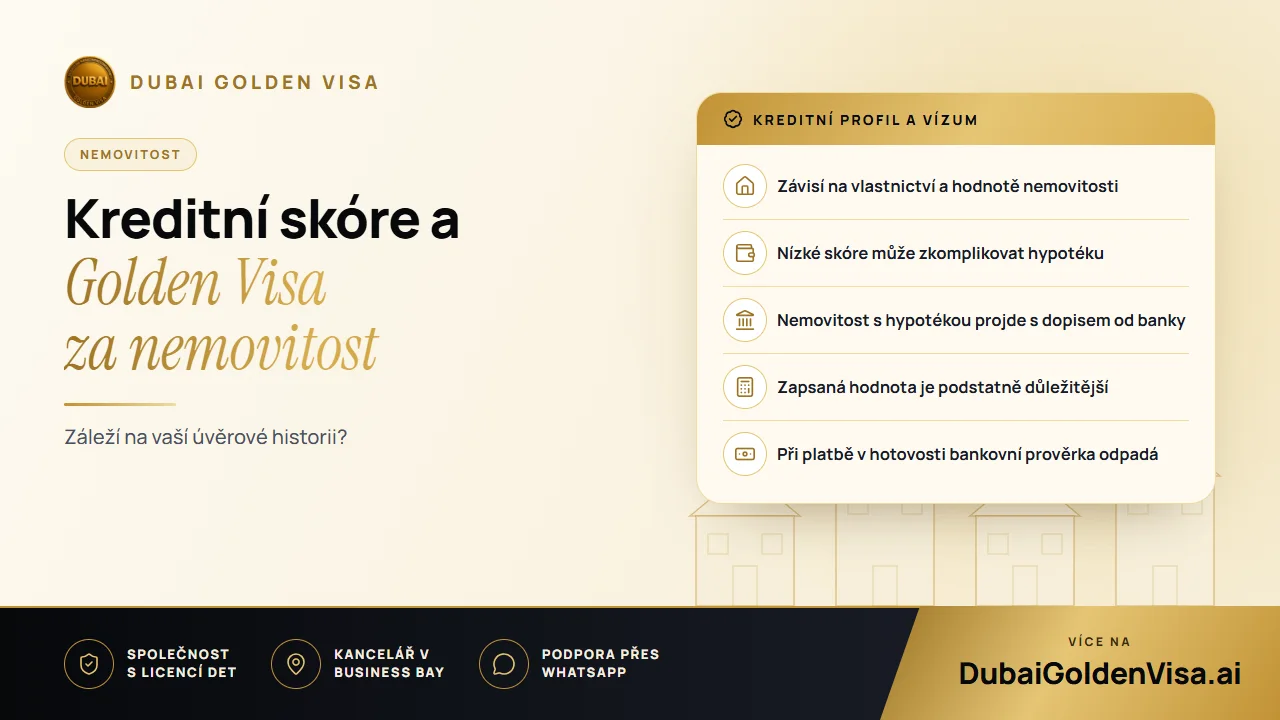
Tato cesta k pobytu staví na vlastnictví. Žádost se posuzuje s cílem ověřit, zda vlastníte způsobilou nemovitost v SAE v hodnotě AED 2 miliony nebo vyšší, zda je zapsána na vaše jméno u pozemkového úřadu a zda jsou dokumenty o vlastnictví v pořádku. Vaše historie splácení úvěrů, bankovní výpisy ani úvěrové zprávy součástí tohoto hodnocení nejsou.
Vzhledem k účelu této kategorie víz to dává smysl. Nabízí dlouhodobý pobyt těm, kteří do země vložili kapitál. Důkazem vašeho závazku je samotné vlastnictví, nikoli to, jak vzorně jste před pěti lety spláceli kreditní kartu.
02Kdy na úvěrové historii záleží: hypotéka
Pokud nákup financujete prostřednictvím úvěru, banka řeší zcela jinou otázku: zvládne tento žadatel bez potíží splácet dlouhodobý úvěr? Právě v tuto chvíli přichází na řadu kreditní historie, příjmy, stávající závazky a stabilita zaměstnání. Každá banka uplatňuje vlastní interní kritéria a žádná jednotná oficiální hranice neexistuje.
Obecně platí, že žadatelé se silnějším profilem dosáhnou na schválení snáze a získají výhodnější sazby, průměrné profily mohou financování získat za přísnějších podmínek a žadatelé se slabším profilem mohou potřebovat vyšší akontaci nebo budou mít omezenější výběr bank. Jde o ryze obchodní posouzení, nikoli o pravidla pro udělení pobytu.
Tip
Dva procesy běžící vedle sebe
Banka rozhoduje o tom, zda vám půjčí. Imigrační úřady rozhodují o tom, zda daná nemovitost splňuje podmínky pro vízum. Zamítnutí ze strany banky neovlivní vaši žádost o vízum a nemovitost splňující vízová kritéria vám automaticky nezaručí získání úvěru.
03Nemovitosti s hypotékou jsou zcela přípustné
Stále přetrvává mýtus, že nemovitost zatížená hypotékou nemůže sloužit k získání Golden Visa. Může. Nemovitost se započítává ve své plné hodnotě za předpokladu, že je zapsána na vaše jméno a financující banka vystaví souhlasné stanovisko (no-objection letter). Úvěr pouze mění způsob úhrady, nikoli způsobilost samotné nemovitosti.
Vzhledem k tomu, že dopis od banky je součástí podkladů, doporučujeme udržovat hypoteční účet v bezproblémovém stavu a požádat o tento dokument s předstihem. Případné průtahy obvykle vznikají pomalejším vyřizováním ze strany banky, nikoli vízovými předpisy.
04Co skutečně rozhoduje o výsledku: hodnota
Pokud existuje faktor, který stojí za pozdržením žádostí nejčastěji, je to ocenění nemovitosti. Úřady vycházejí z hodnoty zapsané u Dubai Land Department, nikoli z katalogové ceny, slibu developera nebo neformálního odhadu. Pokud je zapsaná hodnota nižší než AED 2 miliony, ani bezchybné kreditní skóre tento rozdíl nepřeklene.
Jestliže jste nemovitost pořídili dříve a ceny v dané lokalitě od té doby vzrostly, aktuální přecenění od společnosti schválené pozemkovým úřadem může uznatelnou částku posunout nad požadovanou hranici.
05Běžné situace
- Nákup v hotovosti s ne zcela ideální úvěrovou historií: jste zcela bez obav, protože se procesu neúčastní žádná banka a imigrační úřad kreditní skóre nezkoumá.
- Nákup částečně financovaný hypotékou: pro udělení víza nepředstavuje žádný problém, pokud hodnota nemovitosti a dokumentace splňují požadavky.
- Vynikající bonita, nemovitost v hodnotě AED 1.8 milionu: samo o sobě to nestačí. Je nutné navýšit celkovou hodnotu, například přikoupením druhé nemovitosti.
- Obavy, že úřady uvidí váš úvěrový registr: v rámci žádosti o vízum na základě nemovitosti jej po vás nikdo požadovat nebude.
Před nákupem je účelné prověřit samotnou nemovitost, nikoli vaši finanční minulost: nachází se v oblasti s možností plného vlastnictví (freehold), bude zapsaná hodnota činit AED 2 miliony nebo více a bude List vlastnictví (title deed) či Oqood vystaven na vaše jméno? Pokud jsou tyto podmínky splněny, zbytek procesu obvykle proběhne hladce.
Nejste si jisti, jak budou váš nákup či hypotéku posuzovat úřady? Pošlete nám podrobnosti přes WhatsApp a my vše před podpisem smluv bezplatně prověříme.
Otázky k tomuto tématu
Ne. U této kategorie víz není žádné minimální skóre stanoveno ani posuzováno. Bude jej zkoumat výhradně banka, která vám poskytuje úvěr na nákup.
Máte otázky k vlastnímu případu?
Napište nám a poradce Vám řekne, která cesta se hodí a co budete potřebovat.