Mulți proprietari presupun că programul Golden Visa este destinat exclusiv celor care dețin o vilă scumpă sau un penthouse spectaculos. În realitate, pragul de AED 2 milioane ia în calcul valoarea totală a ceea ce dețineți. O garsonieră într-o comunitate și un apartament în alta pot atinge această sumă la fel de bine ca o singură proprietate de lux.
Acest lucru face ca opțiunea să fie accesibilă și pentru investitorii care și-au construit portofoliul treptat. Iată cum funcționează cumularea, ce condiții trebuie să îndeplinească fiecare proprietate și erorile care blochează cel mai des dosarele.
01Cum se calculează valoarea cumulată
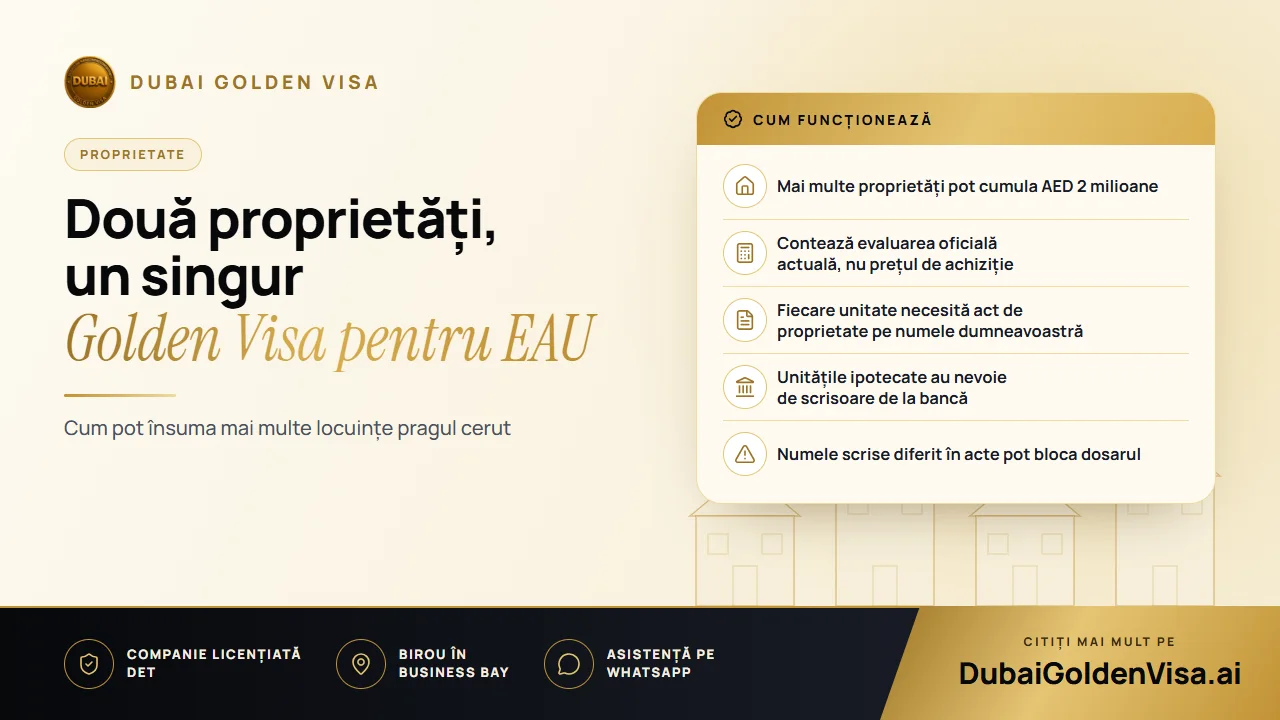
Criteriul investiției imobiliare prevede deținerea uneia sau mai multor proprietăți cu o valoare totală de cel puțin AED 2 milioane. Departamentul funciar confirmă sumele, iar dosarul înaintează ca o singură cerere. O casă înșiruită (townhouse) de AED 1,4 milioane și o garsonieră de AED 700.000 vor depăși împreună pragul cerut, iar trei sau patru unități mai mici sunt tratate exact la fel ca două mai mari.
Ceea ce contează este valoarea recunoscută oficial de departamentul funciar. Contractul de vânzare-cumpărare, estimarea unui agent imobiliar sau o evaluare privată nu au aceeași greutate. Dacă ați cumpărat două apartamente pentru suma totală de AED 1,75 milioane, iar evaluarea oficială actuală indică AED 2,3 milioane, valoarea actuală este cea luată în considerare.
Evaluările pot fluctua în ambele sensuri, așadar obțineți un certificat recent înainte de a depune dosarul, în loc să vă bazați pe unul vechi.
02Ce condiții trebuie să îndeplinească fiecare proprietate
- Un act de proprietate (title deed) înregistrat pe numele dumneavoastră, emis pentru fiecare unitate. Dacă dețineți o proprietate în comun cu soțul sau soția, se evaluează cota-parte care vă revine.
- Un certificat Oqood de la un dezvoltator autorizat pentru orice unitate off-plan. În cazul proprietăților off-plan se ia în calcul suma achitată până în prezent.
- O scrisoare de non-obiecție din partea băncii pentru fiecare unitate ipotecată. O proprietate ipotecată se ia în calcul la valoarea ei integrală.
- Absența oricărei hotărâri judecătorești, interdicții sau probleme de înregistrare. O singură unitate blocată poate întârzia întregul dosar.
- Amplasarea într-o zonă deschisă regimului de proprietate aplicabil.
Sfat
Ipotecile nu reprezintă un obstacol
O locuință achiziționată prin credit este luată în calcul la valoarea sa integrală, astfel că nu este necesar să fi achitat deja o mare parte din ea. Aveți nevoie, în schimb, de o scrisoare de non-obiecție de la fiecare bancă creditoare; vă recomandăm să le solicitați din timp, deoarece băncile pot avea nevoie de o perioadă mai lungă de procesare.
03Proprietăți situate în emirate diferite
Cumularea a două proprietăți din Dubai este de regulă cea mai simplă abordare, deoarece verificările sunt realizate de un singur departament funciar. Dacă unitățile dumneavoastră se află în emirate diferite, veți avea nevoie, în general, de o evaluare sau de o confirmare de la biroul funciar al fiecărui emirat, iar etapele trebuie coordonate cu atenție. Acest lucru este posibil, dar implică pași suplimentari, așa că este indicat să alocați mai mult timp.
04Documente necesare
- Act de proprietate (title deed) pentru fiecare unitate sau Oqood pentru proprietățile off-plan
- Rapoarte oficiale de evaluare recente care să însumeze cel puțin AED 2 milioane
- Scrisoare de non-obiecție de la bancă pentru fiecare ipotecă
- Pașaport valabil cel puțin șase luni
- Fotografii tip pașaport pe fundal alb
- Certificat de căsătorie cu legalizare, dacă soțul sau soția face parte din dosar
- Asigurare medicală valabilă în EAU
Dosarele pe bază de investiție imobiliară durează de obicei între 5 și 7 zile lucrătoare după ce documentația este completă, deși unitățile suplimentare presupun verificări adiționale. Taxele guvernamentale sunt de aproximativ AED 9.459 pentru solicitantul principal, iar pentru fiecare membru al familiei costul este de aproximativ AED 2.710, plus AED 1.180 pentru Emirates ID și examenul medical pentru adulți.
05Unde apar erorile în dosarele cumulate
- 1
Neconcordanțe între nume
Un al doilea prenume scris diferit pe două acte de proprietate este suficient pentru a ridica semne de întrebare. Corectați această situație înainte de depunerea dosarului.
- 2
Utilizarea prețului de achiziție
Trimiterea sumei plătite inițial în loc de o evaluare actuală poate face ca un portofoliu altfel eligibil să pară că nu atinge pragul minim.
- 3
O evaluare învechită
Certificatele de evaluare își pierd valabilitatea, așa că este important să prezentați unul de dată recentă.
- 4
Lipsa unei scrisori bancare
Atunci când sunt implicate două bănci creditoare, se întâmplă frecvent să fie solicitată scrisoarea doar de la una dintre ele.
- 5
Vânzarea ulterioară a unei proprietăți
Dacă vânzarea unei unități reduce valoarea totală sub AED 2 milioane, viza poate fi afectată. Consultați-ne înainte de a vinde.
06De ce preferă anumiți proprietari două unități
Distribuirea investiției în două proprietăți poate genera două venituri din chirii și vă oferă expunere în două comunități distincte. Proprietățile din categoria medie sunt adesea mai ușor de închiriat sau de revândut decât o singură proprietate de lux, oferindu-vă o flexibilitate sporită în cazul în care doriți să vă reorganizați portofoliul ulterior.
Dețineți două proprietăți și doriți să știți dacă ating valoarea necesară? Trimiteți-ne ambele acte de proprietate pe WhatsApp, iar noi vom verifica gratuit valoarea cumulată, scrisorile bancare și pașii următori.
Întrebări despre acest subiect
Nu. Trei sau patru unități mai mici sunt tratate exact la fel ca două unități mai mari, deși fiecare act de proprietate trebuie verificat individual, astfel că un număr mai mare de unități poate prelungi ușor procesul de analiză.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.