Numeroși proprietari au cumpărat un apartament în Dubai pentru AED 1.6 sau 1.8 milioane, au presupus că Golden Visa este de neatins și au renunțat la idee. De atunci, multe zone ale orașului au crescut în valoare. Dacă vă regăsiți în această situație, s-ar putea să fiți deja mai aproape de prag decât credeți.
Opțiunea imobiliară impune deținerea unei proprietăți în EAU în valoare de cel puțin AED 2 milioane. Acest articol explică modul în care creșterea valorii se încadrează în acest criteriu, ce dovezi sunt necesare și unde aprecierea nu mai este de ajutor.
01Valoarea de acum, nu prețul de atunci
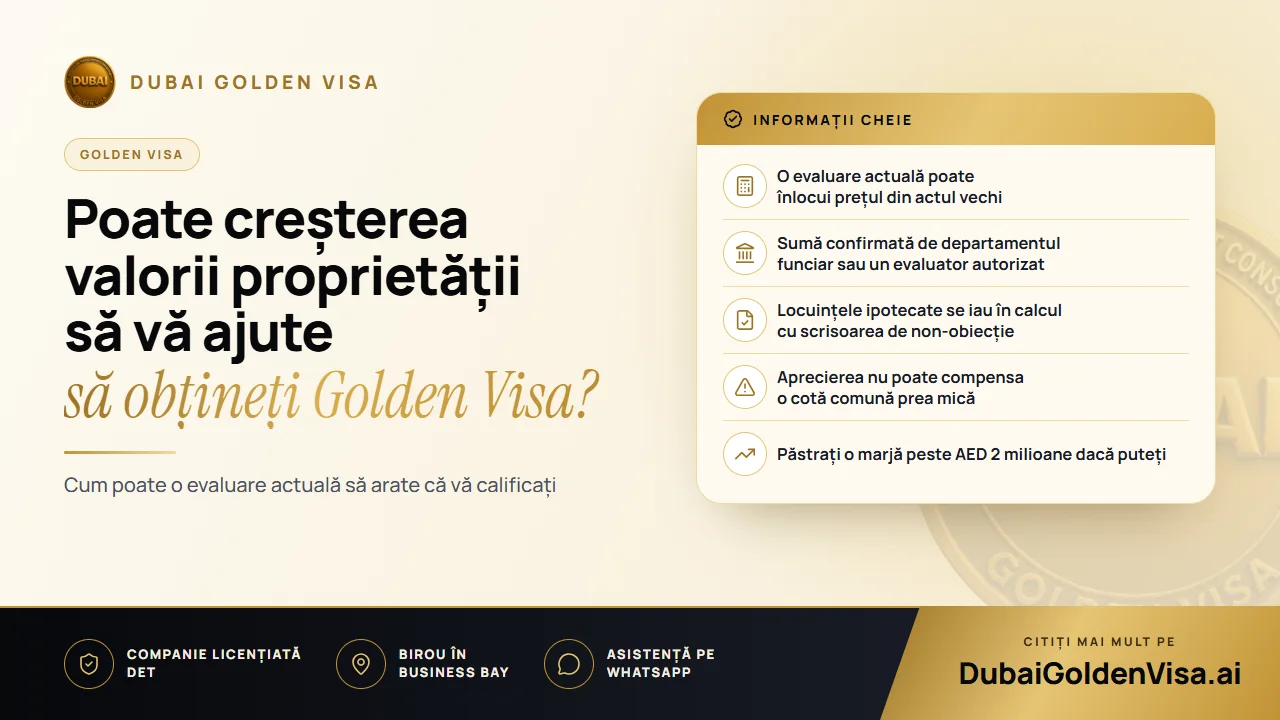
Pragul se referă la valoare, iar o evaluare actuală poate înlocui prețul dintr-un act de proprietate mai vechi. Dacă ați cumpărat cu AED 1.7 milioane, iar locuința este evaluată acum la AED 2.1 milioane, acea evaluare poate susține cererea. Proprietatea poate fi o singură unitate sau mai multe însumate, atâta timp cât sunt pe numele dumneavoastră.
Acest lucru este valabil și pentru locuințele ipotecate. O locuință evaluată la AED 2.5 milioane este luată în calcul la valoarea sa integrală, chiar și cu un sold restant considerabil, cu condiția ca banca dumneavoastră să emită o scrisoare de non-obiecție. Ceea ce ați achitat deja nu reduce valoarea luată în considerare.
Sfat
O simplă estimare nu este suficientă
Anunțurile online, părerile agenților și propria percepție asupra pieței nu vor fi acceptate. Valoarea trebuie să fie certificată de departamentul funciar sau de un evaluator autorizat de acesta.
02Certificatul de evaluare
Evaluarea este documentul care transformă evoluția pieței în eligibilitate. Aceasta provine de la o companie licențiată de DLD și conține un număr de înregistrare verificabil. Fără aceasta, aprecierea valorii nu are nicio greutate juridică în dosarul dumneavoastră.
Evaluările reflectă un moment anume în timp, astfel că, de regulă, organizăm una aproape de data depunerii dosarului. Dacă este prea veche, vi se poate solicita una recentă.
03Cum sunt tratate diferitele tipuri de proprietăți
- Locuințe finalizate: o evaluare certificată de cel puțin AED 2 milioane este documentul esențial, alături de actul dumneavoastră de proprietate.
- Locuințe ipotecate: se ia în calcul valoarea integrală odată ce banca furnizează scrisoarea de non-obiecție.
- Unități off-plan: cu un Oqood de la un dezvoltator aprobat, unitatea poate fi luată în considerare indiferent de suma achitată, deși valoarea recunoscută este cea confirmată de departamentul funciar.
- Proprietăți multiple: valorile se cumulează, astfel încât două unități care individual se situează sub prag pot depăși limita împreună.
04Când creșterea nu este suficientă
Creșterea valorii nu poate salva un dosar cu alte neajunsuri. Dacă sunteți coproprietar, cota dumneavoastră este cea care trebuie să atingă AED 2 milioane, iar un preț total mai mare nu schimbă acest lucru. De asemenea, proprietatea trebuie să fie înregistrată pe numele dumneavoastră, iar o locuință ipotecată necesită scrisoarea băncii.
Valorile pot evolua și în sens descendent. Un cumpărător care a plătit AED 2.3 milioane la un vârf de piață ar putea constata că o nouă evaluare scade sub prag. Dacă vă aflați chiar peste AED 2 milioane, o scădere modestă vă poate plasa dedesubt, motiv pentru care o marjă de siguranță este utilă atunci când alegeți pe ce proprietate să vă bazați.
05Verificarea eligibilității dumneavoastră astăzi
- 1
Pregătiți actul de proprietate
Verificați pe numele cui este emis, cota dumneavoastră și valoarea înregistrată.
- 2
Obțineți o evaluare actuală
Solicitați un certificat de la un evaluator autorizat sau lăsați-ne pe noi să ne ocupăm.
- 3
Comparați cu pragul impus
Însumați toate proprietățile eligibile pe numele dumneavoastră și consemnați orice ipotecă.
- 4
Pregătiți dosarul
Adunați pașaportul, asigurarea, fotografia și, dacă este necesar, scrisoarea din partea băncii.
- 5
Depuneți cererea la timp
Dosarele imobiliare fără complicații durează, de obicei, între 5 și 7 zile lucrătoare de la completarea documentelor.
Odată ce viza este emisă, păstrați documentele proprietății în siguranță. Este posibil să vi se ceară din nou dovezi privind proprietatea la reînnoire, iar dacă intenționați să vindeți, discutați mai întâi cu noi pentru a vă planifica următorul statut.
Vă întrebați dacă locuința dumneavoastră a atins valoarea pentru Golden Visa? Trimiteți-ne o fotografie a documentului de tip act de proprietate (title deed) pe WhatsApp pentru o verificare gratuită. Vă vom spune dacă o evaluare vă poate fi de folos și care sunt pașii următori.
Întrebări despre acest subiect
Nu. Valoarea trebuie să fie certificată de departamentul funciar sau de un evaluator autorizat, astfel că o estimare de la un broker nu va fi acceptată.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.