Pentru majoritatea cumpărătorilor, o ipotecă este pur și simplu modul în care se cumpără o locuință. Puțini oameni plătesc numerar pentru un apartament de AED 2 milioane, așa că ar fi ciudat dacă un împrumut ar exclude obținerea unui Golden Visa. Nu este cazul. O proprietate ipotecată poate susține o viză de zece ani, cu condiția îndeplinirii câtorva cerințe.
Acest ghid explică aceste condiții în ordine și clarifică vechea idee conform căreia trebuie mai întâi să achitați jumătate din preț. Dacă vi s-a spus acest lucru, citiți mai departe.
01Regula valorii și vechea regulă a plății
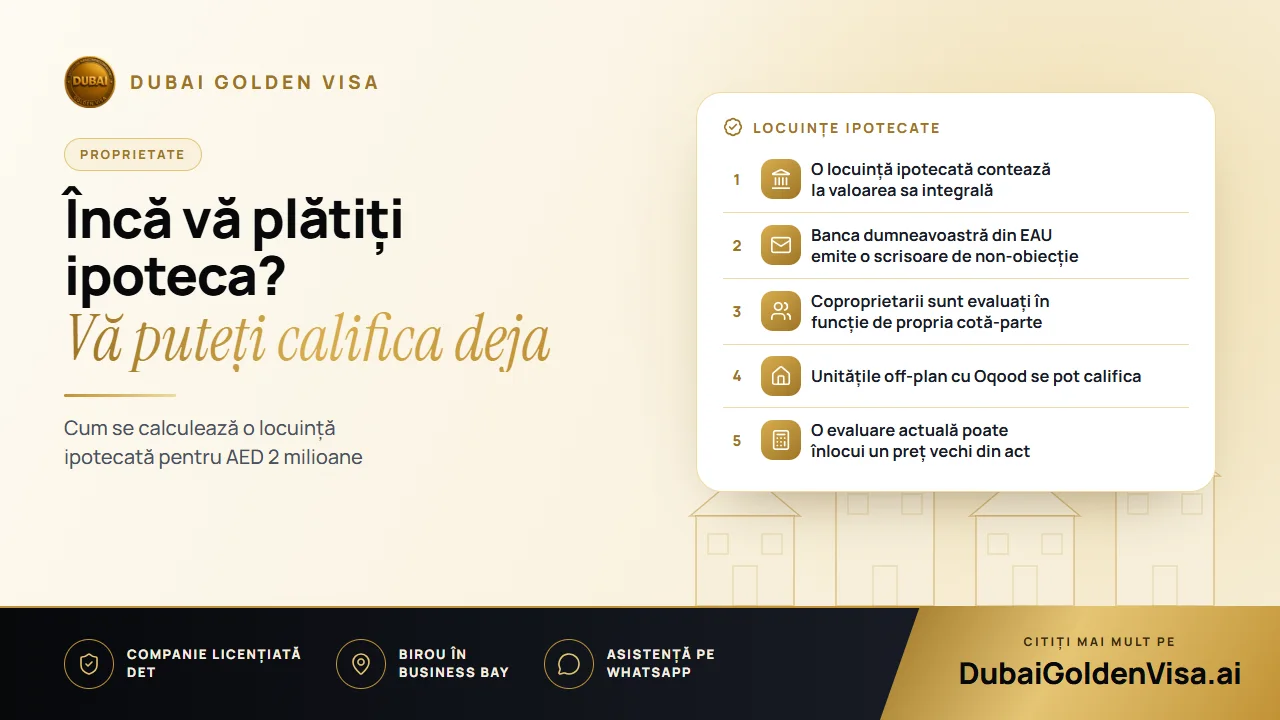
Ani la rând, mulți solicitanți au fost sfătuiți că trebuie să fi plătit aproximativ jumătate din preț înainte de a aplica. La acea abordare s-a renunțat. Ceea ce contează astăzi este valoarea proprietății, nu suma pe care ați plătit-o deja. O locuință evaluată la AED 2 milioane sau mai mult se califică pe baza acelei valori, indiferent dacă este achitată integral, ipotecată sau cumpărată în rate.
Valoarea de referință provine în mod normal din act de proprietate (title deed) sau, dacă actul este vechi și prețul este mic, dintr-o evaluare curentă emisă de DLD. Dacă piața a crescut de la momentul achiziției, evaluarea vă poate ajuta să atingeți pragul necesar.
02Ce trebuie să confirme banca
Creditorul dumneavoastră trebuie să emită o scrisoare de non-obiecție. Aceasta precizează că banca nu are nicio obiecție cu privire la emiterea unui permis de rezidență pe baza proprietății și arată cât s-a plătit și cât a rămas de achitat. Creditorul trebuie să fie o bancă din EAU.
Solicitați această scrisoare din timp. Unele bănci au nevoie de câteva zile lucrătoare, iar câteva au propriile proceduri interne. Un scurt apel către ofițerul dumneavoastră de cont înainte de a aplica vă poate economisi o săptămână.
Sfat
Așteptați-vă la înregistrarea unei sarcini
Atunci când o proprietate susține un Golden Visa, o restricție este înregistrată asupra acesteia, astfel încât dreptul de proprietate să se mențină pe durata valabilității vizei. Aceasta coexistă alături de ipoteca băncii dumneavoastră. Dacă intenționați să vindeți sau să refinanțați ulterior, discutați mai întâi cu noi pentru ca etapele să fie parcurse în ordinea corectă.
03Coproprietatea și proprietățile multiple
Nu aveți nevoie de o singură proprietate în valoare de AED 2 milioane. Mai multe acte pe numele dumneavoastră pot fi cumulate. Totuși, în cazul coproprietății, criteriul se aplică doar cotei dumneavoastră. Dacă dumneavoastră și un partener de afaceri dețineți fiecare jumătate dintr-un apartament de AED 3 milioane, cota dumneavoastră este de AED 1.5 milioane și nu atinge pragul de una singură.
Soții beneficiază adesea de condiții mai flexibile, așa că verificați modul în care este împărțit actul și dacă certificatul dumneavoastră de căsătorie are legalizare pentru utilizare în EAU. Dacă intenționați să cumulați mai multe proprietăți, asigurați-vă că fiecare este înregistrată pe numele dumneavoastră și că puteți obține extrasele de cont sau evaluările pentru acestea.
04Proprietăți finalizate și unități off-plan
- Proprietate finalizată: act de proprietate (title deed) și confirmarea valorii de la departamentul funciar susțin dosarul.
- Proprietate off-plan: se utilizează înregistrarea Oqood și prețul de achiziție, iar dezvoltatorul trebuie să fie aprobat. Plățile efectuate până în prezent nu modifică eligibilitatea.
- Proprietate off-plan ipotecată: este necesară scrisoarea băncii și, dacă este cazul, o scrisoare din partea dezvoltatorului.
05Documente și proces
- 1
Verificați actul de proprietate și cota-parte
Confirmați valoarea înregistrată, cota de proprietate și dacă aveți nevoie de o evaluare nouă.
- 2
Obțineți scrisoarea de la bancă
Solicitați creditorului scrisoarea de non-obiecție cu suma achitată și soldul rămas.
- 3
Depuneți cererea
Dosarul dumneavoastră este depus în timp ce vă aflați în EAU, sau un permis de intrare vă permite să sosiți în țară dacă sunteți în străinătate.
- 4
Examen medical și Emirates ID
Efectuați examen medical și date biometrice după ce cererea dumneavoastră este aprobată.
Dosarele de proprietate cu documente complete durează de obicei între cinci și șapte zile lucrătoare. Costul guvernamental pentru solicitantul principal este de aproximativ AED 9,459, iar fiecare membru al familiei adaugă în jur de AED 2,710, plus AED 1,180 pentru Emirates ID și AED 285 pentru examen medical dacă sunt adulți.
06Greșeli frecvente de evitat
Cea mai frecventă greșeală este presupunerea că suma deja plătită decide eligibilitatea. A doua este ignorarea unui act comun și luarea în calcul a întregului preț. A treia este amânarea scrisorii de la bancă până la final, ceea ce blochează întregul dosar. Noi verificăm toate aceste trei aspecte înainte de depunere.
Dacă aveți o ipotecă și doriți să știți dacă puteți aplica, trimiteți-ne un mesaj pe WhatsApp cu o fotografie a actului dumneavoastră. Vom efectua o verificare gratuită a eligibilității și vă vom spune ce documente să solicitați mai întâi.
Întrebări despre acest subiect
Creditorul trebuie să fie o bancă din EAU. Împrumuturile de la creditori din străinătate nu sunt, în general, acceptate în acest scop.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.