Numeroși proprietari din Dubai amână solicitarea unui Golden Visa deoarece presupun că banca deține încă o parte prea mare din locuința lor. Este o grijă de înțeles, însă, de regulă, nefondată. O proprietate ipotecată poate constitui baza unei rezidențe de zece ani, iar valoarea luată în calcul este valoarea integrală a locuinței, nu doar suma pe care ați rambursat-o deja.
Diferența o fac documentele. Autoritățile vor să se asigure că banca finanțatoare este de acord cu emiterea unei vize de rezidență în baza respectivei proprietăți. În acest articol vă explicăm cum funcționează procedura, cui i se potrivește și unde apar cele mai frecvente greșeli.
01Cum este evaluată o locuință finanțată prin credit
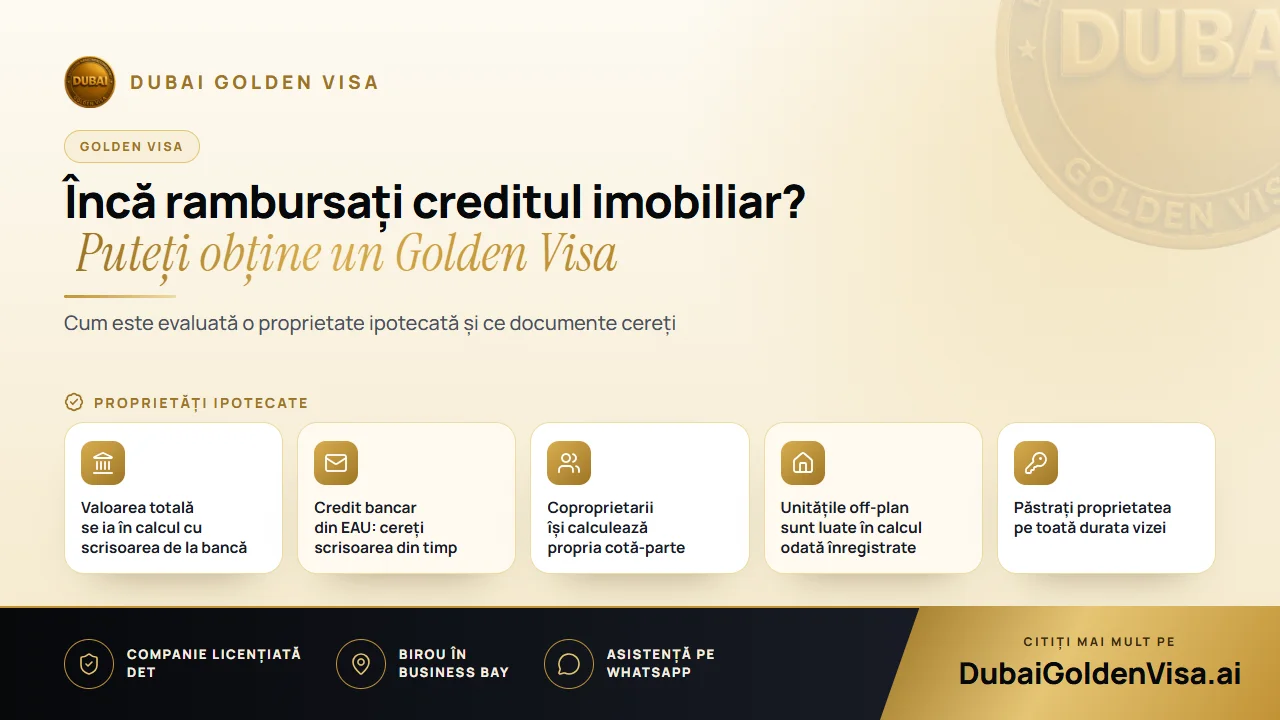
Pentru categoria bazată pe investiții imobiliare, cerința principală este ca proprietatea dumneavoastră din EAU să aibă o valoare de minimum AED 2 milioane. Existența unei ipoteci nu modifică această regulă. Locuința este evaluată la valoarea sa integrală, iar implicarea băncii este atestată printr-un singur document justificativ.
Acest document este o scrisoare de non-obiecțiune de la banca la care aveți creditul. Prin aceasta, banca anunță autoritățile că este de acord ca locuința să servească drept bază pentru rezidența dumneavoastră. De asemenea, este uzual ca scrisoarea să menționeze suma achitată până în prezent și soldul rămas de plată, astfel încât autoritățile să aibă o imagine completă.
Creditul propriu-zis trebuie contractat la o bancă ce operează în EAU. Un împrumut imobiliar obținut de la o instituție din țara dumneavoastră de origine este o situație diferită, iar această procedură nu a fost concepută pentru astfel de finanțări. Dacă aveți o astfel de structură de finanțare externă, discutați cu noi înainte de a începe demersurile.
Sfat
Solicitați băncii scrisoarea corespunzătoare
Când luați legătura cu ofițerul dumneavoastră bancar, menționați că documentul este necesar pentru o cerere de rezidență pe baza unei proprietăți. Solicitați o scrisoare de non-obiecțiune care să indice atât suma deja achitată, cât și soldul rămas de plată. Omiterea oricăreia dintre aceste două cifre reprezintă cel mai frecvent motiv pentru care dosarele cu proprietăți ipotecate sunt retrimise spre corectare.
02Coproprietarii și soții
Coproprietatea necesită o atenție deosebită, spre deosebire de o ipotecă simplă. Dacă pe actul de proprietate (title deed) figurați alături de soț/soție, un frate sau o soră ori un partener de afaceri, cota dumneavoastră individuală este cea care trebuie să atingă pragul minim. Două nume pe un singur act nu vă permit să cumulați o singură valoare de AED 2 milioane între dumneavoastră.
Să luăm exemplul unui cuplu care a cumpărat o locuință de AED 3 milioane printr-un credit comun. Fiecare deține jumătate, în valoare de AED 1,5 milioane, astfel că niciunul nu atinge pragul în mod individual. Soluția practică este adesea restructurarea dreptului de proprietate, astfel încât unul dintre soți să dețină o cotă eligibilă, urmând să îl sponsorizeze pe celălalt printr-o viză de familie. În schimb, o locuință de cel puțin AED 4 milioane împărțită în mod egal le permite ambilor coproprietari să se califice independent.
Întrucât structura de proprietate poate fi modificată înainte de depunerea cererii, dar este complicat de schimbat ulterior, este recomandat să discutați cu noi din timp dacă planificați o achiziție.
03Proprietățile off-plan și achizițiile în rate
O locuință cumpărată direct de la un dezvoltator printr-un plan de rate nu implică o ipotecă bancară, dar poate fi eligibilă. O unitate off-plan de la un dezvoltator autorizat este acceptată odată ce este înregistrată la Dubai Land Department prin sistemul Oqood, indiferent de procentul achitat până în acel moment. Un simplu contract de vânzare-cumpărare semnat nu este suficient, deoarece autoritățile solicită confirmarea înregistrării oficiale.
Dacă dețineți o unitate off-plan și o proprietate finalizată, valorile acestora pot fi cumulate, cu condiția ca ambele să fie înregistrate pe numele dumneavoastră.
04Ce opțiuni aveți dacă valoarea este sub pragul cerut
Există câteva soluții practice la care se apelează frecvent atunci când o proprietate se situează chiar sub valoarea de AED 2 milioane.
- Solicitați o reevaluare la zi. Dacă piața a crescut de la data achiziției, o evaluare emisă de Dubai Land Department poate înlocui prețul inițial din actul de proprietate.
- Adăugați o a doua proprietate. O unitate de valoare mai mică, înregistrată pe numele dumneavoastră, poate aduce valoarea totală cumulată peste pragul cerut.
- Luați în considerare viza de investitor imobiliar pe doi ani ca soluție intermediară. De la 1 mai 2026, un proprietar unic al unei locuințe finalizate nu este condiționat de o valoare minimă, în timp ce coproprietarii au nevoie de o cotă înregistrată în valoare de minimum AED 400.000 fiecare. În acest mod vă asigurați rezidența în timp ce vă pregătiți pentru obținerea vizei extinse.
05Cum decurge procesul
- 1
Pregătiți actele proprietății
Actul de proprietate (title deed) sau certificatul Oqood, contractul de credit ipotecar și pașaportul dumneavoastră.
- 2
Solicitați scrisoarea de la bancă
Faceți acest pas din timp, fiind singurul document al cărui termen de emitere depinde de o terță parte.
- 3
Confirmați valoarea proprietății
Verificăm dacă valoarea din actul de proprietate respectă pragul cerut și organizăm o evaluare oficială, dacă este cazul.
- 4
Depuneți cererea
Cererile se depun în timp ce vă aflați în EAU. Dacă sunteți în străinătate, se emite un permis de intrare pentru sosirea în țară.
- 5
Examenul medical și Emirates ID
Ambele etape au loc după aprobarea preliminară, iar echipa noastră se ocupă de toate programările.
Odată dosarul complet, procesarea cererilor pentru proprietăți durează, în general, între cinci și șapte zile lucrătoare. Taxele guvernamentale pentru solicitantul principal sunt de aproximativ AED 9.459, iar pentru fiecare membru al familiei de aproximativ AED 2.710, plus AED 1.180 pentru Emirates ID și costul aferent pentru examen medical în cazul adulților. Aceste sume sunt orientative, urmând să vă confirmăm costul exact înainte de efectuarea oricărei plăți.
06După emiterea vizei
Viza este direct legată de proprietate, astfel că vânzarea acesteia sau executarea garanției de către bancă poate anula baza legală a rezidenței dumneavoastră. Dacă intenționați să refinanțați sau să vindeți proprietatea pe parcursul celor zece ani, consultați-ne în prealabil pentru a stabili etapele necesare.
Vestea bună este că deținătorii de Golden Visa sunt scutiți de regula absenței de maximum șase luni care poate duce la anularea unei vize de rezidență obișnuite, permițându-vă să călătoriți și să locuiți în străinătate pe perioade îndelungate. Va fi necesar să dețineți o asigurare medicală valabilă atât pentru dumneavoastră, cât și pentru membrii familiei pe care îi sponsorizați.
Nu sunteți sigur dacă locuința dumneavoastră ipotecată este eligibilă? Contactați-ne pe WhatsApp pentru o verificare gratuită. Trimiteți-ne o copie a actului de proprietate și datele creditului, iar noi vă vom explica clar opțiunile disponibile.
Întrebări despre acest subiect
Nu. Instituția bancară confirmă doar, în scris, că este de acord ca locuința să stea la baza acordării rezidenței. Aprobarea vizei este stabilită exclusiv de autoritățile guvernamentale.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.