Majoritatea cumpărătorilor din EAU apelează la un credit bancar pentru cel puțin o parte din preț, apărând astfel o îngrijorare frecventă: dacă banca are încă drepturi asupra locuinței, poate aceasta susține un Golden Visa? În practică se poate, dacă sumele și documentele sunt conforme.
Iată cum interacționează creditul cu normele de acordare a vizei, ce trebuie să furnizeze banca și greșelile care îi costă timp pe solicitanți.
01Cum este tratată o ipotecă
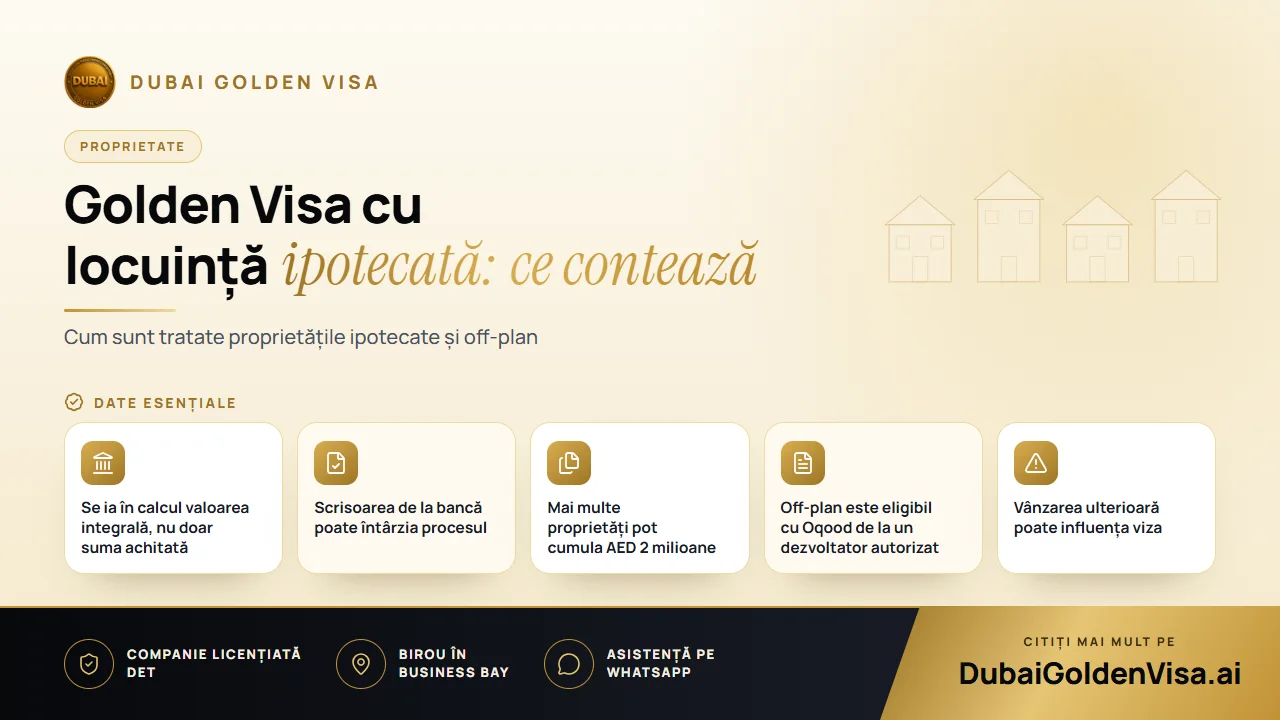
Traseul prin proprietate imobiliară impune deținerea unei proprietăți în EAU în valoare de cel puțin AED 2 milioane. Pentru o locuință ipotecată, valoarea luată în calcul este valoarea totală a proprietății, nu suma pe care ați achitat-o personal. Aceasta înseamnă că un cumpărător cu un avans modest și un credit substanțial se poate califica în continuare, atât timp cât proprietatea în sine atinge pragul minim.
Autoritățile de imigrare solicită confirmarea faptului că banca dumneavoastră creditoare nu are nicio obiecție cu privire la solicitarea de rezidență pe baza acelei proprietăți. Această confirmare ia forma unei scrisori de non-obiecție emise de bancă.
Sfat
Solicitați scrisoarea din timp
Băncile pot avea nevoie de timp pentru a emite scrisoarea, iar unele utilizează formulări proprii. Solicitați documentul de îndată ce actul de proprietate (title deed) este înregistrat și precizați băncii că este necesar pentru o cerere de Golden Visa, astfel încât să cuprindă toate mențiunile corecte.
02O singură proprietate, mai multe proprietăți sau off-plan
Suma de AED 2 milioane poate proveni de la o singură locuință sau din cumularea mai multor acte de proprietate. Dacă dețineți două apartamente evaluate la AED 1.2 milioane fiecare, ambele înregistrate pe numele dumneavoastră, împreună depășesc pragul cerut.
Achizițiile off-plan pot fi, de asemenea, eligibile. Dacă ați cumpărat de la un dezvoltator aprobat și dețineți un Oqood, unitatea este luată în calcul indiferent de suma achitată până în prezent. Planul de plată nu trebuie să fie finalizat.
Dacă ați cumpărat cu câțiva ani în urmă, iar actul menționează o sumă mai mică de AED 2 milioane, o evaluare actuală DLD poate înlocui prețul inițial. O ipotecă nu împiedică acest demers, deși poate fi necesar să informați banca.
03De la actul de proprietate la viză
- 1
Confirmați valoarea înregistrată
Verificați actul de proprietate (title deed) sau certificatul Oqood pentru cota de proprietate și valoare. Dacă valoarea este sub prag, luați în calcul o evaluare oficială.
- 2
Obțineți scrisoarea de la bancă
Solicitați scrisoarea de non-obiecție de la creditorul dumneavoastră și păstrați o copie a detaliilor ipotecii.
- 3
Confirmarea de la departamentul funciar
Dubai Land Department verifică dreptul de proprietate și valoarea, astfel încât proprietatea să poată fi asociată cererii dumneavoastră.
- 4
Depuneți cererea de rezidență
Dosarul este transmis către autoritatea de imigrare. Dacă vă aflați în străinătate, un permis de intrare vă permite să veniți pentru finalizarea procedurii.
- 5
Examen medical și date biometrice
Efectuați examenul medical și înregistrați datele biometrice pentru Emirates ID, după care vă este eliberată viza pe zece ani.
Pentru dosarele bazate pe proprietăți, aprobarea durează de regulă între 5 și 7 zile lucrătoare de la completarea documentelor. Viza dumneavoastră actuală este anulată abia după aprobarea inițială, asigurându-se astfel continuitatea rezidenței.
04Greșelile cel mai des întâlnite
- Baza pusă pe contractul de vânzare-cumpărare în loc de un act de proprietate (title deed) înregistrat sau un Oqood.
- Depunerea dosarului înainte ca banca să fi emis scrisoarea necesară.
- Prezumția că o proprietate deținută în coproprietate este luată în calcul integral, chiar dacă propria cotă este sub AED 2 milioane.
- Menținerea unei valori vechi din act, atunci când o reevaluare recentă ar depăși pragul cerut.
- Omiterea faptului că viza depinde de menținerea proprietății, înstrăinarea acesteia putând duce la anularea vizei.
05Care sunt costurile
Taxele guvernamentale pentru această categorie imobiliară însumează aproximativ AED 9,459 pentru solicitantul principal: circa 5,284 pentru taxa DLD, 2,710 pentru imigrare, 1,180 pentru Emirates ID și 285 pentru examenul medical. Fiecare membru al familiei adaugă aproximativ AED 2,710, plus 1,180 pentru Emirates ID și 285 pentru examenele medicale ale adulților. Taxele bancare și de evaluare sunt separate, iar noi vi le confirmăm în avans.
Odată emisă viza principală, pot fi incluși soțul/soția, copiii și părinții dumneavoastră. Fiii nu au o limită de vârstă, iar fiicele necăsătorite sunt eligibile la orice vârstă.
Trimiteți-ne un mesaj pe WhatsApp pentru o evaluare gratuită. Expediați o fotografie a actului de proprietate și un detaliu privind ipoteca, iar noi vă vom spune dacă sunteți deja eligibil și ce documente trebuie să emită banca.
Întrebări despre acest subiect
Pentru o locuință finalizată, valoarea totală este luată în calcul imediat ce banca eliberează scrisoarea de non-obiecție. Normele privind plățile s-au modificat de-a lungul anilor, astfel că vă confirmăm situația actuală exactă pentru proprietatea dumneavoastră.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.