Majoritatea celor care cumpără o proprietate în Dubai apelează la finanțare pentru cel puțin o parte din preț. Este firesc să vă întrebați dacă un credit ipotecar afectează valoarea locuinței ca bază pentru rezidență. Răspunsul liniștitor este că nu, atâta timp cât aveți documentele potrivite.
Acest ghid explică modul în care este tratată o proprietate ipotecată pentru Golden Visa, actele necesare în acest proces și situațiile în care o planificare prealabilă este utilă.
01Cum se calculează valoarea
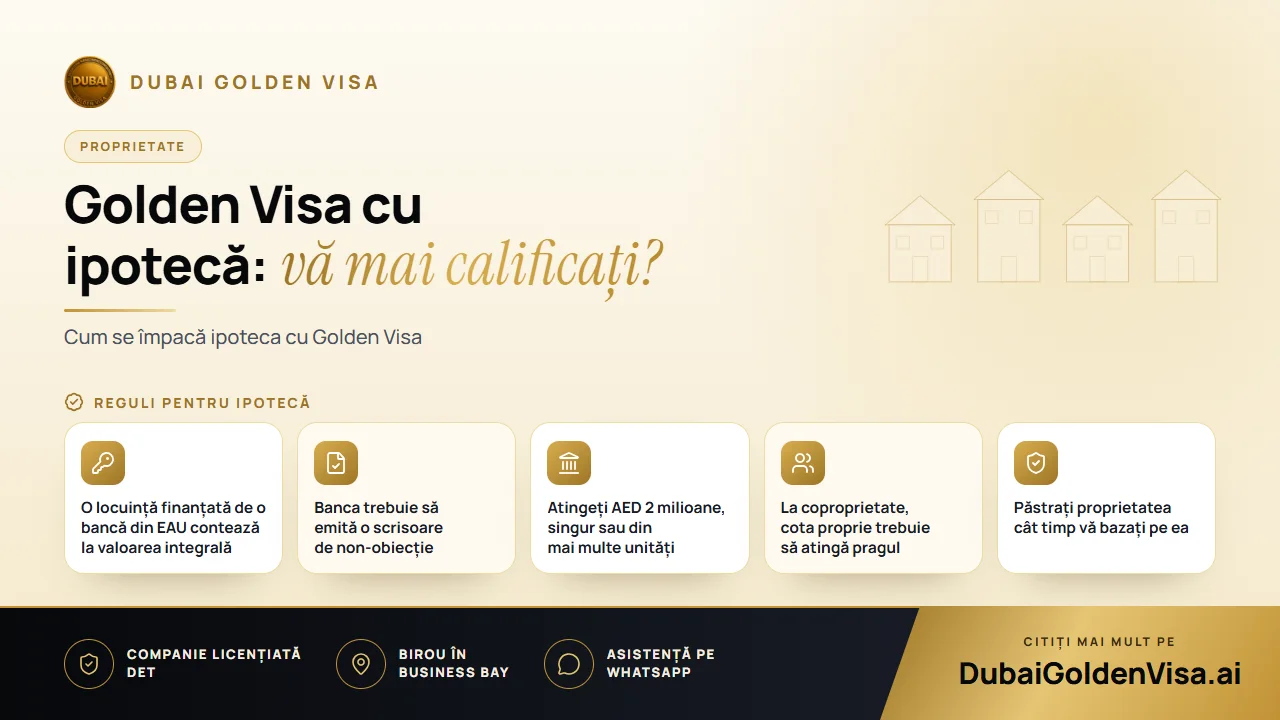
Calea imobiliară pentru Golden Visa solicită o proprietate în EAU în valoare de cel puțin AED 2 milioane. Când locuința este ipotecată, se ia în calcul valoarea integrală a proprietății, nu doar suma pe care ați rambursat-o sau partea achitată din fonduri proprii. Cu alte cuvinte, nu trebuie să dețineți un nivel minim de capital propriu înainte de a aplica.
Ceea ce solicită autoritățile este acordul creditorului. Banca emite o scrisoare de non-obiecție prin care confirmă că nu se opune cererii dumneavoastră de rezidență pe baza acelei proprietăți. Fără această scrisoare, dosarul nu poate merge mai departe, așa că este recomandat să o solicitați din timp.
Sfat
Adresați-vă mai întâi băncii
Băncile pot avea nevoie de ceva timp pentru a emite scrisoarea, iar unele au formulare proprii. Solicitați-o de îndată ce decideți să aplicați, pentru a nu întârzia procesul.
02Un exemplu practic
Să presupunem că ați cumpărat un apartament de AED 3.4 milioane, ați achitat un avans și ați finanțat restul printr-o bancă din EAU. Valoarea înregistrată de AED 3.4 milioane este cea care contează. Cu scrisoarea băncii, actul de proprietate și documentele dumneavoastră personale, proprietatea vă poate susține cererea.
Acum, să presupunem că dețineți două unități, una în valoare de AED 1.3 milioane și cealaltă de AED 0.9 milioane, ambele ipotecate. Valorile se cumulează, astfel că totalul de AED 2.2 milioane depășește pragul, cu condiția ca fiecare creditor să emită scrisoarea necesară.
03Situații care necesită o analiză atentă
- Coproprietate: dacă locuința are mai mulți proprietari, în general cota dumneavoastră parte trebuie să atingă AED 2 milioane.
- O achiziție mai veche: dacă ați cumpărat pentru mai puțin de AED 2 milioane, iar piața a crescut, o evaluare actuală poate înlocui prețul din actul de proprietate.
- Off-plan cu plan de plată: o unitate înregistrată prin Oqood de la un dezvoltator autorizat poate fi luată în considerare cu suma achitată până în prezent, dar evidențele dezvoltatorului trebuie să fie la zi.
- O ipotecă la o bancă străină: consultați-ne înainte de a aplica, deoarece cerințele privind scrisoarea pot fi diferite.
04Documente necesare
- Act de proprietate (title deed) sau Oqood pentru proprietăți off-plan
- Scrisoare de non-obiecție de la bancă
- Contractul de ipotecă sau extrasul de cont
- Pașaport valabil cel puțin șase luni și o fotografie recentă
- Viza curentă pentru EAU și Emirates ID, dacă locuiți deja aici
- Certificat de evaluare, dacă vă bazați pe valoarea actuală de piață
- Asigurare medicală valabilă în EAU
05Ce urmează după depunerea dosarului
- 1
Verificarea
Verificăm actul de proprietate, cota de deținere, creditorul și valoarea.
- 2
Scrisoarea băncii
Creditorul emite scrisoarea de non-obiecție pentru cererea de rezidență.
- 3
Depunerea cererii
Dosarul este trimis. Dacă sunteți în străinătate, un permis de intrare vă permite să călătoriți în țară pentru a finaliza procedura.
- 4
Examen medical și date biometrice
După aprobarea inițială, urmează un examen medical și înregistrarea amprentelor pentru Emirates ID.
- 5
Emiterea vizei
Viza de rezidență pe zece ani este emisă, iar membrii familiei pot fi adăugați.
Dosarele pe bază de proprietate cu documentație completă durează de obicei între cinci și șapte zile lucrătoare. Costurile guvernamentale pentru solicitantul principal pe calea imobiliară sunt de aproximativ AED 9,459 în total, sumă ce include taxa Dubai Land Department, taxele de imigrare, Emirates ID și examenul medical. Pentru fiecare membru al familiei se adaugă aproximativ AED 2,710, plus AED 1,180 pentru Emirates ID și AED 285 pentru examenul medical al unui adult.
06Mențineți viza în siguranță pe durata rambursării
O ipotecă reprezintă un angajament pe termen lung, iar viza depinde de păstrarea proprietății. Dacă întârziați cu plățile și banca execută garanția, sau dacă vindeți locuința, temeiul vizei dumneavoastră poate dispărea. Mențineți plățile la zi și discutați cu noi înainte de orice refinanțare sau vânzare.
Închirierea locuinței este permisă, iar mulți proprietari folosesc veniturile pentru a acoperi ratele. Verificați clauzele ipotecii pentru orice condiții legate de chiriași și înregistrați contractul de închiriere conform normelor din emirat.
Aveți o locuință ipotecată și doriți să știți dacă vă calificați? Trimiteți-ne un mesaj pe WhatsApp pentru o evaluare gratuită. Trimiteți o fotografie a actului de proprietate și, dacă o aveți, scrisoarea băncii, iar noi vă vom explica clar pașii următori.
Întrebări despre acest subiect
Nu este necesară o rambursare minimă. Locuința se ia în considerare la valoarea sa integrală de îndată ce banca emite scrisoarea de non-obiecție.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.