Cei mai mulți oameni care își doresc o rezidență de zece ani în EAU nu au AED 2 milioane într-un cont de economii. Prin urmare, apare frecvent întrebarea: se pot folosi bani împrumutați? Răspunsul este da în anumite situații și nu în altele, iar diferența ține de ceea ce achiziționați.
Proprietățile imobiliare sunt tratate diferit față de un depozit sau o investiție într-o companie. Înțelegerea acestui aspect vă va ajuta să decideți cum să vă finanțați achiziția înainte de a semna orice document.
01De ce imobiliarele reprezintă excepția
Când cumpărați o locuință, dețineți un bun fizic înregistrat pe numele dumneavoastră la Dubai Land Department. Banca poate avea o ipotecă asupra acestuia, dar actul de proprietate (title deed) vă aparține. Activul în sine stă la baza rezidenței dumneavoastră.
Depozitele, fondurile și părțile sociale funcționează invers: acolo, lichiditățile constituie investiția. Dacă le împrumutați, niciun bun propriu nu garantează viza. Pentru aceste căi, se solicită ca fondurile să fie ale dumneavoastră, iar proveniența lor poate necesita documente justificative.
02Un credit ipotecar de la o bancă din EAU
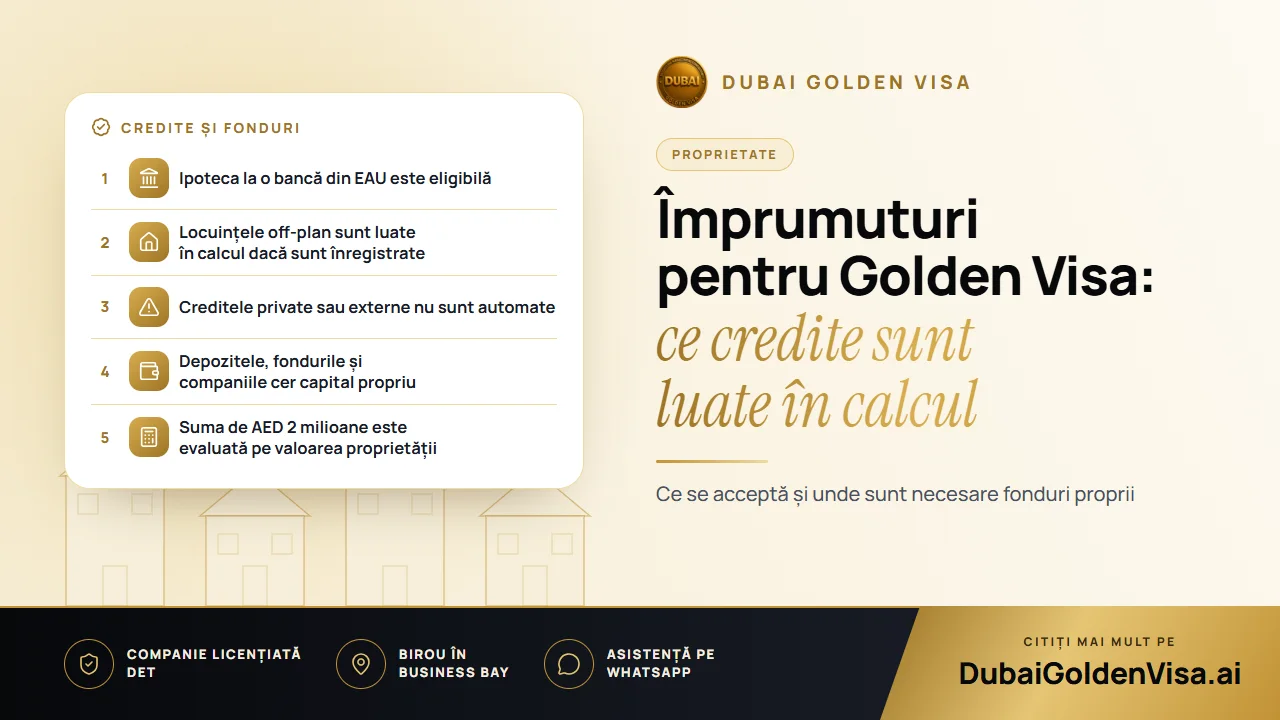
Aceasta este cea mai frecventă și mai sigură modalitate de a utiliza fonduri împrumutate. În trecut, cumpărătorii prin credit ipotecar trebuiau să fi achitat o parte semnificativă din preț înainte de a aplica, ceea ce îi excludea pe cei mai mulți care aveau un avans standard. Acest lucru s-a schimbat: o locuință ipotecată poate fi luată în considerare la valoarea sa integrală, cu condiția ca banca să emită o scrisoare de non-obiecție.
Pentru a ilustra cu cifre, imaginați-vă un apartament cumpărat cu AED 2.4 milioane, cu un avans de 20 la sută și un credit bancar pentru restul sumei. Valoarea integrală a proprietății depășește pragul, așa că locuința poate fi eligibilă chiar dacă banca a finanțat cea mai mare parte. Dreptul de proprietate, valoarea și documentele bancare sunt verificate în continuare, prin urmare aprobarea nu este niciodată automată.
03Împrumuturi personale, de familie și din străinătate
Aici cumpărătorii ar trebui să fie prudenți. Calea acceptată este finanțarea printr-o bancă din EAU. Banii împrumutați de la o rudă, un prieten sau un creditor privat nu sunt tratați automat precum un credit ipotecar.
Dacă ați împrumutat AED 2 milioane de la un prieten și ați cumpărat o locuință pe numele dumneavoastră, proprietatea poate depăși pragul cerut, însă modul de finanțare ar putea fi pus la îndoială. Creditele de la bănci din străinătate se confruntă cu o problemă similară. Solicitați confirmarea oficială în scris înainte de a vă asuma un angajament.
04Proprietăți off-plan cu plan de plată
Planul de plată oferit de dezvoltator este o altă formă de finanțare eșalonată. O unitate off-plan poate fi luată în considerare din ziua în care Oqood este înregistrat, indiferent cât ați achitat până în acel moment, fără a fi nevoie să așteptați predarea. Două condiții trebuie îndeplinite:
- Dezvoltatorul este autorizat, iar unitatea este înregistrată la departamentul funciar.
- Valoarea contractuală și dreptul de proprietate pot fi dovedite cu documente.
O unitate off-plan neînregistrată este unul dintre cele mai frecvente motive de respingere, așadar verificați înregistrarea înainte de a plăti tranșe mari.
05Dacă proprietatea dumneavoastră este deja ipotecată
Puteți aplica în continuare. Scrisoarea băncii trebuie să menționeze valoarea de achiziție, suma achitată, soldul rămas de plată și faptul că banca nu are nicio obiecție cu privire la cererea de rezidență bazată pe proprietate. Emiterea poate dura câteva zile lucrătoare, așa că solicitați documentul din timp.
06Reguli de reținut
- Suma de AED 2 milioane se bazează pe valoarea recunoscută a proprietății, iar o evaluare actuală poate înlocui un preț mai vechi și mai mic din actul de proprietate.
- Taxa de transfer este de 4 la sută din preț și nu este inclusă în calculul celor AED 2 milioane.
- Proprietatea trebuie să fie pe numele dumneavoastră, într-o zonă în care cetățenii străini au drept de proprietate.
- Se pot cumula două sau mai multe proprietăți, dacă fiecare este documentată corespunzător.
- Căile prin depozit bancar, fonduri și capital social necesită fonduri proprii.
- Viza este valabilă zece ani și poate fi reînnoită atât timp cât îndepliniți condițiile.
Sfat
Nu cumpărați la limita exactă de AED 2 milioane
Dacă valoarea recunoscută se situează chiar și puțin sub prag, cererea poate fi respinsă, indiferent de suma plătită. Alegeți o proprietate situată confortabil peste prag sau confirmați-i valoarea în prealabil.
07O succesiune logică a pașilor
- 1
Obțineți preaprobarea creditului ipotecar
Discutați cu o bancă autorizată în EAU pentru a vă cunoaște bugetul.
- 2
Alegeți o proprietate eligibilă
Optați pentru o locuință disponibilă pentru cumpărători străini, cu o valoare ce lasă o marjă de siguranță.
- 3
Înregistrați achiziția
Asigurați-vă că actul de proprietate (title deed) sau Oqood este înregistrat pe numele dumneavoastră.
- 4
Solicitați scrisoarea de la bancă
Cereți din timp scrisoarea de non-obiecție și confirmarea de sold.
- 5
Confirmați valoarea
Obțineți un raport de evaluare dacă în act este menționată o sumă mai mică.
- 6
Depuneți cererea
Depuneți dosarul cu pașaportul, fotografiile, asigurarea medicală și actele proprietății.
08Greșeli care duc la pierderi de timp
- Depunerea cererii înainte ca scrisoarea băncii să fie pregătită.
- Baza pe împrumuturi private sau externe fără o verificare prealabilă.
- Utilizarea unui ghid învechit ce menționează vechile reguli de plată.
- Contractarea unui credit care vă suprasolicită bugetul.
Ultimul aspect merită o atenție deosebită. Un credit ipotecar este garantat cu locuința dumneavoastră; dacă plățile încetează, banca poate executa silit proprietatea, iar temeiul pentru viza de rezidență se pierde odată cu aceasta.
Plănuiți să finanțați o achiziție? Trimiteți-ne un mesaj pe WhatsApp pentru o verificare gratuită a proprietății, a structurii creditului și a actelor, înainte de a vă lua un angajament.
Întrebări despre acest subiect
Da, dacă proprietatea valorează cel puțin AED 2 milioane, iar banca dumneavoastră din EAU emite o scrisoare de non-obiecție.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.