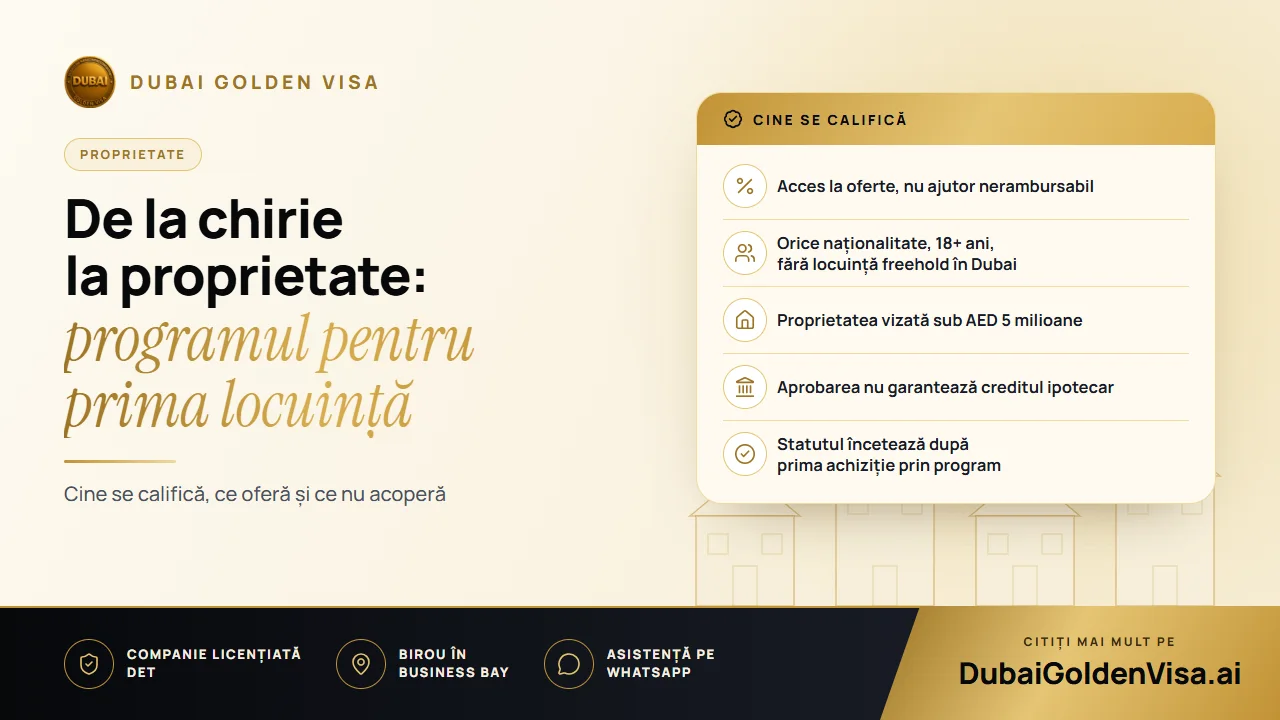
Mulți rezidenți plătesc ani la rând chirie, întrebându-se când va avea sens să cumpere. Programul din Dubai pentru cumpărătorii aflați la prima achiziție a fost conceput exact pentru acest moment. A fost anunțat în 2025 de către DLD împreună cu DET și este deschis atât cetățenilor din EAU, cât și expatriaților.
Este util să știți ce reprezintă exact înainte de a vă face planuri. Acesta nu este un grant sau o subvenție. Este un statut verificat care vă oferă acces direct la dezvoltatorii și băncile participante.
01Cum funcționează
După verificarea eligibilității, departamentul funciar vă trimite un cod QR. Îl prezentați dezvoltatorilor și băncilor participante, iar acestea vă pot oferi condițiile dedicate cumpărătorilor la prima achiziție. Codul nu aprobă automat o achiziție sau un credit. El doar deschide calea către oferte, fiecare companie luându-și în continuare propria decizie.
02Cine poate aplica
- Trebuie să fiți rezident în EAU, de orice naționalitate.
- Trebuie să aveți vârsta de cel puțin 18 ani.
- Nu trebuie să dețineți în prezent o proprietate rezidențială freehold în Dubai.
- Locuința pe care intenționați să o achiziționați trebuie să aibă un preț sub AED 5 milioane.
Unele detalii pot crea confuzii. Nerezidenții care cumpără din străinătate nu pot folosi programul, deși pot achiziționa proprietăți freehold în condiții standard. O achiziție comună cu o persoană neeligibilă nu este permisă, deci ambii cumpărători trebuie să se califice. De asemenea, eligibilitatea nu garantează obținerea unui credit ipotecar, deoarece băncile vă vor evalua veniturile și istoricul de credit ca de obicei.
03Ce beneficii puteți obține
Beneficiile provin din trei surse: programul în sine, dezvoltatorii și băncile. Acestea diferă de la un partener la altul, așa că este recomandat să întrebați exact ce se aplică pentru proprietatea care vă interesează.
- Acces prioritar la lansări noi selectate, ceea ce înseamnă adesea o alegere mai bună a etajului și a vederii
- Prețuri speciale din partea unor dezvoltatori, în principal pentru apartamente off-plan
- Planuri de plată corelate cu etapele de construcție sau de achiziție
- Oferte ipotecare mai avantajoase de la băncile partenere, cum ar fi comisioane reduse sau aprobări mai rapide
- Opțiuni de plată eșalonată a taxelor de înregistrare prin intermediul anumitor carduri
O practică utilă este să solicitați două oferte pentru aceeași unitate — una la prețul standard și una la prețul dedicat primei achiziții — iar apoi să le comparați pe ambele cu locuințe similare din zonă. De asemenea, verificați consecințele în cazul întârzierii unei rate.
04Off-plan sau gata de mutare?
Proprietățile off-plan sunt potrivite dacă puteți aștepta predarea și doriți un preț de pornire mai mic, alături de un plan flexibil. Cele mai multe stimulente oferite de dezvoltatori se concentrează aici. O locuință gata de mutare este ideală dacă doriți să vă mutați rapid și să nu mai plătiți chirie, caz în care ofertele ipotecare ale băncilor partenere devin cele mai relevante. Nicio opțiune nu este universal mai bună; depinde de bugetul și de calendarul dumneavoastră.
05Cum vă înregistrați
- 1
Accesați platforma oficială
Utilizați site-ul web al DLD sau aplicația acestuia.
- 2
Verificați-vă identitatea
Autentificați-vă cu Emirates ID sau UAE Pass și introduceți datele personale și de rezidență corecte.
- 3
Primiți codul QR
Dacă vă calificați, codul va sosi prin e-mail. În caz contrar, vi se va comunica motivul și puteți încerca din nou dacă situația dumneavoastră se modifică.
- 4
Comparați ofertele dezvoltatorilor
Analizați prețurile, planurile de plată, locațiile și datele de predare. Nu toate proiectele sunt incluse în program.
- 5
Discutați cu băncile
Întrebați despre dobânzi, comisioane, avans și condițiile de rambursare. Nu sunteți obligat să contractați un credit ipotecar.
- 6
Finalizați și înregistrați achiziția
Semnați documentele, efectuați plățile și înregistrați tranzacția la DLD.
Pregătiți-vă pașaportul, Emirates ID, viza de rezidență și dovada veniturilor, alături de extrase de cont bancare recente dacă intenționați să contractați un împrumut.
06Costuri de inclus în buget
Programul facilitează achiziția, dar nu o face gratuită. Taxa de transfer percepută de DLD este de 4% din preț, plătită de regulă de către cumpărător, la care se adaugă taxele de înregistrare și de trustee. Includeți de asemenea avansul, costurile de procesare și evaluare a creditului ipotecar, taxele anuale de administrare (service charges), precum și cheltuielile de mutare și mobilare. Solicitați fiecărui dezvoltator și fiecărei bănci o defalcare scrisă înainte de semnare.
07Mituri frecvente
- Se aplică doar locuințelor off-plan. Fals; cumpărătorii de locuințe gata de mutare pot beneficia de facilități prin intermediul băncilor partenere.
- Este obligatoriu să aveți un credit ipotecar. Cumpărătorii cu fonduri proprii (cash) se pot înregistra de asemenea.
- Codul QR înseamnă că achiziția este aprobată. Nu; decizia finală aparține în continuare dezvoltatorilor și băncilor.
- Puteți folosi programul din nou. Nu este posibil. Odată ce ați cumpărat o proprietate prin program, statutul de cumpărător la prima achiziție încetează definitiv.
08Vă oferă prima locuință dreptul la un Golden Visa?
Nu în mod automat. Programul și sistemul Golden Visa au reguli distincte. Calea imobiliară către viza pe zece ani necesită, în general, o valoare eligibilă de AED 2 milioane, iar plafonul programului este de AED 5 milioane, astfel încât anumite proprietăți pot îndeplini ambele criterii. Dacă rezidența pe termen lung este importantă pentru dumneavoastră, solicitați-ne o verificare a proprietății conform normelor de viză înainte de a vă asuma un angajament.
Plănuiți prima dumneavoastră achiziție? Scrieți-ne pe WhatsApp pentru o discuție gratuită despre reglementările imobiliare și despre posibilitatea ca proprietatea să vă califice pentru un Golden Visa.
Întrebări despre acest subiect
Da. Rezidenții din EAU de orice naționalitate pot aplica dacă îndeplinesc condițiile cerute.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.