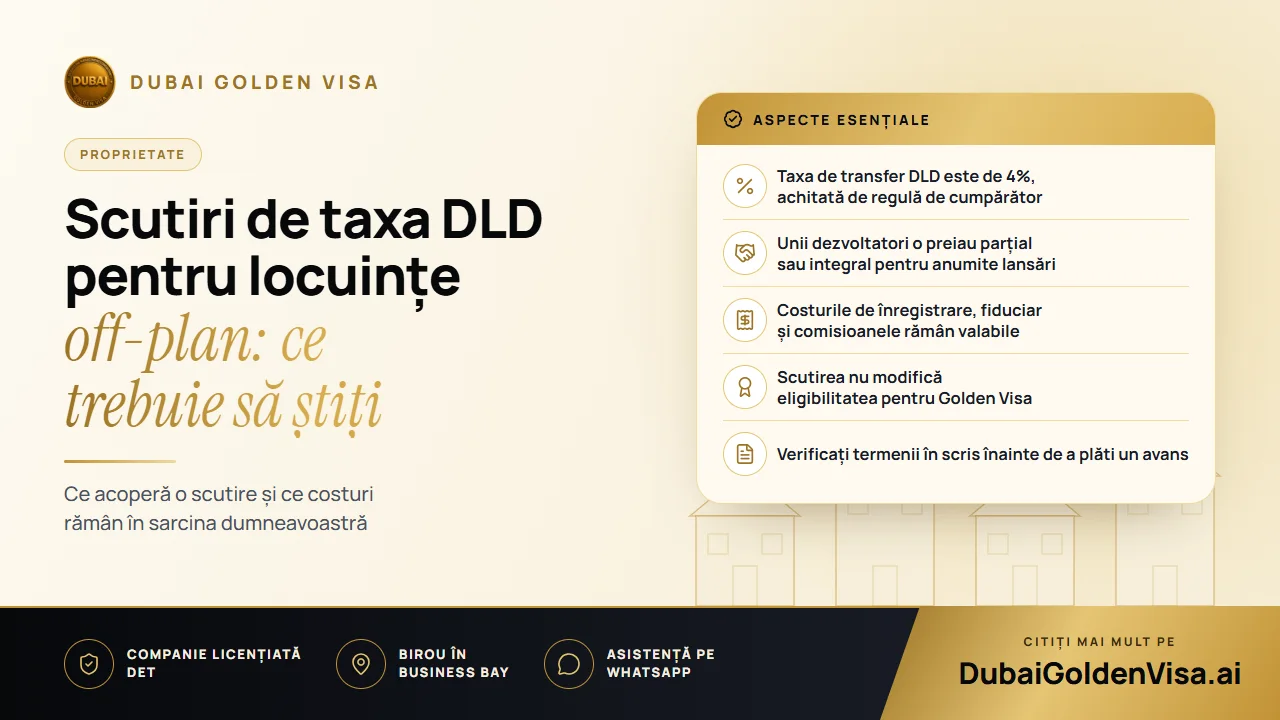
Când se stabilește bugetul pentru o locuință în Dubai, prețul din broșură reprezintă doar o parte din lichiditățile necesare. Cel mai important cost suplimentar este taxa de transfer a Dubai Land Department, stabilită la 4% din prețul de achiziție. Pentru un apartament de AED 2 milioane, aceasta înseamnă AED 80,000 înainte de a lua în calcul orice altă taxă.
Dezvoltatorii preiau uneori acest cost pentru a atrage cumpărători la o nouă lansare. Poate fi o economie reală, însă numai dacă înțelegeți exact ce vi se oferă. Acest ghid explică modul în care funcționează taxa, ce acoperă și ce nu acoperă o scutire și de ce sincronizarea unei achiziții cu o promoție nu ar trebui să fie niciodată singurul motiv pentru a cumpăra.
01Cum funcționează taxa DLD
Taxa este calculată pe baza prețului menționat în contractul de vânzare și este achitată, în mod uzual, de cumpărător. Aceasta devine scadentă la înregistrarea dreptului de proprietate sau, pentru o unitate off-plan, în momentul în care vânzarea este înregistrată în sistemul Oqood, care monitorizează locuințele aflate în construcție.
Pe lângă cei 4%, trebuie să aveți în vedere costuri mai mici: taxe de înregistrare sau pentru act de proprietate (title deed), comisioane ale biroului de fiduciar și, dacă a fost implicat un agent, un comision de aproximativ 2% plus TVA. Dacă apelați la finanțare, există și costuri de evaluare și de procesare bancară. Un buget realist include toate aceste cheltuieli de la bun început, în loc să se limiteze la procentul de 4%.
- Taxa de transfer DLD: 4% din preț
- Taxe de înregistrare și de fiduciar: o sumă fixă modestă, care variază în funcție de tranzacție
- Comisionul agentului: de obicei aproximativ 2% plus TVA, dacă se apelează la un agent
- Costuri ipotecare: taxe de evaluare și de administrare, dacă finanțați achiziția printr-un credit
02Ce acoperă de fapt o scutire din partea dezvoltatorului
O scutire înseamnă că dezvoltatorul plătește integral sau parțial taxa DLD în numele dumneavoastră. Unii suportă jumătate, alții întreaga sumă. Aceste oferte sunt de regulă legate de un anumit proiect, de o categorie anume de unități și de o perioadă limitată de vânzare, aplicându-se de obicei doar dacă achiziționați direct de la dezvoltator, nu de la un proprietar anterior.
Tratați o astfel de scutire ca pe o reducere aplicată unei singure linii din totalul costurilor, nu ca pe o achiziție lipsită de taxe. Cheltuielile de înregistrare, taxele de fiduciar și eventualul comision al agentului rămân, în mod normal, în sarcina dumneavoastră. În plus, un dezvoltator generos cu taxele s-ar putea să nu fie la fel de generos cu prețul de bază; prin urmare, comparați costul total al proiectelor, nu doar oferta promoțională afișată.
Sfat
Întrebări pe care să le adresați înainte de a rezerva o unitate
Scutirea este totală sau parțială? Este stipulată clar în contractul de vânzare sau doar într-o broșură? Ce alte taxe mai rămân de achitat? Ce se întâmplă cu scutirea dacă planul de plată suferă întârzieri? Solicitați aceste răspunsuri în scris, deoarece promisiunile verbale sunt dificil de valorificat ulterior.
03Fondurile proprii, creditele ipotecare și taxa
Cumpărătorii care apelează la un credit ipotecar trebuie să știe că băncile din EAU au restricții privind finanțarea taxei departamentului funciar, astfel încât aceasta trebuie acoperită, de regulă, din fonduri proprii. Din datele noastre, această regulă a fost înăsprită în 2025, fiind unul dintre motivele pentru care o scutire poate reduce considerabil costul inițial de acces pentru cumpărătorii care accesează un credit. Banca dumneavoastră vă va confirma cu exactitate ce anume acceptă să finanțeze.
04Perspectiva pentru Golden Visa
Dacă achiziționați cu gândul la rezidență, aspectul taxei și cel al vizei sunt chestiuni separate. O proprietate cu o valoare de AED 2 milioane sau mai mult poate permite obținerea unei vize Golden Visa pe zece ani, iar locuințele off-plan de la dezvoltatori aprobați sunt luate în considerare pe baza certificatului Oqood, indiferent de suma achitată până în prezent. Faptul că dezvoltatorul a oferit sau nu o scutire de taxă nu influențează în niciun fel eligibilitatea, criteriul decisiv fiind valoarea proprietății.
Ceea ce contează cu adevărat este înregistrarea. Vânzarea trebuie să fie înregistrată în mod corect la departamentul funciar, iar orice ipotecă necesită o scrisoare de non-obiecțiune (NOC) din partea băncii. O scutire documentată necorespunzător poate genera neconcordanțe în dosarul depus ulterior la autoritățile de imigrare, motiv pentru care este esențial să păstrați toate chitanțele și paginile contractuale.
05Cum să alegeți momentul potrivit pentru achiziție
Nimeni nu poate garanta că luna curentă este momentul ideal pentru a cumpăra. Prețurile, oferta de pe piață și promoțiile variază constant, iar o economie de câteva procente la taxe este nesemnificativă în comparație cu efectele alegerii unei locații nepotrivite, a unui dezvoltator nesigur sau a unui plan de plată dezavantajos. O abordare mai prudentă este să vă stabiliți bugetul, să selectați proiectele pe baza calităților lor reale și abia apoi să verificați care dintre ele oferă o scutire clară și confirmată documentar.
- 1
Stabiliți bugetul complet
Includeți taxa DLD, înregistrarea, costurile de fiduciar, comisionul și eventualele taxe bancare.
- 2
Verificați dezvoltatorul
Asigurați-vă că este aprobat de departamentul funciar și că proiectul beneficiază de un cont escrow reglementat.
- 3
Citiți termenii scutirii
Solicitați formularea exactă, data de expirare a ofertei și orice condiții legate de eșalonarea plăților.
- 4
Planificați-vă rezidența
Dacă urmăriți obținerea unei Golden Visa, asigurați-vă că valoarea unității și înregistrarea acesteia îndeplinesc cerința de AED 2 milioane.
Intenționați să cumpărați și doriți să știți dacă proprietatea vă asigură dreptul la viză? Scrieți-ne pe WhatsApp pentru o evaluare gratuită înainte de a achita un avans. Vom analiza cifrele împreună și vă vom explica în termeni clari ce avantaje vă oferă achiziția.
Întrebări despre acest subiect
Prin uzanță, cumpărătorul achită taxa de 4%, deși împărțirea acesteia poate fi negociată și inclusă în contract.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.