Mulți cumpărători pun aceeași întrebare înainte de a semna: mă va împiedica un scor de credit slab să obțin un Golden Visa? Îngrijorarea provine de obicei din confuzia dintre două procese distincte: cel gestionat de bănci și cel derulat de autoritățile de imigrare.
Răspunsul scurt este că viza nu depinde de scorul de credit. Însă detaliile contează, deoarece bonitatea financiară poate influența modul în care cumpărați, iar modalitatea de achiziție dictează documentele necesare.
01Ce verifică de fapt autoritățile de imigrare
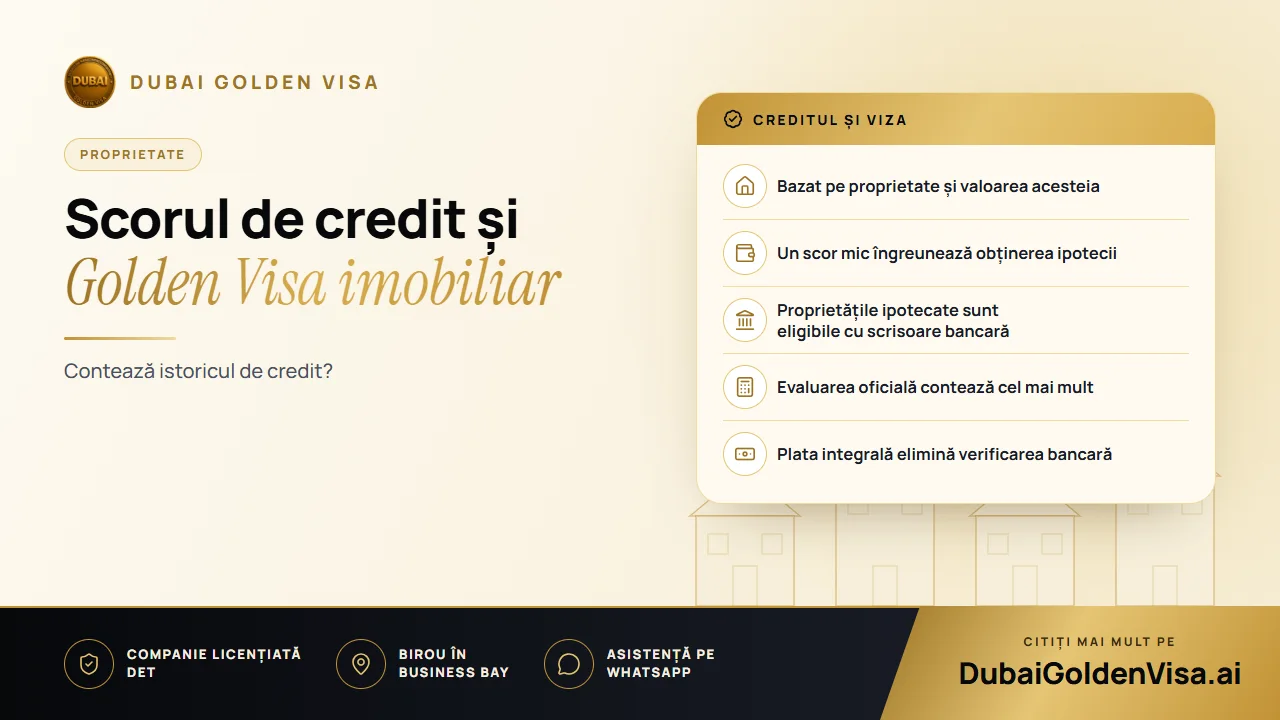
Calea imobiliară este fundamentată pe proprietate. Dosarul este evaluat pentru a confirma că dețineți o proprietate eligibilă în EAU în valoare de minimum AED 2 milioane, că este înregistrată pe numele dumneavoastră la departamentul funciar și că documentele de proprietate sunt în regulă. Istoricul de creditare, extrasele bancare și raportul de credit nu fac parte din această verificare.
Acest lucru este firesc, având în vedere scopul programului. Acesta oferă rezidență pe termen lung persoanelor care au investit capital în țară. Ceea ce dețineți reprezintă angajamentul dumneavoastră, nu modul în care ați achitat un card de credit acum cinci ani.
02Unde contează creditul: ipoteca
Dacă finanțați achiziția, banca trebuie să clarifice o altă problemă: poate această persoană să ramburseze confortabil un împrumut pe termen lung? Aici intervin istoricul de credit, veniturile, datoriile curente și stabilitatea profesională. Fiecare bancă își stabilește propriile criterii interne și nu există un prag minim oficial unic.
În linii mari, profilurile solide obțin aprobări mai rapide și dobânzi mai avantajoase, cele medii pot fi finanțate în condiții mai stricte, iar cele modeste pot necesita un avans mai mare sau au mai puține opțiuni de creditare. Acestea sunt decizii comerciale, nu reguli de rezidență.
Sfat
Două proceduri paralele
Banca decide dacă vă acordă creditul. Autoritățile de imigrare decid dacă proprietatea vă califică pentru viză. Un refuz din partea băncii nu vă afectează cererea de viză, iar o proprietate eligibilă pentru viză nu garantează obținerea unui împrumut.
03Proprietățile ipotecate sunt acceptate
Există un mit persistent conform căruia o locuință ipotecată nu vă califică pentru Golden Visa. Este fals. Proprietatea este luată în calcul la valoarea ei totală, cu condiția să fie înregistrată pe numele dumneavoastră și ca banca finanțatoare să emită o scrisoare de non-obiecțiune. Creditul influențează doar metoda de achiziție, nu și eligibilitatea locuinței.
Deoarece scrisoarea băncii face parte din dosar, este util să vă mențineți contul de credit ipotecar în stare bună și să solicitați documentul din timp. Întârzierile apărute țin de obicei de birocrația bancară, nu de regulile de acordare a vizei.
04Ce determină cu adevărat rezultatul: valoarea
Dacă există un factor care blochează dosarele cel mai des, acesta este evaluarea. Autoritățile iau în considerare valoarea înregistrată oficial la DLD, nu prețul din broșură, promisiunile dezvoltatorului sau o estimare informală. Dacă valoarea înregistrată este sub AED 2 milioane, un scor de credit impecabil nu va compensa diferența.
Dacă ați cumpărat cu ceva timp în urmă și prețurile din zonă au crescut între timp, o evaluare curentă realizată de o companie aprobată de departamentul funciar poate aduce valoarea oficială peste pragul cerut.
05Situații frecvente
- Achiziție cu fonduri proprii și istoric de credit modest: sunteți eligibil, deoarece nu este implicată nicio bancă, iar autoritățile de imigrare nu verifică bonitatea.
- Achiziție parțial finanțată: nu există nicio problemă pentru viză, atât timp cât valoarea și documentele respectă cerințele.
- Scor de credit excelent, proprietate în valoare de AED 1.8 milioane: insuficient pentru dosar. Va trebui să suplimentați valoarea, de exemplu adăugând o a doua proprietate.
- Vă temeți că autoritățile vă vor verifica raportul de credit: nu îl vor solicita pentru un dosar bazat pe proprietate.
Înainte de a cumpăra, verificările utile vizează proprietatea, nu persoana dumneavoastră: se află într-o zonă freehold, valoarea înregistrată va fi de cel puțin AED 2 milioane, iar actul de proprietate (title deed) sau Oqood va fi emis pe numele dumneavoastră? Dacă îndepliniți aceste criterii, restul formalităților decurg de la sine.
Nu sunteți sigur cum vor evalua autoritățile achiziția sau ipoteca dumneavoastră? Trimiteți-ne detaliile pe WhatsApp pentru o verificare gratuită înainte de a semna orice document.
Întrebări despre acest subiect
Nu. Procedura pe baza proprietății nu impune și nu verifică un astfel de scor. Doar banca la care apelați pentru finanțare va analiza acest aspect.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.