Dezvoltatorii promovează intens Golden Visa odată cu noile lansări, așa că este ușor să credeți că doar locuințele off-plan sunt eligibile sau că o proprietate revândută ar fi o opțiune inferioară. Niciuna dintre aceste idei nu este adevărată.
Ceea ce contează pentru autorități este ce dețineți, cât valorează proprietatea și dacă documentele sunt conforme. Vechimea clădirii și faptul că ați cumpărat de la un dezvoltator sau de la un proprietar anterior nu au nicio relevanță.
01Condițiile necesare pentru o proprietate revândută
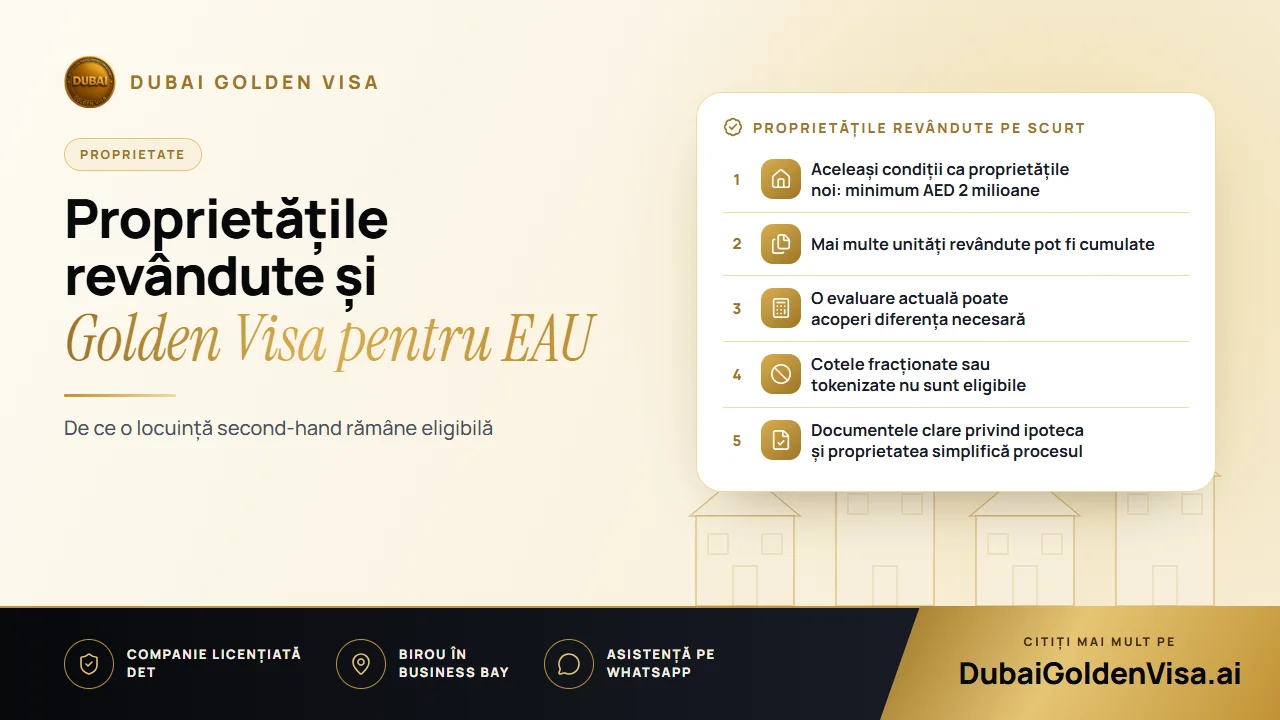
- O valoare de cel puțin AED 2 milioane, înregistrată la departamentul funciar.
- Un act de proprietate (title deed) emis pe numele dumneavoastră.
- Lipsa oricărui litigiu juridic asupra proprietății.
- Orice ipotecă documentată clar, însoțită de scrisoarea de non-obiecție din partea băncii.
Un apartament cumpărat în 2018 și o vilă achiziționată luna viitoare sunt tratate identic dacă îndeplinesc aceste criterii. O unitate revândută are chiar avantaje practice: actul de proprietate există deja, clădirea este finalizată, istoricul chiriilor poate fi verificat și nu există riscul întârzierilor de construcție.
02Când prețul plătit inițial este mai mic decât valoarea actuală
Aceasta este o situație frecventă pentru proprietarii existenți. Este posibil să fi plătit AED 1.6 milioane în urmă cu câțiva ani într-o zonă care s-a apreciat între timp. Dacă un raport de evaluare realizat de o companie autorizată de departamentul funciar evaluează acum unitatea la cel puțin AED 2 milioane, această valoare poate fi utilizată pentru cererea dumneavoastră, în urma analizării dosarului.
Aceeași regulă se aplică și proprietarilor a două apartamente mai mici. Însumarea valorilor acestora poate depăși pragul cerut, cu condiția ca actele de proprietate să fie emise pe același nume.
Sfat
Cotele fracționate sau tokenizate sunt complet diferite
Dubai a dezvoltat cadrul pentru deținerea fracționată, digitală și bazată pe blockchain a proprietăților imobiliare. Deținerea unei cote fracționate sau a unui token nu este echivalentă cu un act de proprietate (title deed) înregistrat și nu vă califică pentru Golden Visa. Doar proprietatea directă înregistrată pe numele dumneavoastră este acceptată.
03Proprietăți revândute achiziționate prin credit ipotecar
O ipotecă pe o locuință revândută nu reprezintă un obstacol. Proprietatea este luată în calcul la valoarea ei integrală odată ce banca emite scrisoarea de non-obiecție. De regulă, solicităm și un extras de cont pentru creditul ipotecar care să arate soldul rămas și sumele deja achitate, deoarece o imagine financiară clară accelerează aprobarea dosarului.
Majoritatea întârzierilor pe care le întâlnim la dosarele pentru proprietăți revândute nu apar din cauza neeligibilității imobilului. Ele sunt cauzate de lipsa scrisorii băncii, de un extras ipotecar neclar sau de un act de proprietate ale cărui date nu corespund cu cererea depusă.
04Ce poate complica un dosar pentru o proprietate revândută
- O evaluare privată cu mult peste valoarea recunoscută de departamentul funciar.
- O proprietate deținută printr-o companie, situație care necesită o structurare prealabilă pentru a putea susține o viză pe persoană fizică.
- Neconcordanțe între numele sau detaliile din actul de proprietate și cele din pașaportul dumneavoastră.
- O ipotecă ce nu a fost înregistrată corespunzător la departamentul funciar.
05Etapele recomandate de lucru
- 1
Verificați actul de proprietate (title deed)
Verificați numele, cota deținută și valoarea înregistrată.
- 2
Comparați cu valoarea de piață actuală
Dacă valoarea din act este sub AED 2 milioane, verificați dacă o evaluare oficială vă poate ajuta.
- 3
Adunați documentele financiare
În cazul unei ipoteci, solicitați scrisoarea băncii și un extras de cont recent.
- 4
Depuneți un dosar complet
Un dosar complet elimină schimburile inutile de mesaje care întârzie aprobările.
Odată ce viza a fost emisă, fluctuațiile normale ale pieței nu constituie un motiv de anulare, însă vânzarea locuinței este o altă situație, motiv pentru care orice tranzacție trebuie planificată cu atenție.
Dețineți o proprietate revândută și doriți să știți dacă vă califică? Trimiteți-ne o fotografie a actului de proprietate pe WhatsApp pentru o evaluare gratuită.
Întrebări despre acest subiect
Reglementările nu favorizează niciuna dintre variante. Ceea ce contează sunt valoarea înregistrată, dreptul de proprietate și documentele justificative.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.