O situație des întâlnită: un investitor cumpără un apartament în Abu Dhabi pentru AED 2.1 milioane, convins că acesta îi asigură un Golden Visa. Apoi, evaluarea oficială stabilește o valoare de AED 1.95 milioane sau soldul ipotecii lasă prea puțin capital propriu, iar cererea devine brusc incertă.
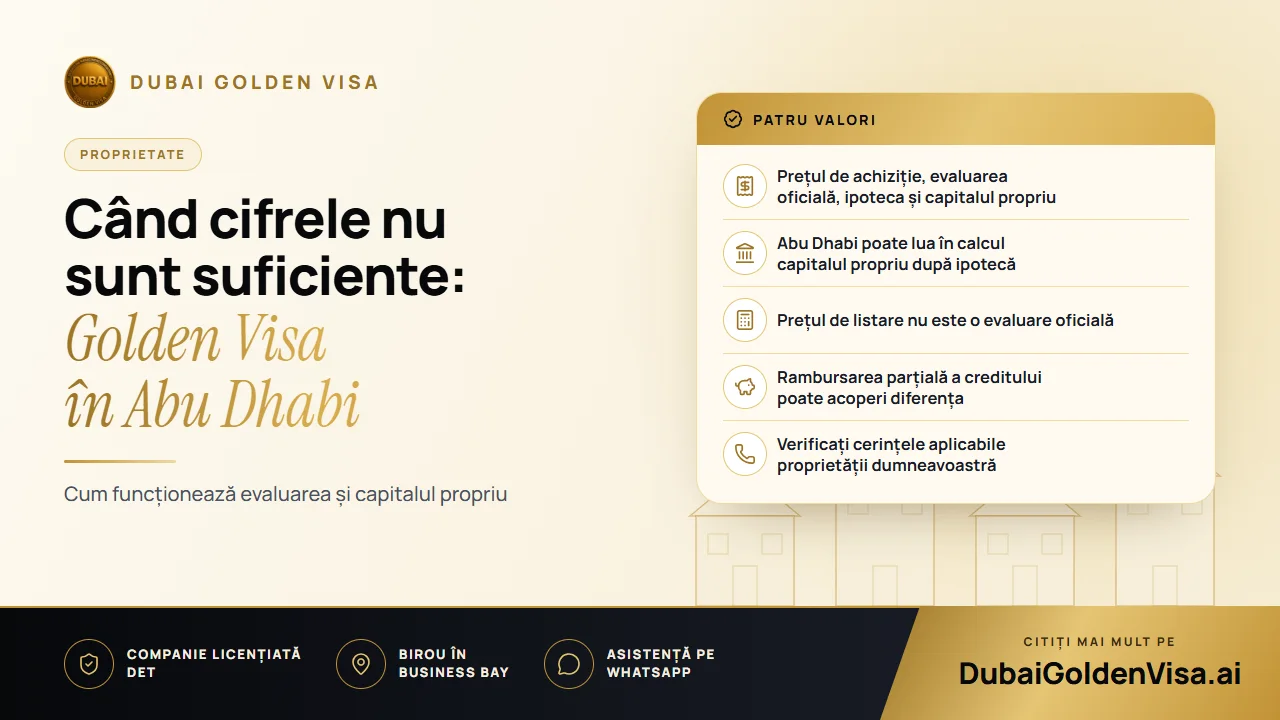
Problema este rareori proprietatea în sine. Modul în care se măsoară valoarea face diferența. Sunt implicate patru cifre distincte: prețul de achiziție, valoarea oficială, soldul ipotecii și capitalul dumneavoastră propriu. Criteriul decisiv depinde de emirat, iar confundarea acestora este o cauză frecventă a refuzurilor.
01Ce solicită Abu Dhabi
Din datele noastre privind poziția Abu Dhabi Residents Office, un investitor imobiliar trebuie să dețină una sau mai multe proprietăți în valoare totală de cel puțin AED 2 milioane, această sumă reprezentând fondurile proprii ale investitorului după deducerea principalului rămas de plată din ipotecă. Documentele de proprietate și certificatele de evaluare sunt emise de autoritatea competentă de înregistrare. Ipotecile acordate de băncile naționale sunt acceptate, însă cota dumneavoastră de capital propriu trebuie să atingă pragul cerut.
Mai simplu spus, emiratul solicită o contribuție proprie de două milioane de dirhami, fără a lua în calcul fondurile băncii. Deoarece normele au fost prezentate în acest mod, vă rugăm să confirmați cu noi cerințele actuale aplicabile proprietății dumneavoastră înainte de a demara procedurile.
02De ce este situația diferită în Dubai
În Dubai, o locuință ipotecată este luată în calcul la valoarea sa integrală certificată, dacă banca oferă o scrisoare de non-obiecție. Mărimea creditului nu contează. Conform informațiilor noastre, Abu Dhabi nu a adoptat aceeași abordare, motiv pentru care multe recomandări online scrise pentru Dubai îi îndrumă greșit pe investitorii din Abu Dhabi.
Sfat
Nu aplicați regulile din Dubai pentru Abu Dhabi
Două emirate, două moduri de evaluare a unei locuințe ipotecate. Înainte de a cumpăra sau de a depune cererea, verificați ce reglementări se aplică în emiratul în care se află proprietatea.
03Preț, evaluare și capital propriu
- Prețul de achiziție: suma plătită, conform contractului de vânzare înregistrat.
- Evaluarea oficială: valoarea menționată în certificatul de evaluare emis de autoritatea competentă.
- Capitalul propriu: valoarea oficială minus suma datorată băncii.
Să luăm exemplul unei locuințe evaluate la AED 3 milioane, cu un sold rămas de rambursat de AED 1.2 milioane. Capitalul dumneavoastră propriu este de AED 1.8 milioane, astfel că vă lipsesc AED 200,000, chiar dacă proprietatea este evaluată cu mult peste pragul de bază. O altă locuință evaluată la AED 2.5 milioane, cu un sold de AED 500,000, lasă un capital propriu de AED 2 milioane, atingând limita minimă fără nicio marjă. Aceasta este capcana capitalului propriu, în care cad frecvent cumpărătorii care au oferit un avans redus.
04De ce poate fi evaluarea mai mică decât vă așteptați
- V-ați bazat pe prețul de listare sau pe estimarea unui agent imobiliar, în locul unui certificat oficial.
- Piața a fluctuat după achiziție, iar proprietăți similare din zonă s-au vândut la prețuri mai mici.
- Vechimea, starea imobilului sau facilitățile nefinalizate au redus valoarea stabilită.
- Soldul creditului este mai mare decât estimați, lăsând un capital propriu insuficient.
- Pentru o unitate off-plan, sumele achitate dezvoltatorului nu sunt suficiente pentru cerințele din Abu Dhabi.
- Finanțatorul nu este o bancă națională recunoscută.
05Ce puteți face dacă există o diferență de valoare
- 1
Obțineți certificatul oficial
Solicitați certificatul de valoare al proprietății înainte de a schimba ceva. Dacă suma diferă de documentele dumneavoastră, întrebați autoritatea de înregistrare cum a fost calculată și dacă este posibilă o reevaluare.
- 2
Reduceți soldul ipotecii
Fiecare dirham rambursat din principal vă majorează capitalul propriu. Solicitați băncii soldul exact și eventualele comisioane de rambursare anticipată, apoi stabiliți suma minimă de plată care vă plasează peste prag, cu o marjă de siguranță.
- 3
Cumulați mai multe proprietăți
Normele permit una sau mai multe proprietăți care ating valoarea minimă cumulată, așadar un portofoliu mixt poate fi eligibil dacă fiecare imobil este înregistrat corespunzător.
- 4
Devansați plățile pentru unitățile off-plan
Dacă următoarele tranșe ar ridica totalul achitat peste pragul cerut, plata anticipată vă poate permite obținerea vizei mai devreme.
- 5
Analizați o altă categorie de viză
Un depozit bancar sau o investiție într-o companie de AED 2 milioane pot reprezenta opțiuni viabile, iar Abu Dhabi oferă și o viză de rezidență fără drept de muncă pentru proprietarii care nu ating pragul integral.
06Documente necesare
- Proprietate deținută integral: contractul de achiziție înregistrat sau certificatul de evaluare
- Proprietate ipotecată: certificat de evaluare și un certificat de verificare care atestă lipsa oricăror popriri guvernamentale
- Off-plan: contractul încheiat cu dezvoltatorul și dovada plăților efectuate
- Documente bancare: un extras de cont actualizat al ipotecii și o scrisoare de non-obiecție
- Acte de proprietate care atestă cota exactă de deținere
07Greșeli care pot amâna procesul luni de zile
- Aplicarea regulilor din Dubai pentru o proprietate din Abu Dhabi.
- Prezumția că un preț mare de achiziție garantează eligibilitatea.
- Declararea valorii inițiale a creditului în locul soldului curent.
- Depunerea dosarului cu un capital propriu de exact AED 2 milioane, fără nicio marjă.
- Considerarea prețului indicat de dezvoltator drept dovadă oficială a valorii.
- Omiterea verificării cotei de proprietate în cazul deținerilor comune.
Un aspect suplimentar: autoritatea poate solicita păstrarea proprietății pentru o anumită perioadă după emiterea vizei, așadar planificați orice vânzare viitoare înainte de a aplica. O diferență de valoare are, de regulă, o rezolvare practică. Trimiteți-ne pe WhatsApp act de proprietate (title deed), extrasul de credit și certificatul de evaluare pentru o verificare gratuită, iar noi vă vom indica situația exactă și cea mai rapidă soluție.
Întrebări despre acest subiect
Nu puteți aplica doar pe baza acelei proprietăți. O puteți cumula cu o altă proprietate, puteți reduce soldul ipotecii sau puteți opta pentru o altă categorie de viză.
Întrebări despre propriul dumneavoastră caz?
Trimiteți-ne un mesaj și un consultant vă va spune ce cale vi se potrivește și ce veți avea nevoie.