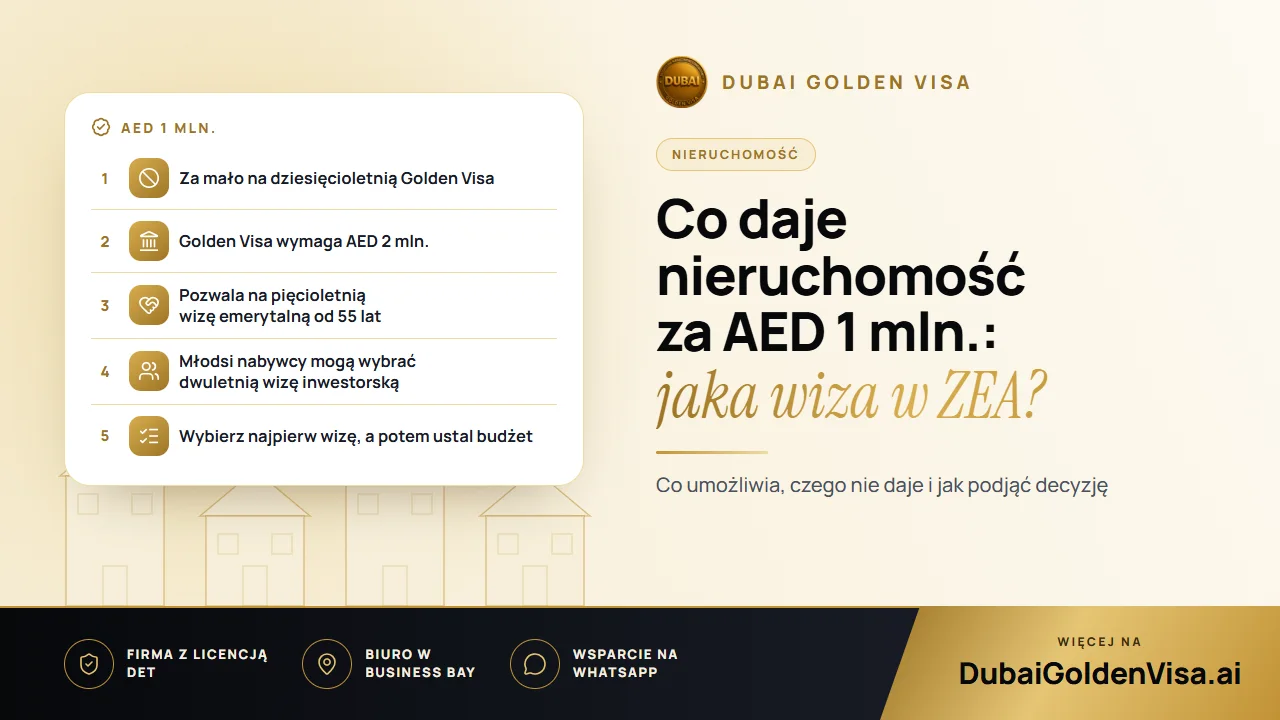
Wielu kupujących zakłada budżet w granicach AED 1 mln., a następnie pyta, czy pozwoli on na uzyskanie długoterminowej wizy w ZEA. Uczciwa odpowiedź brzmi: to zależy od Twojego wieku oraz pozostałych warunków, które możesz spełnić. Taka kwota nie zapewni Golden Visa, ale też nie jest bezużyteczna.
Zakup nieruchomości w ZEA może prowadzić do uzyskania rezydentury na trzy sposoby, z których każdy jest powiązany z określoną wartością. Cała decyzja sprowadza się do ustalenia, która ścieżka dotyczy Ciebie, przyjrzyjmy się im zatem po kolei.
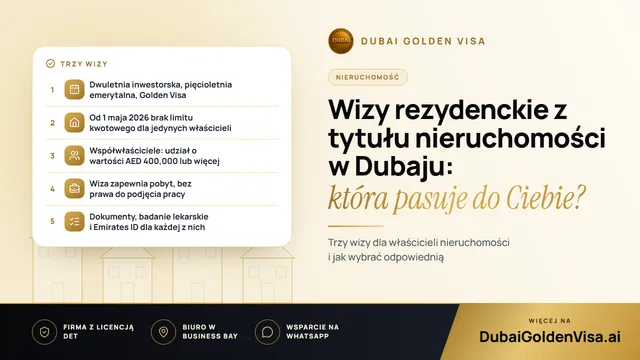
01Trzy ścieżki nieruchomościowe w skrócie
- Dwuletnia wiza inwestorska: dla właścicieli ukończonych lokali mieszkalnych. Od 1 maja 2026 r. wyłączni właściciele nie mają wymogu minimalnej wartości, natomiast współwłaściciele muszą posiadać zarejestrowany udział o wartości co najmniej AED 400 000 każdy. Dostępna bez względu na wiek.
- Pięcioletnia wiza emerytalna: nieruchomość o wartości co najmniej AED 1 mln. oraz ukończone 55 lat.
- Dziesięcioletnia Golden Visa: nieruchomość o wartości AED 2 mln. lub więcej, bez ograniczeń wiekowych, przy czym w budowie oraz obciążone hipoteką lokale również mogą być uwzględnione.
Zatem AED 1 mln. plasuje się pośrodku. Wystarcza na wizę emerytalną, lecz pozostaje znacznie poniżej progu Golden Visa.
02Jakie wymagania stawia wiza emerytalna
Wiza emerytalna jest wydawana na pięć lat i może być odnawiana. Wartość nieruchomości to tylko jeden z warunków, dlatego warto zapoznać się z pełną listą wymogów, zanim założysz, że się kwalifikujesz.
- Wiek: ukończone 55 lat w momencie składania wniosku.
- Historia zawodowa: długi staż pracy, co zazwyczaj oznacza około 15 lat doświadczenia zawodowego.
- Środki finansowe: nieruchomość za AED 1 mln. lub alternatywnie oszczędności bądź regularny dochód na wymaganym poziomie.
W wariancie opartym na nieruchomości wymaga się zazwyczaj, aby lokal był ukończony i zarejestrowany w DLD, więc inwestycja w budowie z reguły nie spełni tych kryteriów. Wymogi mogą się nieznacznie różnić w poszczególnych emiratach, dlatego przed zakupem upewnij się co do szczegółów obowiązujących w miejscu, w którym zamierzasz zamieszkać.
Ta wiza jest odpowiednia dla osób powyżej 55. roku życia, które posiadają już dom o wartości zbliżonej do AED 1 mln. i chcą zapewnić sobie stabilny pobyt bez konieczności zatrudnienia u sponsora, utrzymując się z emerytury, dochodów z najmu lub oszczędności. Nie jest ona przeznaczona dla osób, które nadal planują podjąć tutaj pracę na etacie.
Wskazówka
Dlaczego próg Golden Visa wynosi AED 2 mln.
Golden Visa obowiązuje przez dziesięć lat, nie ma limitu wieku, dopuszcza nieruchomości w budowie oraz obciążone hipoteką i znosi zasadę wymogu powrotu co sześć miesięcy. Te dodatkowe korzyści sprawiają, że poprzeczka została ustawiona na poziomie AED 2 mln., a wielu kupujących decyduje się zwiększyć budżet, aby ją osiągnąć.
03Jeśli masz mniej niż 55 lat
Przy budżecie rzędu AED 1 mln. i wieku poniżej 55 lat wiza emerytalna jest niedostępna, a Golden Visa pozostaje poza zasięgiem. Praktycznym rozwiązaniem staje się wówczas dwuletnia wiza inwestorska.
Jedyny właściciel ukończonej nieruchomości może złożyć wniosek bez względu na jej cenę, natomiast współwłaściciele muszą posiadać udział o wartości co najmniej AED 400 000 każdy. Pozwala ona sponsorować małżonka i dzieci, lecz wymaga odnawiania co dwa lata oraz zachowania własności nieruchomości. Wielu kupujących zaczyna od tego kroku, a później dokupuje drugą nieruchomość, by przekroczyć próg AED 2 mln.
04Co zmieniło się w planach płatności
Wcześniejsze przepisy wymagały od kupujących spłaty znacznej części ceny nieruchomości przed złożeniem wniosku o Golden Visa. Wymóg ten został zniesiony. Obecnie przy ubieganiu się o Golden Visa DLD bierze pod uwagę zarejestrowaną wartość nieruchomości sięgającą co najmniej AED 2 mln., a nieruchomość z kredytem hipotecznym liczy się według pełnej wartości, gdy bank wyda stosowne zaświadczenie o braku sprzeciwu.
05Koszty i procedury w skrócie
Opłaty rządowe za Golden Visa z tytułu zakupu nieruchomości wynoszą w przybliżeniu AED 9 459 dla głównego wnioskodawcy, co obejmuje opłatę w urzędzie ds. gruntów, opłaty imigracyjne, Emirates ID oraz badanie lekarskie. Koszty krótszych wiz są inne, dlatego aktualne stawki dla wybranej przez Ciebie ścieżki zawsze potwierdzamy na WhatsApp.
- 1
Kup i zarejestruj
Sfinalizuj zakup i uzyskaj akt własności (title deed) lub Oqood wystawiony na Twoje nazwisko.
- 2
Skompletuj dokumenty
Paszport, akt własności lub certyfikat nieruchomości, zdjęcie, ubezpieczenie zdrowotne oraz ewentualne pismo z banku.
- 3
Badania lekarskie i biometria
Wykonaj badanie lekarskie i oddaj biometrię do Emirates ID po zatwierdzeniu Twojego wniosku.
- 4
Utrzymuj spełnienie warunków
Twoja nieruchomość, a w przypadku wizy emerytalnej także środki finansowe, mogą zostać ponownie zweryfikowane przy odnowieniu.
Zastanawiasz się, co kupić? Napisz do nas na WhatsApp, podając swój wiek, budżet i plany, a my bezpłatnie podpowiemy Ci, na jaką wizę realnie pozwala Twój kapitał.
Pytania na ten temat
Nie. Ścieżka nieruchomościowa wymaga wartości co najmniej AED 2 mln., chociaż można zsumować kilka nieruchomości.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.