Słysząc, że nieruchomość o wartości AED 2 mln. zapewnia dziesięcioletnią wizę, wiele osób pyta, czy to jedyny wydatek. Nie, ale sama wiza to zaledwie ułamek całości. Większe kwoty wynikają z zakupu i posiadania nieruchomości – kosztów, które ponosisz bez względu na procedurę wizową.
Wydatki podzieliliśmy na trzy grupy: opłaty rządowe za wizę, koszty zakupu i sfinansowania nieruchomości oraz bieżące koszty jej utrzymania. Wszystkie kwoty są orientacyjne i mogą ulec zmianie, dlatego przed dokonaniem płatności zawsze weryfikujemy ich aktualną wysokość.
01Rządowe koszty wizy
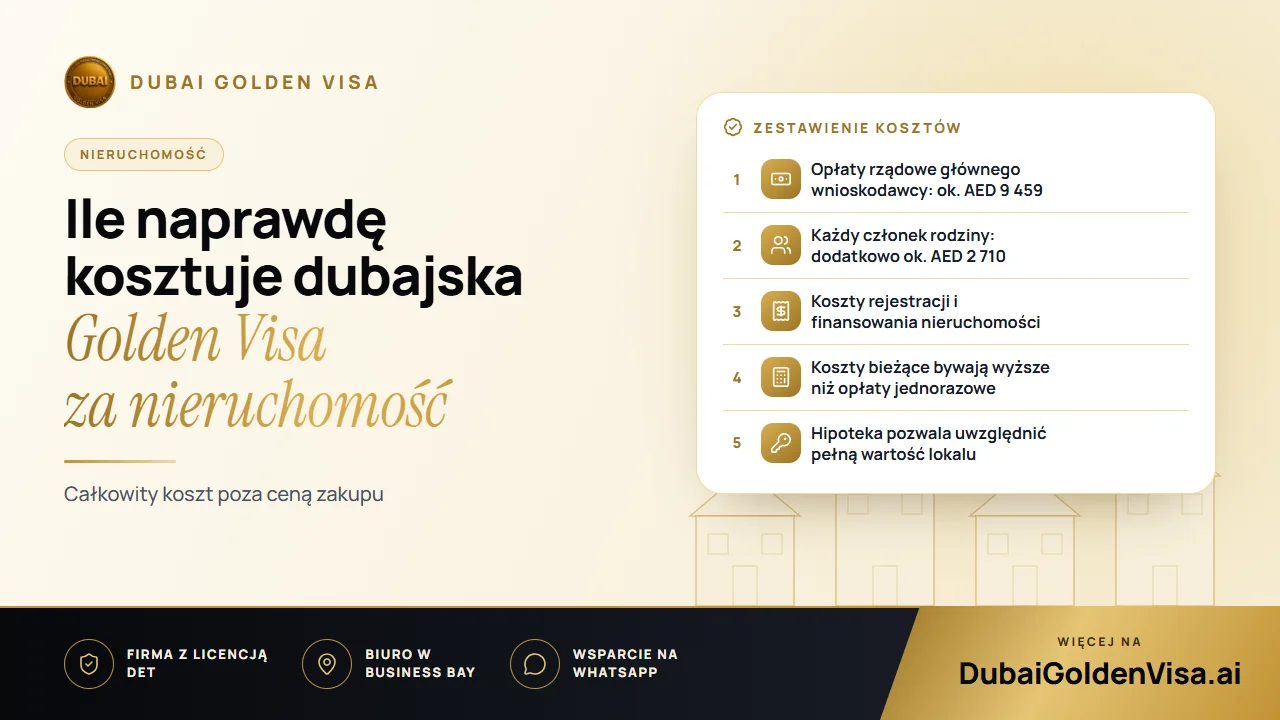
W przypadku głównego wnioskodawcy ubiegającego się o wizę na podstawie nieruchomości, opłaty rządowe wynoszą około AED 9 459. Na tę sumę składają się:
- Opłata Dubai Land Department: około AED 5 284
- Opłaty imigracyjne: około AED 2 710
- Emirates ID, karta na dziesięć lat: AED 1 180
- Badanie lekarskie: około AED 285
Inne ścieżki, na przykład na podstawie umowy o pracę lub własnej spółki, wynoszą około AED 4 175 dla głównego wnioskodawcy, ponieważ nie występuje w nich opłata na rzecz departamentu gruntów.
02Dołączenie rodziny
Za każdego członka rodziny należy uiścić opłatę imigracyjną w wysokości około AED 2 710 oraz AED 1 180 za Emirates ID. Dorośli muszą przejść również badanie lekarskie, którego koszt wynosi około AED 285. Na przykład małżeństwo z dwójką dzieci powinno uwzględnić w budżecie trzy dodatkowe wnioski oprócz wniosku głównego.
Ponieważ Golden Visa pozwala Ci być własnym sponsorem i oferuje znacznie korzystniejsze zasady dotyczące łączenia rodzin niż standardowe wizy, wielu właścicieli traktuje to jako jednorazowy koszt zapewniający stabilność na lata. Synowie nie podlegają limitowi wieku, niezamężne córki można sponsorować w dowolnym wieku, a do wniosku można włączyć także rodziców.
03Koszty zakupu nieruchomości
Nie są to opłaty wizowe, ale wpływają na całkowitą kwotę, jaką musisz dysponować. Zakup nieruchomości w Dubaju zazwyczaj wiąże się z opłatą rejestracyjną w departamencie gruntów – stanowiącą zwykle określony procent ceny – a także z opłatą za akt własności (title deed) oraz ewentualną prowizją agencji. Przy korzystaniu z kredytu dochodzą do tego koszty wyceny i prowizji bankowej.
Niekiedy konieczne jest również tłumaczenie lub legalizacja dokumentów wydanych poza granicami kraju. Są to niewielkie wydatki w porównaniu z ceną nieruchomości, jednak łatwo o nich zapomnieć na etapie planowania budżetu.
Wskazówka
Zaplanuj budżet od podstaw
Zestaw cenę nieruchomości, koszty rejestracji, opłaty bankowe, wydatki na wizy dla poszczególnych członków rodziny oraz rezerwę na opłaty eksploatacyjne. Prześlij to zestawienie do nas – sprawdzimy je pod kątem bieżących stawek, aby uniknąć przykrych niespodzianek.
04Finansowanie zakupu bez utraty uprawnień
Nie musisz opłacać całej nieruchomości ze środków własnych. Nieruchomość sfinansowana przez bank w ZEA liczy się według pełnej wartości, o ile bank wyda pismo o braku sprzeciwu. W przypadku lokali w budowie podstawą wniosku jest rejestracja Oqood od zatwierdzonego dewelopera, niezależnie od wpłaconej dotychczas kwoty.
Warunki kredytu hipotecznego zależą od banku oraz Twojego profilu finansowego, dlatego wysokość wkładu własnego (wskaźnik LTV) i oprocentowanie warto omówić bezpośrednio z kredytodawcami. Pomożemy w uzyskaniu wymaganego pisma, gdy bank wyrazi na to zgodę.
05Koszty utrzymania nieruchomości
- Roczne opłaty eksploatacyjne (service charges), różniące się znacząco w zależności od budynku.
- Wynagrodzenie za zarządzanie najmem, jeśli zdecydujesz się na wynajem lokalu.
- Ubezpieczenie oraz ewentualne naprawy nieobjęte zarządem budynku.
- Opłaty za odnowienie Golden Visa po upływie dziesięciu lat.
Opłaty eksploatacyjne to często pomijana zmienna. Budynek o wysokich stawkach może zauważalnie obniżyć Twój dochód z najmu netto, dlatego zawsze warto poznać ich aktualną wysokość przed podjęciem decyzji.
Jeśli potrzebujesz indywidualnego zestawienia kosztów, napisz do nas na WhatsApp, podając szczegóły nieruchomości oraz informację, kto będzie składać wniosek. Przygotujemy bezpłatną, szczegółową wycenę i potwierdzimy aktualne opłaty.
Pytania na ten temat
Nie. Nieruchomość z kredytem hipotecznym liczy się według pełnej wartości na podstawie pisma o braku sprzeciwu z banku. Kwalifikują się także zarejestrowane nieruchomości w budowie.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.