Dla wielu osób dom, który już tu posiadają, to najprostsza droga do dziesięcioletniej rezydencji. Jeśli Państwa nieruchomość w ZEA jest warta AED 2 mln lub więcej, może stanowić podstawę Golden Visa dla Państwa, a po jej wydaniu także dla rodziny. Nie potrzeba pracodawcy, licencji handlowej ani lokalnego sponsora. Podstawą rezydencji jest sama nieruchomość.
Zasada jest prosta, ale szczegóły potrafią zaskoczyć. Jaka wartość się liczy? Czy kredyt hipoteczny przeszkadza? Co z mieszkaniem, które jest jeszcze w budowie? Ten poradnik omawia pytania, które słyszymy najczęściej, aby przed złożeniem wniosku wiedzieli Państwo, na czym stoją.
01Jak działa próg AED 2 mln
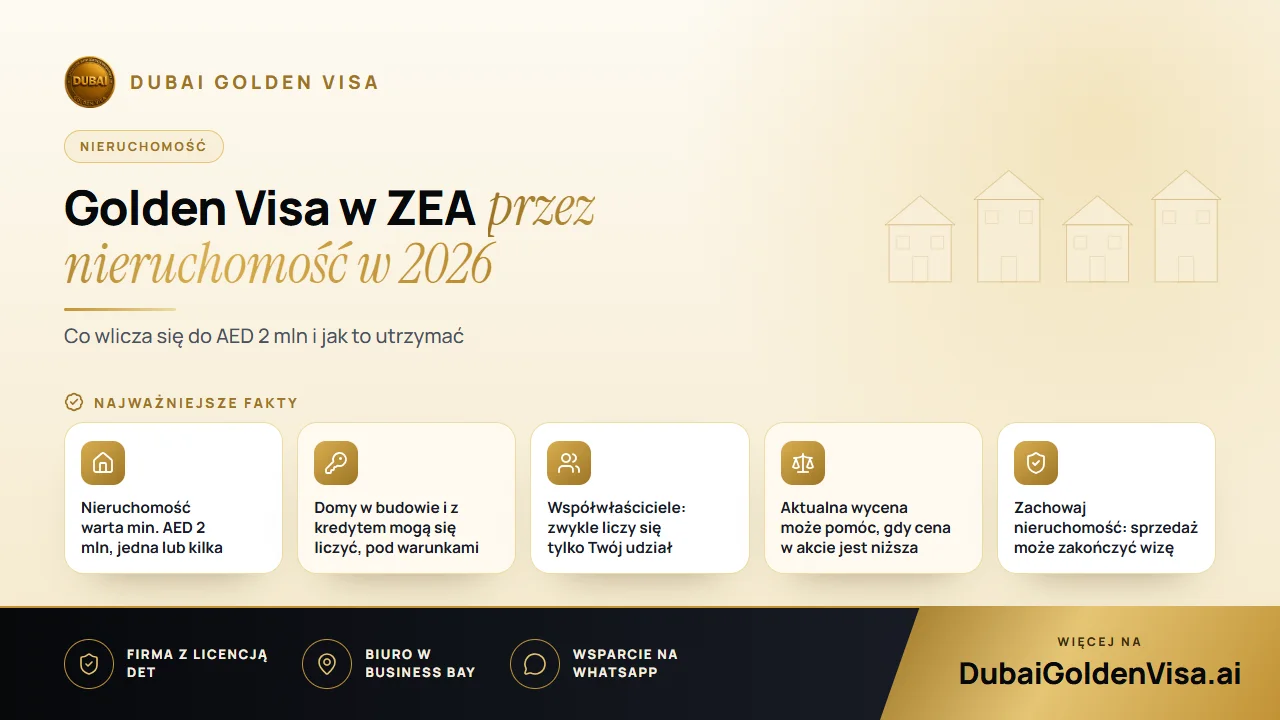
Podstawowym kryterium jest wartość nieruchomości zarejestrowanej na Państwa nazwisko. Urzędy zwykle opierają się na wartości z aktu własności (title deed) lub, w przypadku lokali z rynku pierwotnego (off-plan), na rejestracji Oqood. Sama umowa sprzedaży nie wystarczy, ponieważ nieruchomość musi być zarejestrowana w departamencie gruntów, zanim będzie mogła stanowić podstawę wizy.
Kilka nieruchomości można zsumować. Dwa mieszkania warte po AED 1,1 mln każde zwykle razem przekroczyłyby próg, o ile oba są w całości Państwa własnością. Tak właśnie właściciele skromniejszych lokali często odkrywają, że już się kwalifikują.
Współwłasność to obszar, w którym najczęściej spotykamy niespodzianki. Jeśli nieruchomość jest współwłasnością z partnerem biznesowym lub rodzeństwem, zazwyczaj to Państwa udział, a nie pełna cena, musi osiągnąć AED 2 mln. Małżonkowie lub partnerzy posiadający nieruchomość wspólnie mogą mieć więcej opcji, dlatego przed jakimikolwiek założeniami warto sprawdzić, jak podzielony jest akt własności.
02Rynek pierwotny (off-plan), kredyt hipoteczny i starsze zakupy
Nieruchomość z rynku pierwotnego (off-plan) może się liczyć, gdy została zakupiona od dewelopera zatwierdzonego przez lokalny organ. Rejestracja Oqood identyfikuje lokal, a departament gruntów weryfikuje uznawaną wartość. Plany płatności są częste przy lokalach off-plan, dlatego przed złożeniem czegokolwiek sprawdzamy, ile Państwo zapłacili i jak raportuje to deweloper.
Kredyt hipoteczny również nie wyklucza. Jeśli dom jest finansowany przez bank w ZEA, zwykle potrzebny jest list od banku potwierdzający brak sprzeciwu wobec wniosku o rezydencję, wraz z informacją, ile już zapłacono i ile pozostało do spłaty. Zasady dotyczące wymaganej już wpłaconej kwoty zmieniały się na przestrzeni lat, dlatego aktualną sytuację dla Państwa nieruchomości potwierdzamy, zamiast ją zakładać.
Jeśli kupili Państwo kilka lat temu za mniej niż AED 2 mln, a ceny od tego czasu wzrosły, może pomóc nowa wycena. Wycena firmy posiadającej licencję Dubai Land Department może odzwierciedlać dzisiejszy rynek. Jeśli ta kwota osiąga próg, często może wesprzeć wniosek.
Wskazówka
Warto sprawdzić akt własności przed zapłatą za wycenę
W akcie własności należy sprawdzić trzy rzeczy: na czyje nazwisko jest wystawiony, udział we własności i wartość zarejestrowaną. Jeśli wartość wynosi już AED 2 mln lub więcej, a nieruchomość w całości należy do Państwa, wycena prawdopodobnie w ogóle nie jest potrzebna. Prosimy przesłać nam zdjęcie aktu, a powiemy Państwu.
03Kroki: od aktu własności do Emirates ID
- 1
Przegląd nieruchomości
Sprawdzamy Państwa akt własności lub Oqood, udział we własności, ewentualny kredyt hipoteczny i wartość pod kątem aktualnych przepisów.
- 2
Wycena lub list z banku
Gdy jest to potrzebne, organizujemy wycenę. Nieruchomość obciążona kredytem kwalifikuje się według pełnej wartości po wydaniu przez bank listu o braku sprzeciwu.
- 3
Potwierdzenie departamentu gruntów
Dubai Land Department potwierdza własność i wartość, aby nieruchomość można było powiązać z Państwa rezydencją.
- 4
Wniosek o rezydencję
Dokumentacja trafia do GDRFA Dubaj lub do ICP w pozostałych emiratach. Jeśli Państwo przebywają za granicą, zezwolenie na wjazd pozwala przylecieć i dokończyć proces.
- 5
Badanie lekarskie i biometria
Przechodzą Państwo badanie lekarskie i pobranie danych biometrycznych do Emirates ID. Rezerwujemy oba w dogodnych dla Państwa terminach.
- 6
Wiza wydana
Dziesięcioletnia rezydencja zostaje wydana, a następnie Emirates ID. Rodzinę można wtedy dodać do Państwa akt.
Gdy dokumenty są kompletne, większość prostych spraw dotyczących nieruchomości trwa kilka tygodni. Wycena, list z banku lub weryfikacja nieruchomości off-plan mogą dodać czas na początku, dlatego warto uruchomić te kroki wcześnie.
04Dokumenty do przygotowania
- Akt własności lub rejestracja Oqood dla nieruchomości z rynku pierwotnego
- Paszport ważny co najmniej sześć miesięcy
- Aktualne zdjęcie paszportowe na białym tle
- Aktualna wiza ZEA i Emirates ID, jeśli mieszkają już Państwo w ZEA
- Umowa kredytu hipotecznego, jeśli nieruchomość jest obciążona
- Certyfikat wyceny, jeśli opierają się Państwo na dzisiejszej wartości
- Ubezpieczenie zdrowotne ważne w ZEA
Jedna rzecz łatwo umyka uwadze: nieruchomość działa na Państwa korzyść tylko tak długo, jak jest Państwa własnością. Jej sprzedaż albo sprzedaż jednego z kilku lokali, po której wartość spadnie poniżej progu, może zakończyć wizę. Jeśli rozważają Państwo sprzedaż, prosimy najpierw skontaktować się z nami, abyśmy mogli zaplanować Państwa kolejny status.
Nie wiedzą Państwo, czy nieruchomość wystarczy? Prosimy przesłać nam akt własności przez WhatsApp w celu bezpłatnego sprawdzenia uprawnień. Nasz zespół jasno powie, czy mogą Państwo składać wniosek i co ewentualnie stoi na przeszkodzie.
Pytania na ten temat
Tak. Nieruchomość w dowolnym miejscu w ZEA może stanowić podstawę Golden Visa. Wartość potwierdza departament gruntów danego emiratu, a kwestią rezydencji zajmuje się GDRFA Dubaj lub ICP, zależnie od miejsca zamieszkania.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.