Wielu właścicieli zakłada, że Golden Visa jest przeznaczona wyłącznie dla osób z jedną drogą willą lub penthousem. W rzeczywistości próg AED 2 mln. dotyczy całkowitej wartości posiadanego majątku. Studio w jednej dzielnicy i apartament w innej mogą zsumować się do tej kwoty dokładnie tak samo, jak pojedyncza luksusowa nieruchomość.
Dzięki temu ta ścieżka jest w pełni dostępna dla inwestorów, którzy budowali swój portfel stopniowo. Oto jak działa łączenie, jakie wymogi musi spełniać każda nieruchomość i jakie niedopatrzenia najczęściej wstrzymują wnioski.
01Jak liczona jest łączna wartość
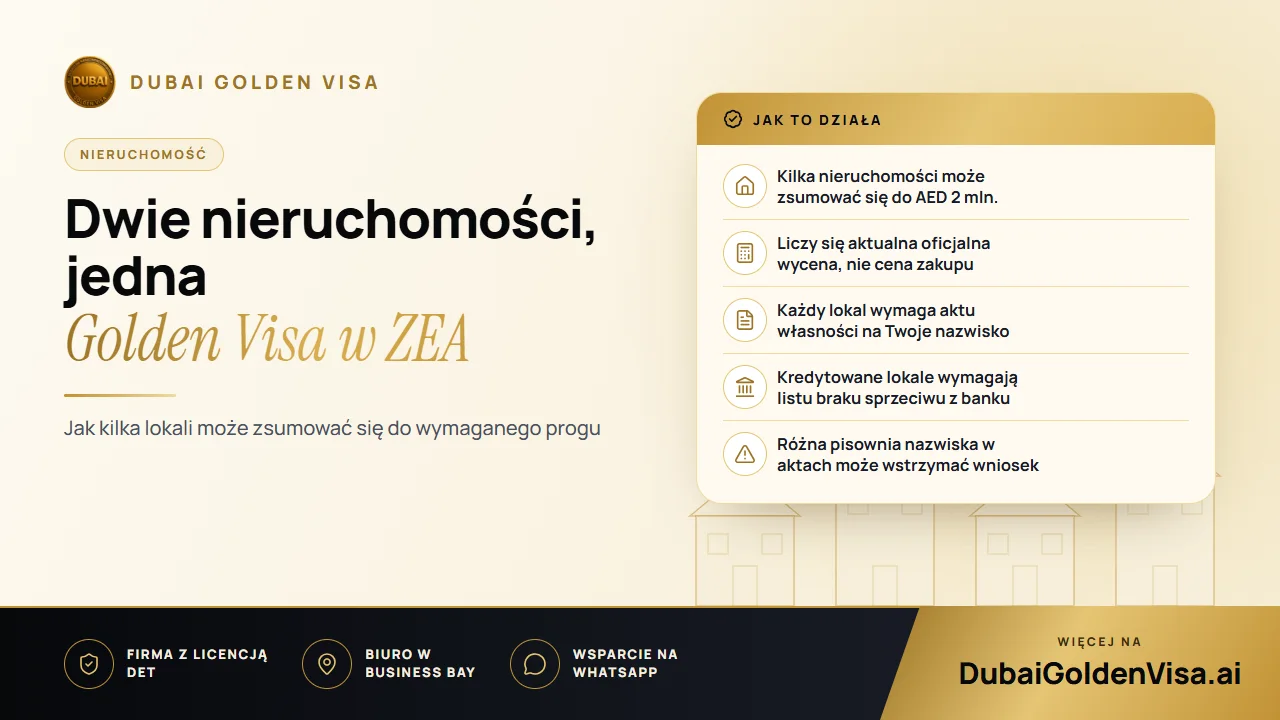
Ścieżka nieruchomościowa wymaga posiadania jednej lub więcej nieruchomości o łącznej wartości co najmniej AED 2 mln. Urząd ds. gruntów potwierdza te kwoty, a sprawa jest prowadzona jako jeden wniosek. Segment za AED 1.4 miliona i studio za AED 700 000 wspólnie spełniają kryteria, a trzy lub cztery mniejsze lokale są traktowane tak samo, jak dwa większe.
Liczy się wartość uznawana przez urząd ds. gruntów. Twoja umowa kupna-sprzedaży, szacunek agenta czy prywatna opinia nie mają takiej samej wagi. Jeśli kupiłeś dwa apartamenty za łączną kwotę AED 1.75 miliona, a dzisiejsza oficjalna wycena wynosi AED 2.3 miliona, to właśnie aktualna kwota działa na Twoją korzyść.
Wyceny mogą rosnąć lub spadać, dlatego przed złożeniem wniosku uzyskaj świeży certyfikat, zamiast polegać na starym dokumencie.
02Wymogi dla każdej nieruchomości w zestawieniu
- Zarejestrowany akt własności (title deed) na Twoje nazwisko, osobny dla każdego lokalu. Jeśli posiadasz nieruchomość wspólnie z małżonkiem, bierzemy pod uwagę Twój udział.
- Oqood od zatwierdzonego dewelopera dla każdego lokalu w budowie. Nieruchomość w budowie liczy się według dotychczas wpłaconej kwoty.
- List braku sprzeciwu z banku dla każdego lokalu obciążonego hipoteką. Nieruchomość z kredytem hipotecznym wlicza się według jej pełnej wartości.
- Brak nakazów sądowych, zastrzeżeń czy problemów z rejestracją. Pojedynczy zablokowany lokal może opóźnić cały wniosek.
- Lokalizacja w obszarze podlegającym właściwym przepisom dotyczącym prawa własności.
Wskazówka
Kredyt hipoteczny nie stanowi przeszkody
Nieruchomość finansowana kredytem wlicza się według jej pełnej wartości, więc nie musisz mieć spłaconej dużej części. Wymagany jest natomiast list braku sprzeciwu z każdego banku kredytującego, dlatego wystąp o niego odpowiednio wcześnie, gdyż procedury bankowe mogą trochę potrwać.
03Nieruchomości w różnych emiratach
Łączenie dwóch nieruchomości w Dubaju jest zazwyczaj najprostsze, ponieważ weryfikacją zajmuje się jeden urząd ds. gruntów. Jeśli Twoje lokale znajdują się w różnych emiratach, zasadniczo potrzebujesz wyceny lub potwierdzenia z każdego właściwego urzędu, a terminy trzeba odpowiednio skoordynować. Jest to możliwe, ale wymaga dodatkowych kroków, więc zaplanuj więcej czasu.
04Dokumenty do przygotowania
- Akt własności (title deed) dla każdego lokalu lub Oqood dla nieruchomości w budowie
- Aktualne wyceny, które łącznie osiągają AED 2 mln.
- List braku sprzeciwu z banku dla każdej hipoteki
- Paszport ważny przez co najmniej sześć miesięcy
- Zdjęcia paszportowe na białym tle
- Poświadczony akt małżeństwa, jeśli małżonek jest objęty wnioskiem
- Ubezpieczenie zdrowotne ważne w ZEA
Procedowanie wniosków nieruchomościowych trwa zazwyczaj od 5 do 7 dni roboczych od momentu skompletowania dokumentów, choć dodatkowe lokale oznaczają dodatkowe kontrole. Koszt rządowy wynosi około AED 9 459 dla głównego wnioskodawcy, natomiast dla każdego członka rodziny to w przybliżeniu AED 2 710 plus AED 1 180 za Emirates ID oraz badanie lekarskie dla osób dorosłych.
05Gdzie najczęściej pojawiają się problemy
- 1
Niezgodność danych osobowych
Inna pisownia drugiego imienia w dwóch aktach własności wystarczy, by pojawiły się pytania urzędu. Popraw to przed złożeniem wniosku.
- 2
Opieranie się na cenie zakupu
Podanie kwoty zapłaconej przy zakupie zamiast aktualnej wyceny może sprawić, że kwalifikujący się portfel zostanie uznany za niewystarczający.
- 3
Przeterminowana wycena
Certyfikaty tracą ważność, dlatego posługuj się aktualnym dokumentem.
- 4
Brakujący list z banku
Mając dwóch kredytodawców, łatwo dopilnować jednego i zapomnieć o drugim.
- 5
Późniejsza sprzedaż lokalu
Jeśli sprzedaż spowoduje spadek łącznej wartości poniżej AED 2 mln., może to wpłynąć na Twoją wizę. Skonsultuj się z nami przed sprzedażą.
06Dlaczego niektórzy właściciele wolą dwa lokale
Rozłożenie kapitału na dwie nieruchomości może oznaczać dwa źródła przychodu z wynajmu i obecność w dwóch różnych lokalizacjach. Lokale ze średniej półki cenowej są często łatwiejsze do wynajęcia lub odsprzedaży niż pojedyncza, luksusowa nieruchomość, co daje większą elastyczność przy późniejszych zmianach w portfelu.
Posiadasz dwie nieruchomości i zastanawiasz się, czy ich wartość wystarczy? Prześlij nam oba akty własności na WhatsApp, a bezpłatnie sprawdzimy ich łączną wartość, listy z banku i kolejne kroki.
Pytania na ten temat
Nie. Trzy lub cztery mniejsze lokale są traktowane tak samo jak dwa większe, choć każdy akt własności podlega weryfikacji, więc większa liczba lokali może nieznacznie wydłużyć czas rozpatrywania.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.