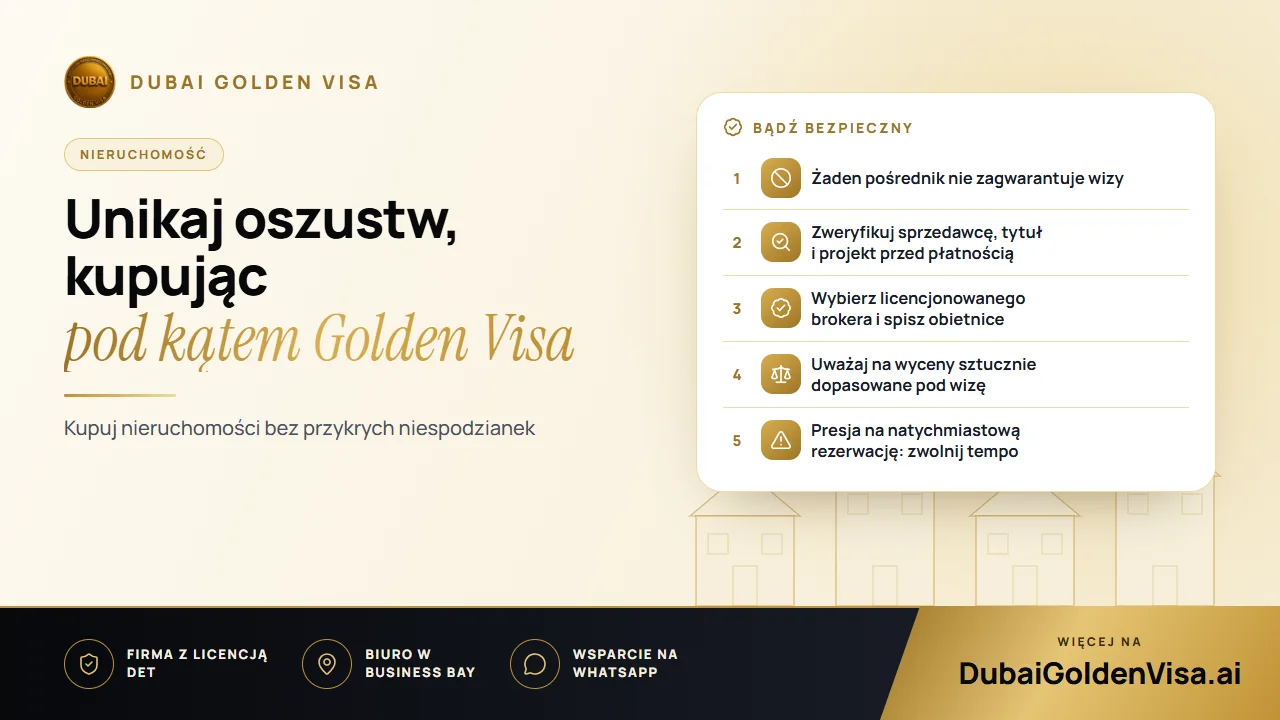
Golden Visa sprawia, że nieruchomości stają się bardziej atrakcyjne, a wszystko, co atrakcyjne, przyciąga ludzi chcących wykorzystać kupujących. Większość pośredników i deweloperów w ZEA działa w pełni legalnie i podlega ścisłym regulacjom. Jednak nowi inwestorzy, którzy nie znają rynku, mogą dać się namówić na zapłatę za coś, co albo w ogóle nie istnieje, albo nie spełnia kryteriów.
Oto sytuacje, z którymi spotykamy się najczęściej, oraz kontrole, które pozwalają poradzić sobie z każdą z nich. Żadna z nich nie wymaga wiedzy eksperckiej – wystarczy nawyk weryfikowania informacji przed przelaniem pieniędzy.
01Cztery pułapki, o których warto wiedzieć
- 1
Skopiowane lub fałszywe ogłoszenia
Oszust kopiuje zdjęcia z autentycznego ogłoszenia, publikuje je z nieco niższą ceną i innym numerem telefonu, po czym domaga się szybkiej wpłaty zadatku. Rozwiązaniem jest potwierdzenie – za pośrednictwem oficjalnych kanałów departamentu gruntów i jeszcze przed przesłaniem jakichkolwiek środków – że osoba sprzedająca rzeczywiście posiada lokal lub ma pełnomocnictwo do jego sprzedaży.
- 2
Projekty w budowie bez wymaganych zezwoleń
Kupowanie lokali w budowie (off-plan) to powszechna praktyka, ale niektórzy sprzedawcy oferują nieruchomości w projektach, które nie mają pozwoleń ani rejestracji. Poproś o potwierdzenie rejestracji projektu u regulatora rynku nieruchomości i upewnij się, że deweloper jest zatwierdzony. Bez tego rejestracja Oqood może nie dojść do skutku, a lokal nie da prawa do wizy.
- 3
Sztucznie zawyżane wyceny
Ktoś może zaproponować wycenę, która podnosi wartość skromnego apartamentu do poziomu nieco ponad AED 2 mln. Wycena musi pochodzić od podmiotu licencjonowanego przez DLD i odpowiadać stanowi w rejestrze. Kwota stworzona wyłącznie na potrzeby wizy może skutkować odrzuceniem wniosku i brakiem możliwości dochodzenia roszczeń.
- 4
Gwarancje otrzymania wizy
Hasła typu „kup to studio i uzyskaj dziesięć lat rezydentury” to sygnał ostrzegawczy. Nieruchomość poniżej wymaganego progu, taka, której nie da się zarejestrować, lub taka, która nie przejdzie innych weryfikacji, nie uprawnia do wizy – bez względu na to, co mówi sprzedawca.
02Jak prawidłowo sprawdzić nieruchomość
Zacznij od własności. Akt własności (title deed) lub umowa Oqood w przypadku inwestycji w budowie powinny zawierać dane sprzedawcy, oznaczenie lokalu oraz jego zarejestrowaną wartość. Narzędzia departamentu gruntów pozwalają zweryfikować te szczegóły, zamiast polegać na przesłanym przez kogoś pliku PDF.
Następnie upewnij się, że lokal znajduje się w strefie, w której masz prawo nabyć nieruchomość. Nie każda dzielnica dopuszcza pełną własność dla obcokrajowców (freehold), dlatego sprawdź dany obszar, zanim przejdziesz do negocjacji.
Później zweryfikuj wartość. W przypadku Golden Visa nieruchomość lub nieruchomości muszą mieć wartość AED 2 mln. lub więcej według kwoty w rejestrze bądź oficjalnej wyceny. Kredyt hipoteczny nie przekreśla Twoich szans: nieruchomość obciążona hipoteką jest liczona według pełnej wartości, pod warunkiem uzyskania z banku listu o braku sprzeciwu. Wystąp o to pismo odpowiednio wcześnie, ponieważ banki wystawiają je zazwyczaj najdłużej.
Wskazówka
Prześlij nam dokumenty, zanim zapłacisz
Jeśli zaoferowano Ci nieruchomość pod kątem wizy, prześlij nam akt własności lub Oqood, harmonogram płatności oraz nazwę dewelopera. Ocenimy, czy spełnia ona wymogi Golden Visa, i wskażemy wszystko, co budzi jakiekolwiek wątpliwości.
03Współpraca z pośrednikami
Brokerzy w ZEA muszą posiadać licencję. Poproś o jej numer i zweryfikuj go w oficjalnym rejestrze pośredników prowadzonym przez regulatora. Uważaj na transakcje oferowane przez znajomych znajomych lub cichych wspólników, przy których brakuje jakiejkolwiek dokumentacji.
Wszystkie obietnice spisuj na papierze. Jeśli sprzedawca zapewnia, że lokal zostanie oddany do użytku w określonym terminie lub że dochód z najmu jest gwarantowany, musi to znaleźć się w umowie. Ustne zapewnienia mają później znikomą wartość.
04Sygnały ostrzegawcze, które powinny Cię powstrzymać
- Plany płatności, które wyglądają zbyt atrakcyjnie, bez odpowiedniej dokumentacji potwierdzającej.
- Presja, aby dokonać rezerwacji natychmiast pod groźbą utraty okazji.
- Niechęć do umożliwienia weryfikacji tytułu prawnego w departamencie gruntów.
- Zapewnienia o wysokich zyskach z najmu bez umów najmu na poparcie tych słów.
- Prośby o wpłatę środków na konto osobiste zamiast na regulowany rachunek powierniczy (escrow) lub oficjalne konto dewelopera.
Pamiętaj też, że sam zakup to dopiero połowa drogi. Po rejestracji wciąż potrzebujesz odpowiednich dokumentów do samej wizy: paszportu, aktu własności lub Oqood, ewentualnego pisma z banku, a także badania lekarskiego i biometrii do Emirates ID. Po skompletowaniu dokumentów procedury dotyczące nieruchomości trwają zwykle od pięciu do siedmiu dni roboczych.
Jeśli cokolwiek w ofercie wzbudza Twoje wątpliwości, napisz do nas na WhatsApp przed dokonaniem płatności, aby uzyskać bezpłatną weryfikację. To zajmie Ci kilka minut, a może zaoszczędzić bardzo dużo.
Pytania na ten temat
Tak. Liczy się jej pełna wartość, o ile bank wyda list o braku sprzeciwu, a akt własności lub Oqood potwierdzają wymaganą wartość.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.