Wielu właścicieli kupiło mieszkanie w Dubaju za AED 1.6 lub 1.8 mln., uznało, że Golden Visa jest poza ich zasięgiem, i odpuściło temat. Od tego czasu wiele dzielnic miasta zyskało na wartości. Jeśli jesteś w tej sytuacji, możesz być bliżej wymaganego progu, niż myślisz.
Ścieżka nieruchomościowa wymaga mienia w ZEA o wartości AED 2 mln. lub więcej. W tym artykule wyjaśniamy, jak rosnące wyceny wpisują się w to kryterium, jakie dowody są potrzebne i kiedy wzrost wartości przestaje pomagać.
01Wartość teraz, a nie cena wtedy
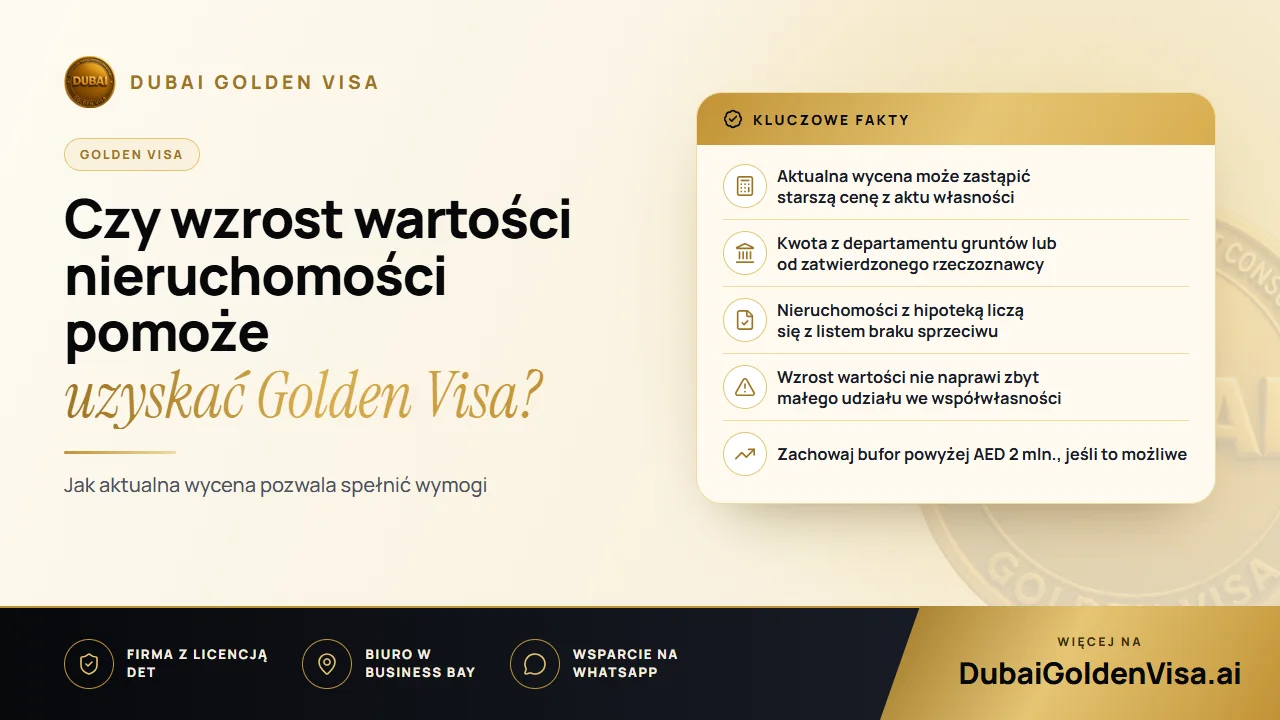
Wymagany próg dotyczy wartości, a aktualna wycena może zastąpić starszą cenę z aktu własności. Jeśli nieruchomość kupiono za AED 1.7 mln., a obecnie jest wyceniana na AED 2.1 mln., taka wycena może posłużyć do złożenia wniosku. Może to być pojedynczy lokal lub kilka zsumowanych razem, o ile są zarejestrowane na Twoje nazwisko.
Dotyczy to również nieruchomości z kredytem hipotecznym. Dom wyceniony na AED 2.5 mln. nadal liczy się według pełnej wartości, nawet przy dużym zadłużeniu, pod warunkiem że bank wyda list braku sprzeciwu. To, ile już spłacono, nie obniża kwoty branej pod uwagę.
Wskazówka
Szacunek to za mało
Ogłoszenia internetowe, opinie agentów i własne wyczucie rynku nie zostaną zaakceptowane. Wartość musi zostać poświadczona przez departament gruntów lub zatwierdzonego przezeń rzeczoznawcę.
02Certyfikat wyceny
Wycena to dokument, który przekłada ruchy na rynku na spełnienie kryteriów. Pochodzi od firmy licencjonowanej przez Dubai Land Department i posiada numer referencyjny możliwy do zweryfikowania. Bez niej wzrost wartości nie ma mocy prawnej w Twoim wniosku.
Wyceny odzwierciedlają stan na dany moment, dlatego zazwyczaj organizujemy ją tuż przed datą złożenia wniosku. Jeśli jest zbyt stara, urząd może poprosić o nową.
03Jak traktowane są różne rodzaje nieruchomości
- Gotowe domy: certyfikowana wycena na kwotę AED 2 mln. lub więcej to kluczowy dokument obok Twojego aktu własności (title deed).
- Nieruchomości z hipoteką: pełna wartość liczy się po dostarczeniu przez bank listu braku sprzeciwu.
- Lokale w budowie: w przypadku posiadania Oqood od zatwierdzonego dewelopera jednostka może się liczyć bez względu na to, ile wpłacono, chociaż uznana wartość to ta potwierdzona przez departament gruntów.
- Kilka nieruchomości: wartości sumują się, więc dwa lokale, z których żaden sam nie osiąga progu, mogą łącznie spełnić wymagania.
04Kiedy wzrost wartości nie wystarcza
Rosnąca wycena nie uratuje wniosku, który ma inne braki. Jeśli jesteś współwłaścicielem, to Twój własny udział musi osiągnąć AED 2 mln., a wyższa cena całkowita tego nie zmienia. Nieruchomość musi być także zarejestrowana na Twoje nazwisko, a nieruchomość z hipoteką wymaga listu z banku.
Wartości mogą również spadać. Kupujący, który zapłacił AED 2.3 mln. na szczycie rynku, może zobaczyć nową wycenę poniżej wymaganego progu. Jeśli jesteś tuż powyżej AED 2 mln., niewielki spadek może zepchnąć Cię poniżej tej granicy, dlatego warto zachować bufor przy wyborze nieruchomości pod wniosek.
05Sprawdzenie, czy kwalifikujesz się dzisiaj
- 1
Przygotuj akt własności (title deed)
Upewnij się, na czyje nazwisko jest wystawiony, jaki jest Twój udział i jaka widnieje zarejestrowana wartość.
- 2
Uzyskaj aktualną wycenę
Poproś licencjonowanego rzeczoznawcę o certyfikat lub pozwól nam go zorganizować.
- 3
Porównaj z wymaganym progiem
Zsumuj wszystkie kwalifikujące się nieruchomości na Twoje nazwisko i uwzględnij ewentualny kredyt hipoteczny.
- 4
Skompletuj dokumenty
Zbierz paszport, ubezpieczenie zdrowotne, zdjęcie oraz, w razie potrzeby, pismo z banku.
- 5
Złóż wniosek bez zbędnej zwłoki
Standardowe wnioski na podstawie nieruchomości trwają zazwyczaj od 5 do 7 dni roboczych od momentu skompletowania dokumentów.
Po wydaniu wizy przechowuj dokumenty nieruchomości w bezpiecznym miejscu. Przy odnawianiu wizy możesz ponownie otrzymać pytania dotyczące własności, a jeśli planujesz sprzedaż, porozmawiaj z nami wcześniej, abyśmy mogli zaplanować Twój kolejny status pobytowy.
Zastanawiasz się, czy Twój dom zyskał na wartości na tyle, by kwalifikować się do Golden Visa? Prześlij nam zdjęcie swojego aktu własności (title deed) na WhatsApp, aby otrzymać bezpłatną weryfikację. Powiemy Ci, czy wycena pomoże i jakie kroki podjąć dalej.
Pytania na ten temat
Nie. Wartość musi zostać poświadczona przez departament gruntów lub zatwierdzonego rzeczoznawcę, dlatego wycena brokera nie zostanie przyjęta.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.