Każdy, kto kupił nieruchomość w celu uzyskania Golden Visa, prawdopodobnie zastanawiał się w pewnym momencie: co jeśli ceny spadną, a mój dom będzie wart mniej niż AED 2 mln.? To zrozumiała obawa, zwłaszcza po dynamicznych wzrostach na rynku.
Uspokajające jest to, że przepisy nie opierają się na codziennych wahaniach cen. Mniej komfortowy fakt jest taki, że inne zdarzenia mogą mieć znacznie większe znaczenie niż spadek wartości, dlatego warto wiedzieć, na co zwracać uwagę.
01Jak pierwotnie działa próg wartości
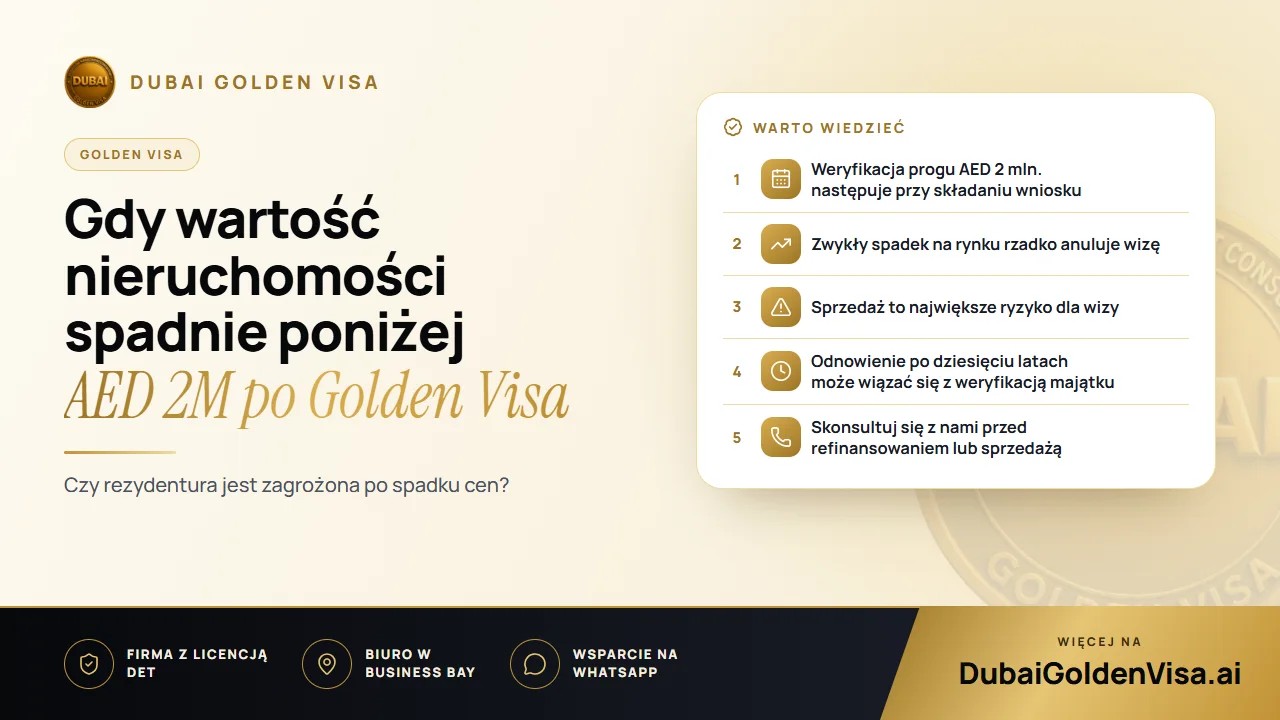
Inwestor w nieruchomości kwalifikuje się, posiadając nieruchomość w ZEA o wartości AED 2 mln. lub więcej, na podstawie jednego lub kilku aktów własności, zarejestrowaną na swoje nazwisko. Wartość ta jest weryfikowana w momencie składania i zatwierdzania wniosku. Jest to stan z chwili spełnienia kryteriów, a nie stale monitorowany kurs cenowy.
02Sam spadek koniunktury rynkowej
Zgodnie z naszą wiedzą nie przeprowadza się corocznej rewaluacji nieruchomości objętych Golden Visa i nie ma mechanizmu, który unieważniałby wizę z powodu spadku cen w danej okolicy. Rynki nieruchomości poruszają się w cyklach, a po okresie szybkiego wzrostu stabilizacja lub korekta w niektórych rejonach jest zjawiskiem normalnym. Wiza opiera się na posiadaniu kwalifikującej się nieruchomości, a nie na pokonywaniu rynku.
Tak wynika z naszej interpretacji obecnej praktyki, jednak zawsze sugerujemy, aby nie traktować tego jako obietnicy w każdych okolicznościach. Jeśli wartość Twojej nieruchomości znacząco się zmieniła, skonsultuj się z nami w sprawie swojej konkretnej sytuacji.
Wskazówka
Szczera uwaga
Praktyka urzędowa może ulec zmianie, a każda sprawa jest inna. Jeśli wartość Twojej nieruchomości spadła znacznie poniżej AED 2 mln., nie czekaj, aż pojawi się problem. Napisz do nas, a wspólnie przeanalizujemy Twoją sytuację.
03Kiedy wartość może znów mieć znaczenie
- Przy odnowieniu po dziesięciu latach, kiedy prawo własności i wartość mogą zostać ponownie zweryfikowane. Jeśli uznana wartość będzie wówczas znacznie poniżej AED 2 mln., może być konieczne dodanie kolejnej nieruchomości, zmniejszenie kredytu hipotecznego lub restrukturyzacja.
- W przypadku sprzedaży: wiza zależy od nieprzerwanego posiadania kwalifikującej się nieruchomości, więc sprzedaż, która pozostawia Cię poniżej progu, naraża wizę na ryzyko.
- W przypadku refinansowania: zmiany, które zmniejszają Twój uznany kapitał własny lub modyfikują strukturę finansowania, mogą wzbudzić wątpliwości w przyszłości.
04Sprzedaż nieruchomości
W tym miejscu właściciele najczęściej popełniają błąd. Jeśli sprzedasz lokal i nie posiadasz już kwalifikujących się nieruchomości o wartości AED 2 mln. lub większej, przestajesz spełniać warunek inwestycyjny, a wiza podlega anulowaniu. W praktyce rejestry urzędu ds. gruntów i urzędu imigracyjnego są ze sobą połączone, więc transakcja sprzedaży może zostać wstrzymana do czasu uregulowania kwestii wizowych.
Bezpieczna kolejność to najpierw zabezpieczenie nowej nieruchomości zastępczej, a dopiero potem sfinalizowanie sprzedaży. Sprzedaż w pierwszej kolejności z zamiarem załatwienia sprawy później może skutkować wstrzymaniem przeniesienia własności lub koniecznością anulowania wizy. Jeśli planujesz sprzedaż, poinformuj nas o tym przed wystawieniem oferty.
05Kredyty hipoteczne i refinansowanie
Nieruchomość obciążona hipoteką jest liczona według jej pełnej wartości, na podstawie zaświadczenia z banku. Jeśli później dokonasz refinansowania, ustanowisz drugą hipotekę lub wypłacisz kapitał własny, sprawdź, jak wpłynie to na Twój formalny status. Zmiana, która obniża wykazywany przez Ciebie udział własny, może przysporzyć problemów podczas weryfikacji wizy.
06Prosty plan na wypadek spadku wartości
- 1
Nie sprzedawaj w panice
Spadek ceny nie jest powodem do sprzedaży, a transakcja sprzedaży to krok, który najłatwiej może zagrozić wizie.
- 2
Dbaj o aktualność dokumentów
Trzymaj akt własności (title deed), wyciągi z kredytu hipotecznego i wyceny w jednym miejscu.
- 3
Myśl z wyprzedzeniem o odnowieniu
Jeśli do odnowienia zostało Ci jeszcze wiele lat, masz czas na zakup kolejnej nieruchomości lub spłatę zadłużenia.
- 4
Zapytaj przed dokonaniem jakiejkolwiek zmiany
Sprzedaż, refinansowanie i przeniesienie własności na spółkę powinny być najpierw z nami skonsultowane.
Nie masz pewności, jak Twoja nieruchomość lub plany wpłyną na Twoją wizę? Napisz do nas na WhatsApp, aby uzyskać bezpłatną weryfikację.
Pytania na ten temat
Zgodnie z naszą wiedzą – nie. Nie przeprowadza się rutynowej rewaluacji, która unieważniałaby wizy z powodu normalnego spadku cen.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.