W marcu 2025 roku doniesienia z ZEA wskazywały, że wymóg dotyczący nieruchomościowej Golden Visa został zniesiony. Do tego czasu od kupujących wymagano opłacenia znacznej części ceny nieruchomości, przez co inwestor z dużą hipoteką lub nieukończonym lokalem w budowie często nie spełniał kryteriów.
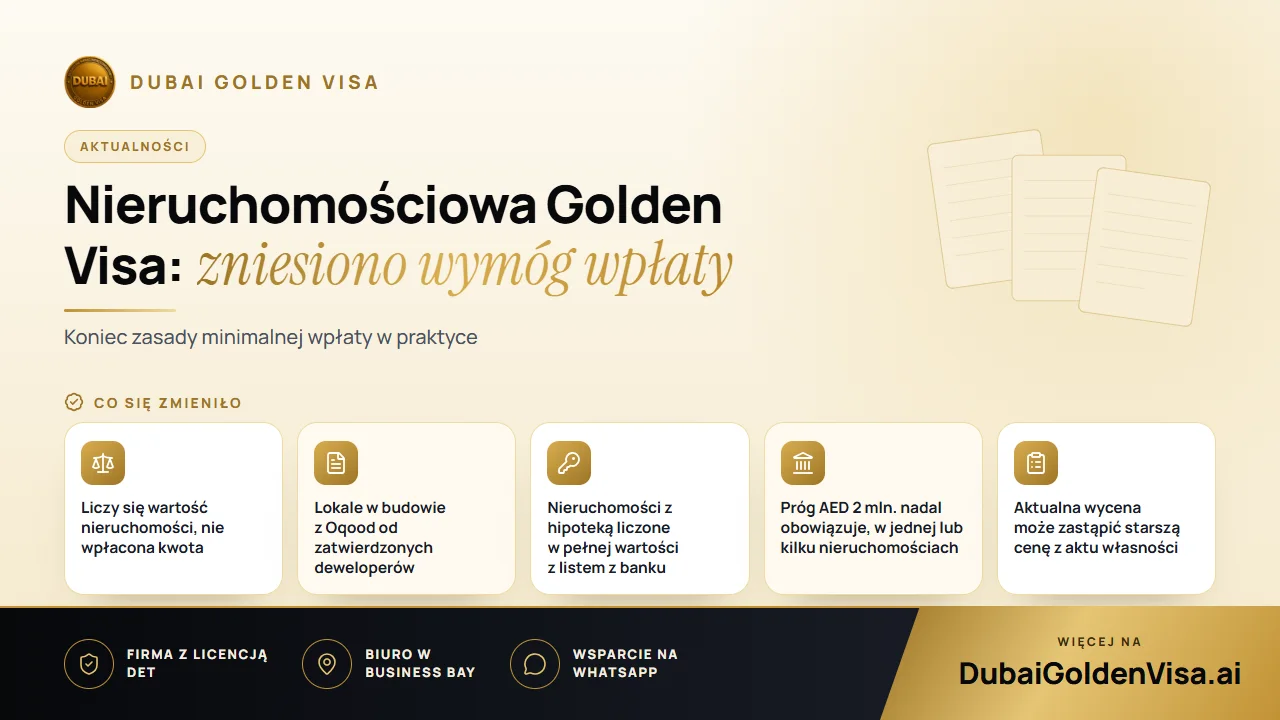
Główną zmianą jest to, że ocenie podlega teraz wartość nieruchomości, a nie kwota dotychczas wpłacona. Sama kwota AED 2 mln. nie uległa zmianie. W tym artykule wyjaśniamy, co to oznacza dla różnych grup właścicieli.
01Co się zmieniło
Zgodnie z wcześniejszym podejściem kupujący musieli wykazać znaczną wpłatę, aby nieruchomość mogła stanowić podstawę do wizy. Z reguły wykluczało to niedawnych nabywców lokali w budowie z harmonogramem płatności oraz właścicieli z wysokimi kredytami hipotecznymi. W obecnym stanie prawnym liczy się wartość nieruchomości.
- Gotowe domy i mieszkania liczą się według ich zarejestrowanej wartości.
- Lokale w budowie od zatwierdzonych deweloperów liczą się bez względu na to, ile wpłacono, o ile są zarejestrowane w systemie Oqood.
- Nieruchomości z hipoteką liczą się według pełnej wartości, z listem o braku zastrzeżeń z banku.
- Można połączyć kilka nieruchomości, aby osiągnąć AED 2 mln.
02Dlaczego ma to znaczenie dla inwestorów
Dla inwestora kupującego nieruchomość w budowie wiza nie wymaga już czekania, aż skumulują się kolejne transze płatności za budowę. Ktoś, kto wpłacił niewielką pierwszą ratę za kwalifikujący się lokal, może teraz złożyć wniosek znacznie wcześniej.
Dla kupującego korzystającego z kredytu hipotecznego upraszcza to kalkulacje. Nie musisz najpierw spłacać kredytu do określonego poziomu. Wymagany jest jednak list z banku potwierdzający brak zastrzeżeń wobec Twojego wniosku o pobyt, dlatego warto skontaktować się ze swoim kredytodawcą z wyprzedzeniem.
Wskazówka
Zasady dotyczące wartości nadal obowiązują
Próg nadal wynosi AED 2 mln. Jeśli jesteś współwłaścicielem nieruchomości, na ogół to Twój własny udział musi osiągnąć tę kwotę. Jeśli Twój akt własności wskazuje starszą cenę, pomocna może być aktualna wycena z Dubai Land Department.
03Co pozostaje bez zmian
Sama wiza się nie zmieniła. Jest ważna przez dziesięć lat, można ją odnawiać i pozwala być swoim własnym sponsorem. Możesz do niej dołączyć współmałżonka, dzieci i rodziców, a standardowe limity dla personelu domowego nie mają zastosowania. Nie dotyczy Cię również zasada sześciomiesięcznej nieobecności, która może unieważnić standardową wizę rezydencką.
Nieruchomość musi być nadal zarejestrowana w urzędzie ds. gruntów i wystawiona na Twoje nazwisko. Umowa kupna-sprzedaży bez rejestracji nie wystarczy.
04Jak złożyć wniosek
- 1
Sprawdź swój akt własności (title deed) lub Oqood
Potwierdź swoje imię i nazwisko, udział i zarejestrowaną wartość.
- 2
Uzyskaj list z banku lub wycenę, jeśli to konieczne
W przypadku hipoteki wymagany jest list z banku. Starszy akt własności może wymagać aktualnej wyceny.
- 3
Złóż wniosek o pobyt
Jeśli przebywasz za granicą, zezwolenie na wjazd pozwala przyjechać na miejsce, aby dokończyć formalności.
- 4
Badanie lekarskie i Emirates ID
Oba etapy następują po wstępnej zgodzie, a Twoja dotychczasowa wiza jest anulowana dopiero po ich zakończeniu.
Sprawy dotyczące nieruchomości trwają zwykle około od pięciu do siedmiu dni roboczych od momentu skompletowania wszystkich dokumentów. Opłaty rządowe głównego wnioskodawcy wynoszą około AED 9 459, a dla każdego członka rodziny około AED 2 710 plus AED 1 180 za Emirates ID, wraz z badaniem lekarskim dla dorosłych.
05Uwaga na temat rynku
Komentatorzy spodziewali się większego zainteresowania ze strony kupujących lokale w budowie ze względu na tę zmianę. Dodalibyśmy jedno zastrzeżenie: kupuj nieruchomość przede wszystkim dlatego, że jest to dobry dom lub dobra inwestycja. Pobyt to mile widziany dodatek, a nie powód do zakupu, na który inaczej byś się nie zdecydował.
Jeśli masz nieruchomość w budowie lub z hipoteką i chcesz dowiedzieć się, jak wygląda Twoja sytuacja, napisz do nas na WhatsAppie, aby uzyskać bezpłatną weryfikację.
Pytania na ten temat
Może się kwalifikować, jeśli pochodzi od zatwierdzonego dewelopera, jest zarejestrowany w Oqood i ma wartość co najmniej AED 2 mln. Przed złożeniem wniosku weryfikujemy rejestrację i dewelopera.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.