Konto bankowe to jedna z pierwszych praktycznych rzeczy, jakich potrzebuje nowo przybyła osoba. Pracodawcy przelewają na nie wynagrodzenie, właściciele mieszkań oczekują przelewów, a wiele instytucji i sklepów woli płatności kartą lub aplikacją. Spacerując dowolną ruchliwą ulicą w Dubaju lub Abu Zabi, zobaczysz wiele oddziałów bankowych, a działają tu także banki wyłącznie mobilne, bez żadnych fizycznych placówek.
Ten przewodnik dotyczy wyłącznie kont osobistych. Konta firmowe podlegają oddzielnej procedurze, wymagającej dokumentów rejestracyjnych i struktury własności.
01Kto może otworzyć konto
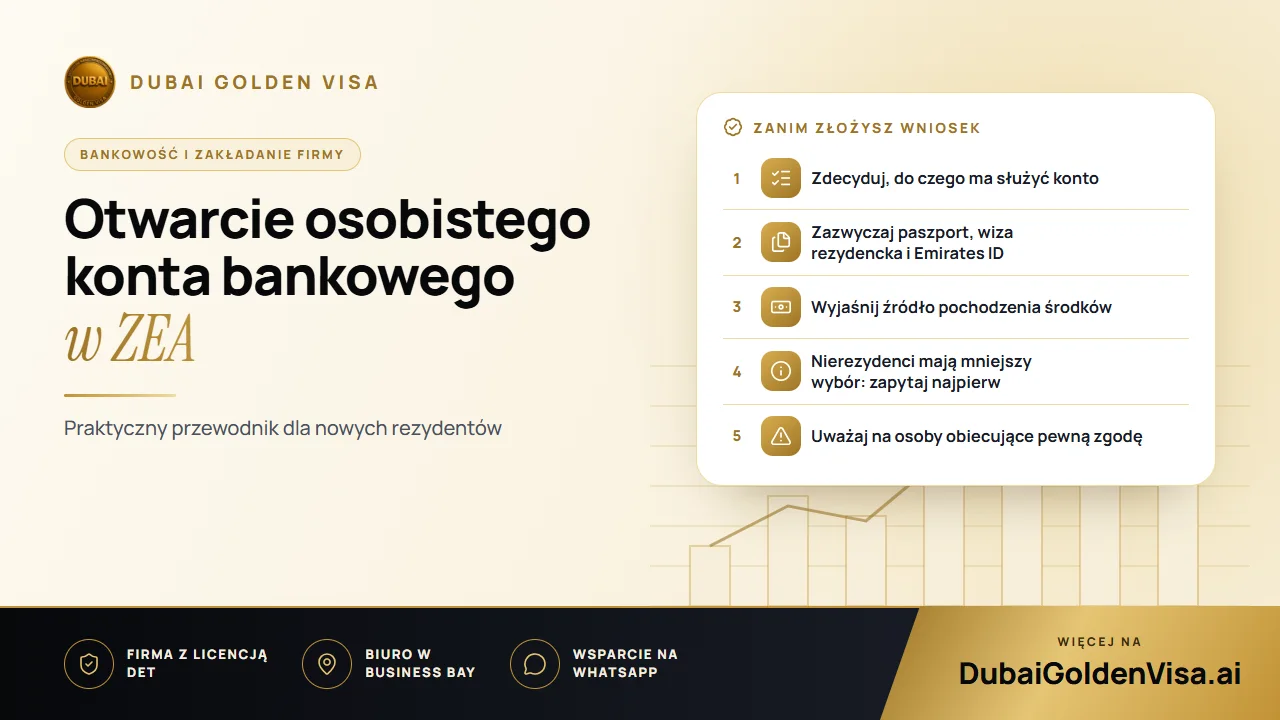
Obywatele ZEA i wielu zagranicznych rezydentów może otwierać konta osobiste. Banki muszą zweryfikować tożsamość klienta i zrozumieć, jak konto będzie używane, dlatego spodziewaj się pytań o Twoją pracę, adres oraz źródło pochodzenia pieniędzy. To standardowa procedura, która dotyczy każdego.
- Rezydenci: zazwyczaj paszport, wiza rezydencka i Emirates ID.
- Pracownicy na etacie: często zaświadczenie o zarobkach lub pasek płacowy; niektóre konta wynagrodzeniowe mają też wymogi minimalnej pensji lub listy zatwierdzonych pracodawców.
- Osoby samozatrudnione i inwestorzy: licencja handlowa, dokumenty firmowe lub wyciągi bankowe pokazujące, jak wpływają dochody.
- Nierezydenci: węższy wybór produktów oszczędnościowych lub depozytowych, przy czym banki wymagają szczegółowych informacji.
02Rodzaje kont
- Konto bieżące: do codziennych spraw, z kartami, przelewami i opłacaniem rachunków. Dodatki, takie jak książeczki czekowe, zależą od banku.
- Konto oszczędnościowe: na pieniądze, których nie wydajesz regularnie. Porównaj sposób naliczania zysku oraz sprawdź, czy wypłaty na niego wpływają.
- Konto wynagrodzeniowe: stworzone z myślą o comiesięcznych wypłatach. Korzyści mogą się zmienić, jeśli zmienisz pracę lub przeniesiesz wpływy z pensji gdzie indziej.
- Konto islamskie: oparte na zasadach szariatu, gdzie zamiast odsetek stosuje się udział w zyskach.
- Konto cyfrowe: zarządzane z poziomu telefonu. Sprawdź, gdzie możesz wpłacać gotówkę i jak skontaktować się ze wsparciem.
03Dokumenty do przygotowania
Rządowe wytyczne bankowe wskazują na dokumenty tożsamości (paszport lub księgę rodzinną), Emirates ID oraz wizę rezydencką, a banki mogą wymagać więcej w zależności od produktu. Przygotuj:
- Paszport, z wyraźną kopią strony ze zdjęciem
- Wizę rezydencką ZEA
- Emirates ID
- Zaświadczenie o zarobkach lub list od pracodawcy, jeśli jest wymagany
- Niedawny pasek płacowy lub wyciąg z konta bankowego
- Potwierdzenie adresu, takie jak umowa najmu lub rachunek za media
- Licencję handlową i dokumenty firmowe w przypadku osób samozatrudnionych
- Potwierdzenie źródła pochodzenia środków, jeśli bank o nie poprosi
Upewnij się, czy bank oczekuje oryginałów, zwykłych kopii czy dokumentów poświadczonych, oraz jak świeże muszą być Twoje wyciągi. Jeśli dany dokument sporządzono w innym języku, dowiedz się, jak wygląda kwestia tłumaczenia, zanim za nie zapłacisz.
04Kroki do wykonania
- 1
Zdecyduj, do czego ma służyć konto
Czy ma tu wpływać pensja, czy będziesz płacić za wynajem przelewem, czy zamierzasz wysyłać pieniądze za granicę? Odpowiedzi zawężą Twój wybór.
- 2
Porównaj warunki
Nie patrz tylko na hasła reklamowe; sprawdź pierwszą wpłatę, minimalne saldo, opłaty za kartę, koszty przelewów i warunki zamknięcia konta.
- 3
Sprawdź kryteria kwalifikowalności
Upewnij się, jakie są zasady dotyczące wieku i rezydentury, oraz zapytaj, czy przelew wynagrodzenia jest obowiązkowy, jeśli jesteś między jedną pracą a drugą.
- 4
Złóż wniosek
Skorzystaj z oficjalnej strony banku, aplikacji lub oddziału. Zwróć uwagę, by imiona, nazwiska i numery były w pełni zgodne z Twoim dokumentem tożsamości, a także otwórz każdy załączony plik, aby sprawdzić, czy jest czytelny.
- 5
Weryfikacja tożsamości
Może odbyć się w aplikacji, przez UAE PASS, podczas rozmowy wideo lub bezpośrednio w oddziale. Odpowiadaj prosto i jasno na pytania dotyczące Twojej pracy i przewidywanych wpłat.
- 6
Poczekaj na decyzję
Bank może zatwierdzić wniosek, zadać dodatkowe pytanie lub poprosić o kolejny dokument. Wypełnienie formularza nie gwarantuje automatycznej zgody.
- 7
Aktywuj i sprawdź ustawienia
Aktywuj kartę i bankowość internetową, zapisz numer konta oraz IBAN, włącz powiadomienia i sprawdź, jak zgłosić zagubienie karty.
05Częste pytania
Czy niepracujący małżonek może otworzyć konto? Często tak. Sam brak zatrudnienia nie jest przeszkodą, choć bank zażąda dokumentów tożsamości i rezydentury oraz może zapytać, z czego konto będzie zasilane. Zastanów się też, czy wolisz konto indywidualne, czy wspólne, które ma własne zasady dotyczące dysponowania środkami.
Czym jest konto z zerowym saldem? Zwykle oznacza to, że nie wymaga się minimalnego salda. Nie oznacza to jednak braku opłat. Sprawdź wymogi dotyczące pierwszej wpłaty, miesięczne koszty prowadzenia, opłaty za kartę i wypłaty, prowizje za przelewy oraz miejsca, w których można wpłacać gotówkę.
Czy można otworzyć konto bez stałej pensji? Niektóre konta oszczędnościowe i cyfrowe nie wymagają przelewania wynagrodzenia, ale wciąż musisz potwierdzić tożsamość i, w razie pytania, wyjaśnić źródło dochodów. Opisz swoją sytuację uczciwie. Błędne informacje o zatrudnieniu przysparzają później znacznie większych problemów.
06Nierezydenci, czas oczekiwania i odmowy
Jeśli mieszkasz za granicą, skontaktuj się z bankiem przed podróżą i upewnij się, że obsługuje nierezydentów, jaki produkt jest dla Ciebie dostępny oraz czy musisz stawić się osobiście. Nie planuj wyjazdu wyłącznie na podstawie ogólnych artykułów.
Czas oczekiwania bywa różny. W przypadku konta cyfrowego z kompletem informacji decyzja może zapaść szybko, podczas gdy wniosek wymagający dodatkowych weryfikacji potrwa dłużej. Standardy Banku Centralnego wspominają o terminie trzech dni roboczych w przypadku wybranych spraw niskiego ryzyka z kompletną dokumentacją, ale nie jest to obietnica dla każdego wnioskodawcy.
Wskazówka
Dlaczego wnioski bywają odrzucane
Najczęstsze powody to wybór konta, którego warunków dotyczących pensji lub salda nie jesteś w stanie spełnić, nieczytelne lub niekompletne dokumenty, a także rozbieżności między formularzami a dokumentami tożsamości, takie jak stary adres czy inna pisownia nazwiska.
Jeśli chcesz załatwić sprawy bankowe równolegle ze swoją wizą lub firmą, napisz do nas na WhatsAppie, aby bezpłatnie sprawdzić, jakie dokumenty przygotować i o co zapytać w banku.
Pytania na ten temat
Rezydenci zazwyczaj ją okazują, wraz z Emirates ID. Nierezydenci mają mniejszy wybór produktów i powinni pytać bezpośrednio w każdym banku.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.