Gdy kupujący pyta, czy Golden Visa jest tego warta, zazwyczaj ma na myśli dwie rzeczy naraz: czy warto mieć samą rezydenturę oraz czy wydanie AED 2 mln. na nieruchomość to rozsądny sposób na jej zdobycie? To dwa różne pytania i najlepiej odpowiedzieć na nie osobno.
Nasze podejście jest proste: wiza rzadko bywa najdroższym elementem, więc rzadko powinna być głównym powodem zakupu. Jeśli nieruchomość broni się sama w sobie, rezydentura jest znakomitym bonusem. Jeśli ma sens tylko ze względu na wizę, przemyśl to raz jeszcze.
01Co daje Ci wiza
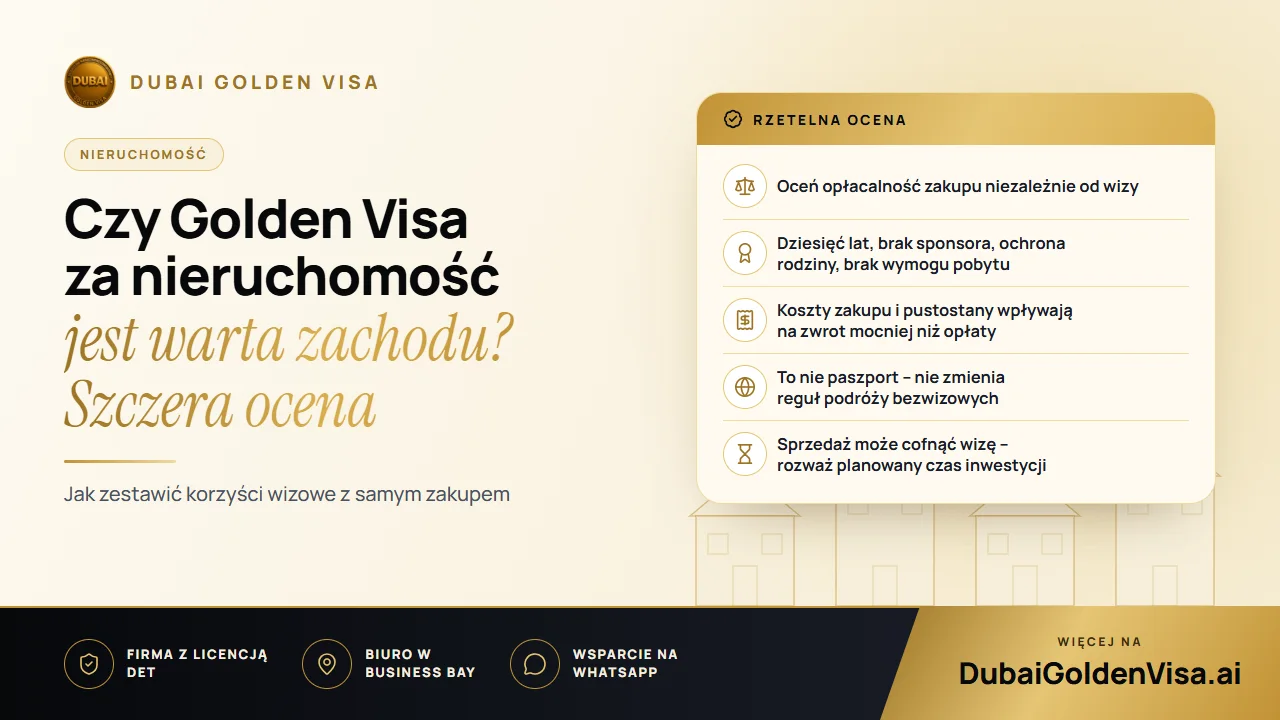
- Dziesięć lat rezydentury z możliwością odnowienia, na podstawie jednego wniosku
- Brak wymogu posiadania sponsora – nie potrzebujesz pracodawcy ani lokalnego partnera, a zmiana pracy nie zagraża Twojemu statusowi
- Brak zasady wymuszonego pobytu w kraju co sześć miesięcy, która może unieważnić standardowe wizy rezydenckie
- Możliwość sponsorowania małżonka, dzieci, rodziców oraz pomocy domowej po wydaniu Twojej własnej wizy
- Stabilną podstawę do otwierania kont bankowych, zakładania firm i bezpiecznego osiedlenia się z rodziną
Osoby fizyczne w ZEA nie płacą podatku dochodowego od wynagrodzeń, najmu ani zysków z nieruchomości. To ogromna zaleta, choć wynika ona z samej rezydentury ogółem, a nie wyłącznie z Golden Visa. Jeśli Twój kraj pochodzenia opodatkowuje Twoje globalne dochody, nadal możesz podlegać tam opodatkowaniu, dlatego skonsultuj się z doradcą, zanim policzysz potencjalne oszczędności.
Wskazówka
Rezydentura to nie obywatelstwo
Golden Visa pozwala Ci mieszkać w ZEA. Nie daje jednak paszportu ZEA, a wjazd do innych krajów bez wizy nadal zależy wyłącznie od posiadanego przez Ciebie paszportu.
02Ile to kosztuje
Podziel koszty na dwie kategorie. Pierwsza to sama wiza. Opłaty rządowe przy ścieżce nieruchomościowej wynoszą około 9 459 AED dla głównego wnioskodawcy – składają się na to opłata urzędu ds. gruntów, opłaty imigracyjne, Emirates ID i badanie lekarskie. Każdy członek rodziny to koszt około 2 710 AED, plus 1 180 AED za Emirates ID i 285 AED za badanie lekarskie w przypadku osoby dorosłej. Ubezpieczenie zdrowotne stanowi koszt dodatkowy.
Druga kategoria to sama nieruchomość. Dubaj pobiera 4 procent opłaty transferowej (DLD), zazwyczaj pokrywanej przez kupującego, a agenci nieruchomości pobierają zwykle około 2 procent prowizji powiększonej o VAT. Do tego dochodzą opłaty rejestracyjne i powiernicze. W przypadku nieruchomości za AED 2 mln. daje to niemałą kwotę ponad samą cenę, jest to jednak standardowy koszt zakupu, który ponosisz niezależnie od tego, czy ubiegasz się o wizę.
Nieruchomość z kredytem hipotecznym może kwalifikować się w oparciu o pełną wartość pod warunkiem uzyskania listu braku sprzeciwu (NOC) z banku. Kwalifikują się także nieruchomości w budowie z certyfikatem Oqood od zatwierdzonego dewelopera. Wartości kilku nieruchomości można sumować. Jeśli Twój akt własności (title deed) wskazuje niższą, historyczną cenę, aktualna wycena może pomóc uzupełnić tę różnicę.
03Czy nieruchomość jest warta swojej ceny?
Tu leży sedno całej decyzji. Rentowność najmu w Dubaju bardzo różni się w zależności od dzielnicy, budynku i typu lokalu, a liczby w broszurach to wartości brutto. Opłaty eksploatacyjne, prowizje agencji lub koszty zarządzania, okresy pustostanów między najemcami oraz bieżące naprawy pomniejszą Twój zysk, zanim realnie zobaczysz jakikolwiek dochód.
Lokalizacja liczy się bardziej niż sam nagłówek o stopie zwrotu. Wysoki deklarowany zwrot w okolicy z dużą liczbą podobnych, nowych mieszkań potrafi stopnieć, gdy przyjdzie Ci konkurować z sąsiadami o najemców. Ugruntowane dzielnice ze stałym popytem zapewniają zazwyczaj spokojniejszy, bardziej przewidywalny dochód. Ceny na rynku również nie rosną w linii prostej i nikt nie może zagwarantować przyszłych zysków kapitałowych.
Najlepszym sprawdzianem jest pytanie: czy chciałbyś posiadać tę nieruchomość, gdyby wiza w ogóle nie istniała? Jeśli odpowiedź brzmi „tak”, wiza jest po prostu świetnym, niemal darmowym bonusem. Jeśli odpowiadasz z wahaniem, być może niepotrzebnie naciągasz budżet tylko dla uzyskania dokumentu.
04Kto zyska najwięcej, a kto powinien się wstrzymać
Wiza jest najbardziej wartościowa dla rezydentów mieszkających już w Dubaju, ponieważ uwalnia od cyklicznego odnawiania dokumentów i uniezależnia status od pracodawcy. To także idealne rozwiązanie dla właścicieli domów wakacyjnych, którzy chcą swobodnie przylatywać i wylatywać, rodzin planujących przyszłość długoterminowo oraz inwestorów, którzy i tak zamierzali ulokować tu kapitał.
Zastanów się dwa razy, jeśli zależy Ci wyłącznie na zysku z inwestycji i nie planujesz spędzać czasu w ZEA, jeśli osiągnięcie progu AED 2 mln. nadwyrężyłoby Twoje finanse lub gdy możesz wkrótce potrzebować gotówki. Nieruchomości nie da się sprzedać z dnia na dzień, a wiza zależy od zachowania wymaganej własności.
05Jak przebiega ten proces
- 1
Najpierw wybierz nieruchomość
Wybierz lokal, który ma sens w kontekście Twoich planów i którego łączna zarejestrowana wartość wynosi co najmniej AED 2 mln.
- 2
Zbierz dokumenty
Akt własności (title deed) lub Oqood, paszport, zdjęcie, ubezpieczenie zdrowotne oraz – przy kredycie – list braku sprzeciwu z banku.
- 3
Złóż wniosek
Standardowe wnioski oparte na własności nieruchomości i depozytach są rozpatrywane zazwyczaj w ciągu 5 do 7 dni roboczych od momentu skompletowania dokumentów.
- 4
Badanie lekarskie i Emirates ID
Przystąpisz do nich po zatwierdzeniu wniosku – po tym etapie możesz dołączyć do wizy swoją rodzinę.
Planujesz zakup z myślą o wizie? Napisz do nas na WhatsAppie, zanim cokolwiek podpiszesz. Zweryfikujemy, czy wybrana nieruchomość i jej wartość spełniają wymogi wizowe, oraz potwierdzimy aktualne koszty, by Twoja decyzja opierała się na faktach.
Pytania na ten temat
Tak. Wymóg ten może spełnić jedna lub więcej nieruchomości o łącznej zarejestrowanej wartości co najmniej AED 2 mln., a nieruchomość obciążona hipoteką liczy się według pełnej wartości, pod warunkiem posiadania pisma z banku.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.