Większość osób zaczyna z określonym przedziałem cenowym w głowie, a potem odkrywa, że rzeczywista kwota jest wyższa. Dom wystawiony za milion dirhamów nie będzie kosztował dokładnie miliona, zanim klucze trafią do Twojej ręki. Dodaj opłaty, zasady dotyczące wkładu własnego oraz kwestię rezydentury, a kalkulacje wyglądają zupełnie inaczej.
Ten przewodnik omawia kwestie finansowe w kolejności, w jakiej się z nimi zetkniesz: cenę zakupu, koszty dodatkowe, finansowanie, a następnie wartości nieruchomości, które mogą zapewnić wizę. Został napisany z myślą o kupujących, którzy już tu mieszkają, jak i o tych przebywających za granicą.
01Nie ma jednej minimalnej ceny
Dubaj nie wyznacza jednego ustawowego progu cenowego dla zakupu domu na obszarach dostępnych dla obcokrajowców. Kawalerki na nowszych przedmieściach są wystawiane po znacznie niższych cenach niż apartamenty nad wodą, a rynek pomieści niemal każdy budżet. To, co zmienia się wraz z ceną, to możliwości, jakie daje Ci dany zakup.
Jeśli Twoim celem jest dochód z wynajmu, odpowiedni może być mniejszy lokal w tętniącej życiem dzielnicy mieszkaniowej. Jeśli zależy Ci na wzroście wartości kapitału, lokalizacja i deweloper mają większe znaczenie niż metraż. A jeśli Twoim celem jest rezydentura, kluczowym kryterium staje się wartość nieruchomości, do czego przejdziemy poniżej.
02Koszty doliczane do ceny
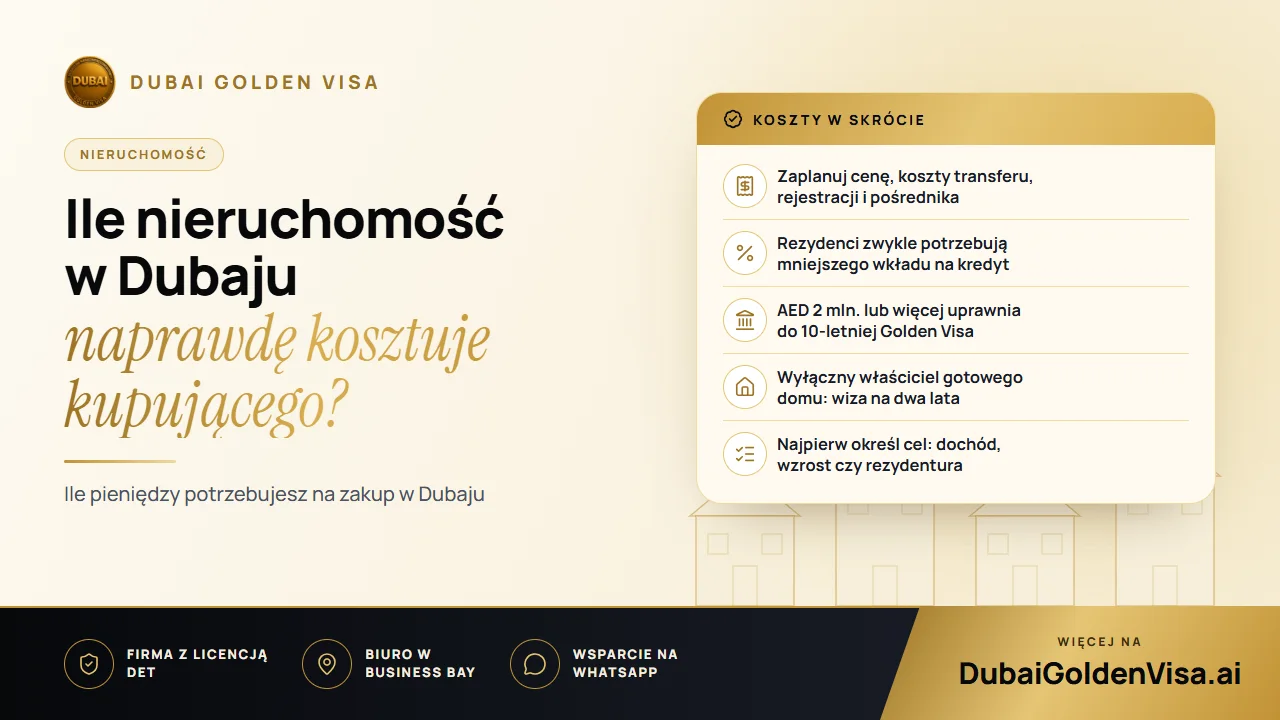
Kupujący po raz pierwszy najczęściej dają się zaskoczyć dodatkowym opłatom. Jako ogólną wskazówkę zaplanuj poniższe wydatki i poproś swojego pośrednika lub nasz zespół o potwierdzenie dokładnych, aktualnych kwot przed podjęciem zobowiązania.
- Opłata za przeniesienie własności w Dubai Land Department, wynosząca zazwyczaj około 4 procent ceny zakupu.
- Opłata rejestracyjna, wynosząca zazwyczaj kilka tysięcy dirhamów.
- Prowizja pośrednika, często około 2 procent plus VAT, w zależności od Waszych ustaleń.
- Rejestracja kredytu hipotecznego, jeśli korzystasz z finansowania, wyliczana od kwoty pożyczki.
- Roczne opłaty eksploatacyjne za budynek, które różnią się znacznie w zależności od osiedla i są naliczane według metrażu.
- Opłaty za wycenę i prowizje bankowe za przygotowanie kredytu, jeśli finansujesz zakup.
Podsumowując, zakup w samym pierwszym roku może kosztować o kilka procent więcej niż cena wyjściowa. Dlatego warto spisać pełną sumę, zanim złożysz ofertę.
03Finansowanie zakupu jako obcokrajowiec
Tak, obcokrajowcy mogą wziąć kredyt hipoteczny w ZEA. Banki na ogół pożyczają wyższą część ceny rezydentom niż kupującym mieszkającym za granicą, więc nierezydent powinien liczyć się z wyższym wkładem własnym. Warunki, oprocentowanie i okres kredytowania zależą od banku, Twoich dochodów oraz historii kredytowej i zmieniają się wraz z rynkiem.
Zakupy nieruchomości w budowie zazwyczaj wyglądają inaczej. Większość deweloperów oferuje harmonogram płatności rozłożony na czas budowy zamiast kredytu bankowego, a Ty płacisz w ratach aż do odbioru kluczy. Jeśli chcesz kupić w ten sposób, upewnij się, że projekt jest zarejestrowany, a deweloper zatwierdzony.
Wskazówka
Policz wszystko, zanim zachwyci Cię widok z okna
Oblicz całkowite zapotrzebowanie na gotówkę: wkład własny, opłaty, koszty eksploatacyjne za pierwszy rok i niewielką rezerwę. Jeśli ta kwota zbytnio obciąża Twój budżet, nieco tańszy lokal jest często lepszym wyborem niż zakup ponad siły.
04Jakie wartości nieruchomości dają prawo do wizy
Dla większości kupujących kluczowe są dwa progi. Pierwszy to AED 2 mln. Nieruchomość o tej wartości lub wyższej, ujęta w jednym akcie własności (title deed) lub kilku, pozwala ubiegać się o Golden Visa ważną przez dziesięć lat, z możliwością odnowienia. Dom kupiony w budowie z rejestracją Oqood od zatwierdzonego dewelopera również może się kwalifikować, a nieruchomość obciążona hipoteką liczy się według pełnej wartości po wydaniu przez bank zaświadczenia o braku sprzeciwu. Jeśli Twój akt własności (title deed) wskazuje starszą, niższą cenę, można zamiast tego zastosować aktualną wycenę.
Druga ścieżka jest prostsza. Od 1 maja 2026 r. osoba posiadająca ukończony dom na wyłączną własność może ubiegać się o dwuletnią wizę inwestora nieruchomości bez żadnej minimalnej wartości. Współwłaściciele muszą posiadać zarejestrowany udział o wartości co najmniej 400 000 AED każdy. Dla kupujących w wieku 55 lat lub starszych nieruchomość warta co najmniej 1 milion AED pozwala ubiegać się o pięcioletnią wizę emerytalną.
Żaden z tych progów nie jest powodem do przepłacania. Kup dom, który odpowiada Twoim planom, a potem sprawdź, do jakiej wizy daje prawo. Jeśli wartość jest nieco niższa niż AED 2 mln., drugi lokal może czasem uzupełnić tę różnicę.
05Wybór miejsca na zakup
Dzielnice różnią się ofertą. Ugruntowane dzielnice nadmorskie i śródmiejskie wiążą się z wyższymi cenami i silnym popytem ze strony najemców poszukujących prestiżowego adresu. Nowsze, bardziej przystępne cenowo osiedla przyciągają zazwyczaj inwestorów liczących na stabilny czynsz. Niezależnie od wyboru, sprawdź liczbę podobnych lokali na wynajem lub sprzedaż w okolicy, opłaty eksploatacyjne, odległość od transportu oraz to, od jak dawna osiedle jest ukończone.
W niektórych rejonach ceny w ostatnich latach mocno wzrosły, dlatego porównuj niedawne transakcje, zamiast polegać na samych ogłoszeniach. Poproś o historię zarejestrowanych sprzedaży podobnych lokali i zachowaj ostrożność w rejonach, gdzie ceny ofertowe znacznie przewyższają faktycznie zrealizowane transakcje.
06Krótka lista kontrolna przed zakupem
- Określ swój cel: dochód, wzrost wartości, rezydentura lub połączenie tych elementów.
- Ustal budżet uwzględniający każdą opłatę, a nie tylko samą cenę.
- Sprawdź dane w akcie własności lub rejestracji Oqood oraz to, kto zostanie wpisany do aktu własności (title deed).
- Zapytaj, jak zostanie zarejestrowana wartość nieruchomości, jeśli planujesz złożyć wniosek o wizę.
- Zaplanuj kwestię testamentu i strategię wyjścia z inwestycji przed podpisaniem umowy, a nie po.
Planujesz zakup i chcesz wiedzieć, jaką wizę może zapewnić Twój budżet? Napisz do nas na WhatsApp, aby uzyskać bezpłatną weryfikację. Przeanalizujemy Twoje dane i jasno przedstawimy dostępne opcje.
Pytania na ten temat
Prawdopodobnie tak. Od 1 maja 2026 r. wyłączny właściciel ukończonego domu może ubiegać się o dwuletnią wizę inwestora nieruchomości bez minimalnej wartości, a współwłaściciele potrzebują zarejestrowanego udziału o wartości co najmniej 400 000 AED każdy. Tylko Golden Visa wymaga progu AED 2 mln.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.