Dla większości kupujących kredyt hipoteczny to po prostu sposób na zakup domu. Niewiele osób płaci gotówką za mieszkanie warte AED 2 mln, więc byłoby dziwne, gdyby kredyt wykluczał Golden Visa. Tak nie jest. Nieruchomość z hipoteką pozwala uzyskać wizę na dziesięć lat, o ile spełnionych jest kilka warunków.
Ten przewodnik wyjaśnia te warunki po kolei i rozwiewa dawne przekonanie, że musisz najpierw spłacić połowę ceny. Jeśli tak Ci powiedziano, czytaj dalej.
01Zasada wartości i dawna zasada spłaty
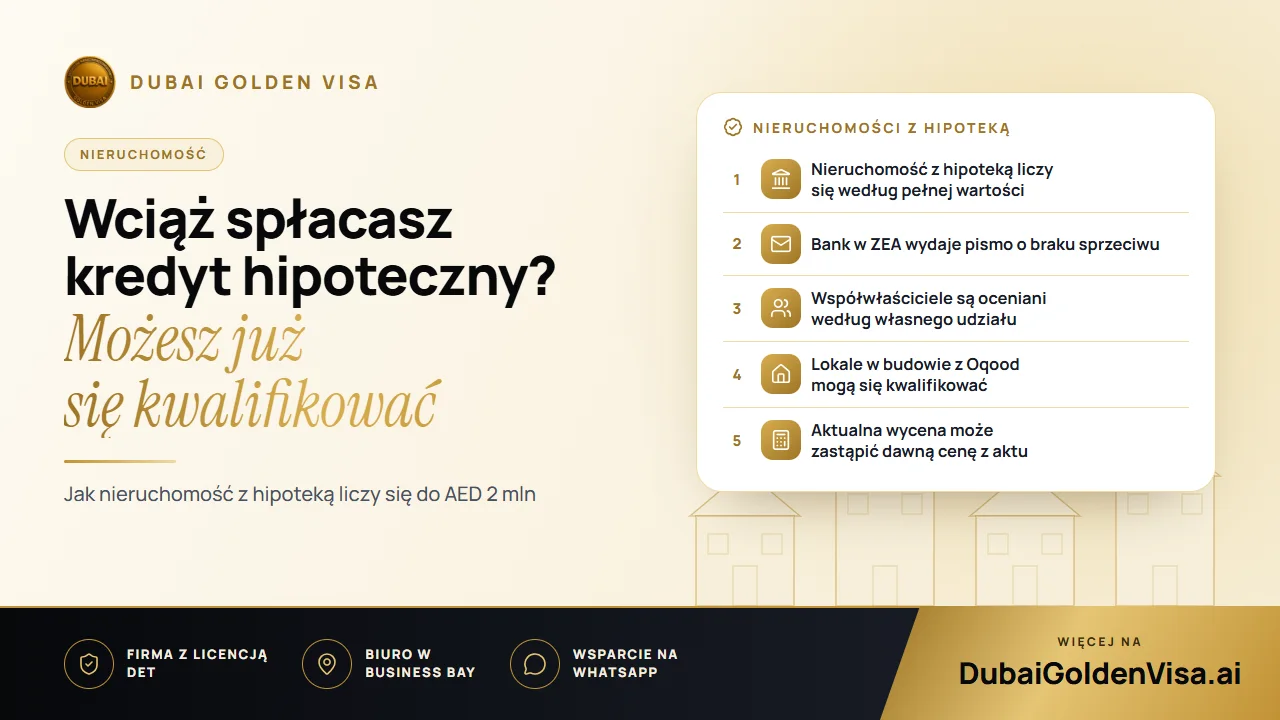
Przez lata wielu wnioskodawcom doradzano, że przed złożeniem wniosku muszą spłacić mniej więcej połowę ceny. To podejście zostało zarzucone. Dziś liczy się wartość nieruchomości, a nie kwota, którą już spłacono. Dom warty AED 2 mln lub więcej kwalifikuje się na podstawie tej wartości, niezależnie od tego, czy został w pełni opłacony, obciążony hipoteką czy kupiony na raty.
Wartość referencyjna wynika zazwyczaj z aktu własności (title deed) lub – jeśli akt jest stary, a cena niska – z aktualnej wyceny DLD. Jeśli od momentu zakupu rynek wzrósł, wycena może pomóc Ci osiągnąć wymagany próg.
02Co musi potwierdzić bank
Twój kredytodawca musi wydać pismo o braku sprzeciwu. Potwierdza ono, że bank nie ma zastrzeżeń do wydania zezwolenia na pobyt na podstawie nieruchomości, oraz wskazuje, ile już spłacono, a ile pozostało do spłaty. Kredytodawcą musi być bank w ZEA.
Poproś o to pismo odpowiednio wcześnie. Niektóre banki potrzebują kilku dni roboczych, a część ma własne procedury wewnętrzne. Krótki telefon do Twojego opiekuna w banku przed złożeniem wniosku może zaoszczędzić tydzień.
Wskazówka
Spodziewaj się zastawu
Gdy nieruchomość stanowi podstawę do uzyskania Golden Visa, nakładane jest na nią ograniczenie, aby własność pozostała nienaruszona przez cały okres obowiązywania wizy. Funkcjonuje ono równolegle z hipoteką Twojego banku. Jeśli planujesz późniejszą sprzedaż lub refinansowanie, porozmawiaj z nami wcześniej, aby zachować właściwą kolejność kroków.
03Współwłasność i kilka nieruchomości
Nie potrzebujesz jednej nieruchomości wartej AED 2 mln. Kilka aktów własności wystawionych na Twoje nazwisko można połączyć. Jednak w przypadku współwłasności test dotyczy Twojego udziału. Jeśli Ty i Twój partner biznesowy posiadacie po połowie mieszkanie warte AED 3 mln, Twój udział wynosi AED 1,5 mln i samodzielnie nie spełnia wymogu.
Małżonkowie są często traktowani łagodniej, dlatego sprawdź podział w akcie własności oraz to, czy Twój akt małżeństwa ma legalizację do użytku w ZEA. Jeśli planujesz łączenie nieruchomości, upewnij się, że każda z nich jest zarejestrowana na Twoje nazwisko i możesz uzyskać dla nich zaświadczenia lub wyceny.
04Nieruchomości gotowe i w budowie
- Nieruchomość gotowa: podstawą wniosku jest akt własności (title deed) oraz potwierdzenie wartości z wydziału gruntów.
- Nieruchomość w budowie: wykorzystuje się rejestrację Oqood oraz cenę zakupu, a deweloper musi być zatwierdzony. Dotychczasowa suma wpłat nie wpływa na kwalifikowalność.
- Nieruchomość w budowie z hipoteką: wymagane jest pismo z banku oraz, w razie potrzeby, pismo od dewelopera.
05Dokumenty i procedura
- 1
Sprawdź swój akt własności i udział
Potwierdź zarejestrowaną wartość, strukturę własności i to, czy potrzebujesz nowej wyceny.
- 2
Uzyskaj pismo z banku
Poproś swojego kredytodawcę o pismo o braku sprzeciwu z podaniem spłaconej kwoty i salda zadłużenia.
- 3
Złóż wniosek
Twój wniosek składa się podczas Twojego pobytu w ZEA, a jeśli przebywasz za granicą, do przyjazdu posłuży zezwolenie na wjazd.
- 4
Badanie lekarskie i Emirates ID
Po zatwierdzeniu wniosku wykonaj badanie lekarskie i oddaj biometrię.
Sprawy dotyczące nieruchomości z kompletem dokumentów trwają zazwyczaj około pięciu do siedmiu dni roboczych. Koszty rządowe dla głównego wnioskodawcy wynoszą około AED 9 459, a każdy członek rodziny to dodatkowo około AED 2 710 plus AED 1 180 za Emirates ID oraz AED 285 za badanie lekarskie w przypadku osób dorosłych.
06Częste błędy, których należy unikać
Najczęstszym błędem jest zakładanie, że o kwalifikacji decyduje spłacona kwota. Drugim jest przeoczenie współwłasności i liczenie całej ceny. Trzecim – odkładanie uzyskania pisma z banku na sam koniec, co wstrzymuje całą procedurę. Sprawdzamy wszystkie trzy kwestie przed złożeniem wniosku.
Jeśli masz kredyt hipoteczny i chcesz dowiedzieć się, czy możesz złożyć wniosek, napisz do nas na WhatsAppie i prześlij zdjęcie swojego aktu własności. Wykonamy bezpłatną weryfikację i powiemy Ci, o jakie dokumenty wystąpić w pierwszej kolejności.
Pytania na ten temat
Kredytodawcą musi być bank w ZEA. Kredyty od instytucji zagranicznych z reguły nie są w tym celu akceptowane.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.