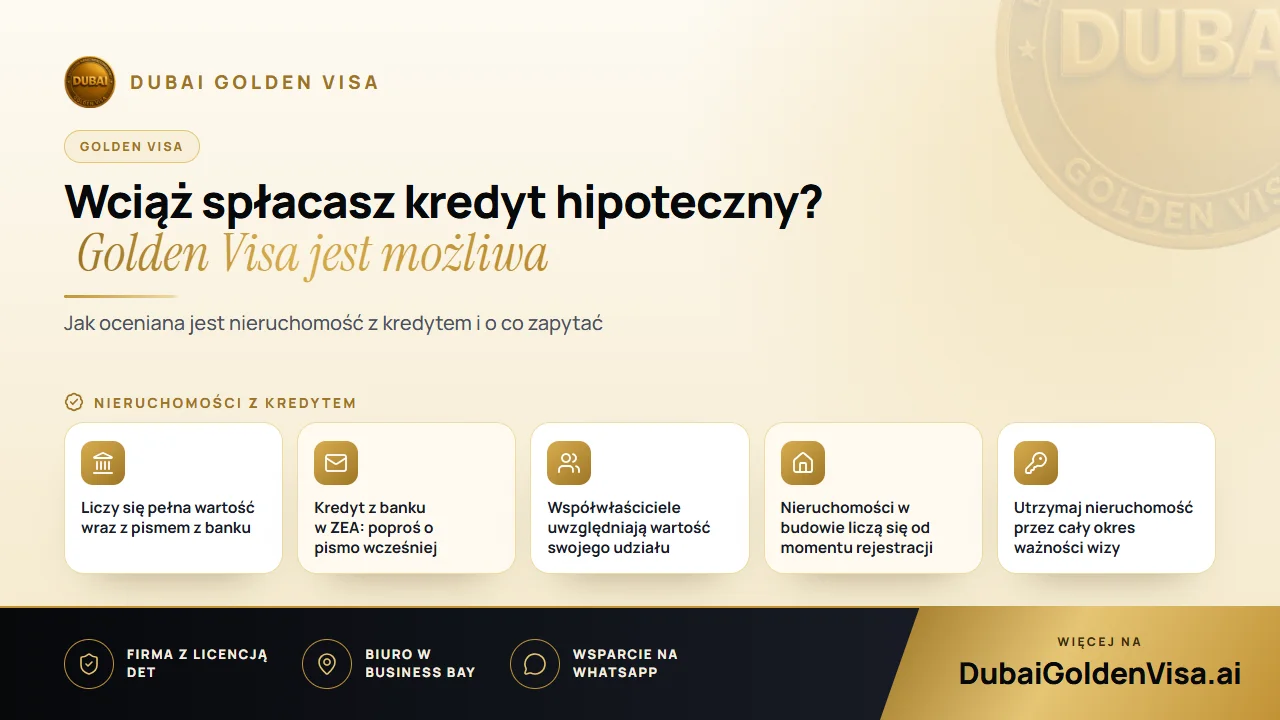
Wielu właścicieli nieruchomości w Dubaju odkłada ubieganie się o Golden Visa, sądząc, że skoro nieruchomość jest obciążona kredytem, należy w zbyt dużej mierze do banku. To zrozumiała obawa, ale zwykle bezpodstawna. Nieruchomość z hipoteką może być podstawą do uzyskania dziesięcioletniej rezydentury, a liczy się jej pełna wartość, a nie tylko spłacona dotąd kwota.
Kluczowe znaczenie mają formalności. Władze wymagają potwierdzenia, że kredytodawca wyraża zgodę na wydanie wizy rezydenckiej w oparciu o daną nieruchomość. W tym artykule wyjaśniamy, jak to działa, dla kogo to rozwiązanie i gdzie najczęściej pojawiają się trudności.
01Jak oceniana jest nieruchomość kupiona na kredyt
Głównym wymogiem na ścieżce nieruchomościowej jest wartość nieruchomości w ZEA na poziomie co najmniej AED 2 mln. Kredyt hipoteczny tego nie zmienia. Nieruchomość jest oceniana według pełnej wartości, a udział banku potwierdza się jednym dodatkowym dokumentem.
Dokumentem tym jest pismo o braku sprzeciwu (no-objection letter) z banku udzielającego kredytu. Informuje ono urzędy, że kredytodawca zgadza się na wykorzystanie nieruchomości jako podstawy Twojej rezydentury. Zazwyczaj pismo to określa również kwotę dotychczas spłaconą oraz aktualne saldo zadłużenia, dzięki czemu władze mają pełny obraz sytuacji.
Sam kredyt powinien być zaciągnięty w banku działającym w ZEA. Kredyt hipoteczny z banku w Twoim kraju pochodzenia to zupełnie inna sprawa — tutejsze procedury nie uwzględniają takiego finansowania. Jeśli Twoja umowa została zawarta za granicą, porozmawiaj z nami przed rozpoczęciem procedury.
Wskazówka
Poproś bank o właściwe pismo
Kontaktując się ze swoim opiekunem w banku, zaznacz, że pismo jest potrzebne do wniosku o wizę rezydencką na podstawie nieruchomości. Poproś o dokument o braku sprzeciwu zawierający zarówno spłaconą dotychczas kwotę, jak i pozostałe saldo do spłaty. Pominięcie którejkolwiek z tych wartości to najczęstszy powód, dla którego wnioski dotyczące nieruchomości z kredytem są zwracane do poprawki.
02Współwłasność i małżeństwa
Współwłasność wymaga większej uwagi niż sam kredyt hipoteczny. Jeśli w akcie własności figurujesz obok małżonka, rodzeństwa lub wspólnika biznesowego, to Twój własny udział musi osiągać wymagany próg. Dwa nazwiska w jednym dokumencie nie oznaczają, że pojedynczą kwotę AED 2 mln. można rozliczyć łącznie.
Weźmy parę, która kupiła nieruchomość o wartości AED 3 mln na wspólny kredyt. Każde z nich posiada połowę o wartości AED 1.5 miliona, więc żadne z nich samodzielnie nie spełnia warunku. Praktycznym rozwiązaniem bywa zmiana struktury udziałów tak, aby jeden z małżonków posiadał udział kwalifikujący, a następnie został sponsorem drugiego w ramach wizy rodzinnej. Z kolei nieruchomość o wartości AED 4 mln lub więcej, podzielona po równo, pozwala obojgu właścicielom na samodzielne uzyskanie uprawnień.
Ponieważ strukturę własności można bez problemu zaplanować przed złożeniem wniosku, natomiast jej późniejsza zmiana bywa kłopotliwa, warto skonsultować się z nami jeszcze przed zakupem.
03Zakup na etapie budowy (off-plan) i płatności ratalne
Zakup nieruchomości bezpośrednio od dewelopera w planie ratalnym nie jest kredytem bankowym, ale również kwalifikuje się do programu. Nieruchomość w budowie (off-plan) od zatwierdzonego dewelopera spełnia kryteria po zarejestrowaniu w Dubai Land Department za pośrednictwem systemu Oqood — niezależnie od tego, jaką część ceny dotychczas wpłacono. Sama podpisana umowa sprzedaży nie wystarczy, ponieważ władze opierają się na oficjalnej rejestracji.
W przypadku łączenia nieruchomości w budowie z gotową, ich wartości sumują się, o ile każda z nich jest zarejestrowana na Twoje nazwisko.
04Co zrobić, gdy wartość jest zbyt niska
Jeśli wartość nieruchomości plasuje się tuż poniżej kwoty AED 2 mln., regularnie stosuje się kilka sprawdzonych rozwiązań.
- Zleć aktualną wycenę. Jeśli od momentu zakupu ceny na rynku wzrosły, oficjalna wycena Dubai Land Department może zastąpić niższą kwotę z aktu własności.
- Dołącz drugą nieruchomość. Mniejszy lokal zarejestrowany na Twoje nazwisko może uzupełnić łączną kwotę do wymaganego progu.
- Rozważ tymczasowo dwuletnią wizę inwestora w nieruchomości. Od 1 maja 2026 roku jedyny właściciel gotowego lokalu nie musi spełniać progu minimalnej wartości, natomiast współwłaściciele muszą posiadać zarejestrowany udział o wartości co najmniej AED 400 000 każdy. Pozwala to zachować status rezydenta podczas budowania kapitału pod wyższą wizę.
05Jak wygląda cały proces
- 1
Skompletuj dokumenty nieruchomości
Twój akt własności (title deed) lub certyfikat Oqood, umowa kredytu hipotecznego oraz paszport.
- 2
Wystąp o pismo z banku
Zrób to w pierwszej kolejności, ponieważ jest to jedyny dokument zależny od terminów zewnętrznej instytucji.
- 3
Potwierdź wartość
Sprawdzamy wartość w akcie własności pod kątem wymaganego progu i w razie potrzeby organizujemy wycenę.
- 4
Złóż wniosek
Wnioski składa się podczas pobytu w ZEA. Jeśli przebywasz za granicą, do przyjazdu posłuży zezwolenie na wjazd.
- 5
Badanie lekarskie i Emirates ID
Oba te kroki następują po zatwierdzeniu wniosku, a terminy rezerwujemy dla Ciebie.
Po skompletowaniu dokumentów procedury dotyczące nieruchomości trwają zazwyczaj od pięciu do siedmiu dni roboczych. Opłaty rządowe dla głównego wnioskodawcy wynoszą około AED 9 459, a dla każdego członka rodziny około AED 2 710 plus AED 1 180 za Emirates ID, z uwzględnieniem badania lekarskiego dla osób dorosłych. Kwoty te mają charakter szacunkowy — dokładną sumę potwierdzamy przed uiszczeniem jakichkolwiek płatności.
06Po wydaniu wizy
Wiza jest powiązana z nieruchomością, dlatego jej sprzedaż lub egzekucja zabezpieczenia przez bank może skutkować utratą prawa do rezydentury. Jeśli w ciągu tych dziesięciu lat planujesz refinansowanie lub sprzedaż, skontaktuj się z nami wcześniej, abyśmy mogli zaplanować Twoje kolejne kroki.
Dobrą wiadomością jest to, że posiadacze Golden Visa nie podlegają zasadzie anulowania wizy przy pobycie poza granicami przekraczającym sześć miesięcy, dzięki czemu możesz swobodnie podróżować i mieszkać poza krajem przez dłuższy czas. Pamiętaj o posiadaniu ważnego ubezpieczenia zdrowotnego dla siebie i sponsorowanych członków rodziny.
Nie masz pewności, czy Twoja nieruchomość z kredytem spełnia wymogi? Napisz do nas na WhatsAppie, aby uzyskać bezpłatną ocenę sytuacji. Prześlij zdjęcie aktu własności i szczegóły kredytu, a jasno przedstawimy Twoje możliwości.
Pytania na ten temat
Zupełnie nie. Kredytodawca jedynie potwierdza na piśmie brak sprzeciwu wobec przyznania rezydentury na podstawie nieruchomości. Samo zatwierdzenie wniosku leży w rękach organów państwowych.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.