Większość kupujących w ZEA finansuje przynajmniej część ceny kredytem bankowym, co rodzi powszechną obawę: czy jeśli bank ma roszczenie do lokalu, można na jego podstawie uzyskać Golden Visa? W praktyce tak, o ile zgadzają się kwoty i dokumenty.
Oto jak kredyt wpływa na wymogi wizowe, co musi dostarczyć bank oraz jakie błędy kosztują wnioskodawców najwięcej czasu.
01Jak traktowany jest kredyt hipoteczny
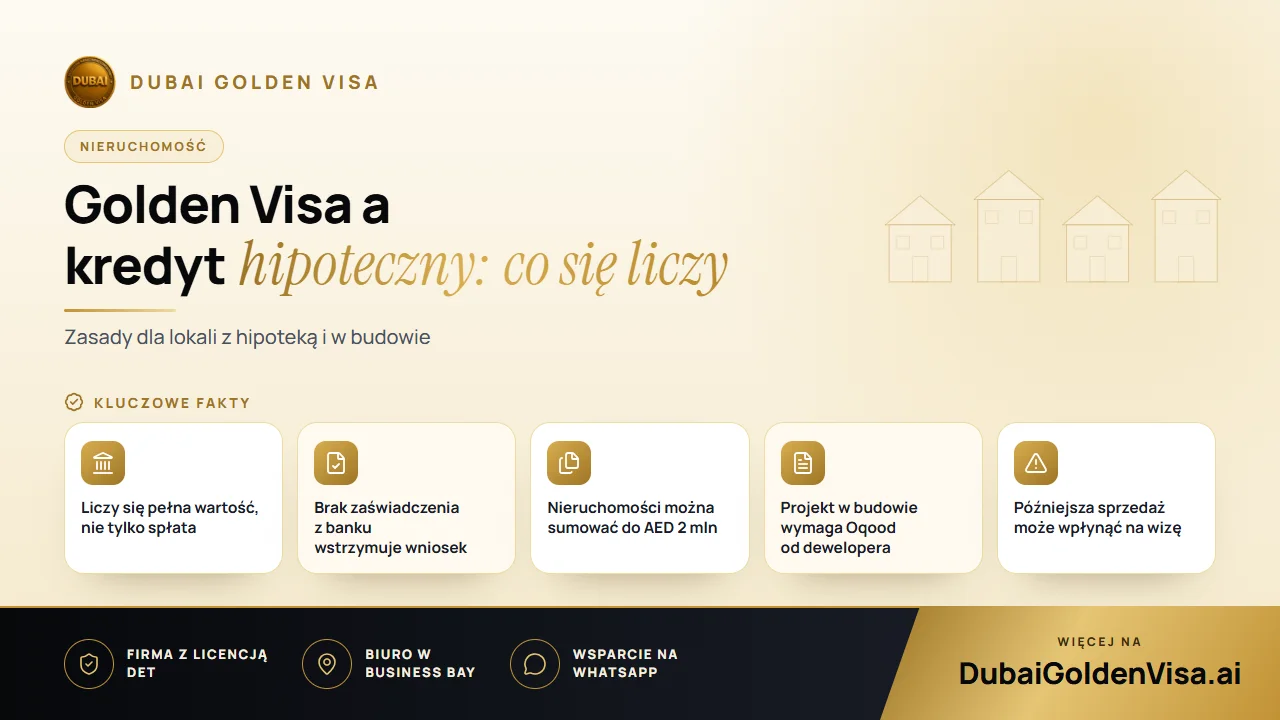
Ścieżka dla właścicieli nieruchomości wymaga posiadania w ZEA mienia o wartości co najmniej AED 2 mln. W przypadku nieruchomości z kredytem liczy się jej pełna wartość, a nie kwota spłacona przez Ciebie osobiście. Oznacza to, że kupujący z niewielkim wkładem własnym i wysokim kredytem nadal spełnia kryteria, o ile sama nieruchomość osiąga wymagany próg.
Władze imigracyjne wymagają potwierdzenia, że kredytodawca nie ma zastrzeżeń do ubiegania się o pobyt na podstawie danej nieruchomości. Takie potwierdzenie stanowi zaświadczenie o braku sprzeciwu wydane przez bank.
Wskazówka
Wystąp o zaświadczenie z wyprzedzeniem
Banki potrzebują czasu na sporządzenie takiego pisma, a niektóre stosują własne szablony. Zwróć się o nie zaraz po zarejestrowaniu aktu własności i zaznacz, że potrzebujesz go do wniosku o Golden Visa, aby zawierało odpowiednie zapisy.
02Jedna nieruchomość, kilka lokali lub inwestycja w budowie
Próg AED 2 mln można osiągnąć za pomocą pojedynczej nieruchomości lub sumując kilka aktów własności. Jeśli posiadasz dwa mieszkania o wartości AED 1,2 mln każde, oba zarejestrowane na Ciebie, łącznie przekraczają one wymagany limit.
Kwalifikują się również zakupy w budowie. Jeśli zakup nastąpił od zatwierdzonego dewelopera i masz certyfikat Oqood, lokal liczy się bez względu na dotychczas wpłaconą kwotę. Plan płatności nie musi być ukończony.
Jeśli zakup miał miejsce kilka lat temu, a akt własności wskazuje kwotę poniżej AED 2 mln, aktualna wycena z DLD może zastąpić dawną cenę. Hipoteka w tym nie przeszkadza, choć bank może wymagać poinformowania o procedurze.
03Od aktu własności do wizy
- 1
Potwierdź zarejestrowaną wartość
Sprawdź w swoim akcie własności (title deed) lub dokumencie Oqood udział we własności oraz kwotę. Jeśli wartość jest zbyt niska, rozważ oficjalną wycenę.
- 2
Uzyskaj pismo z banku
Poproś swojego kredytodawcę o zaświadczenie o braku sprzeciwu i zachowaj kopię szczegółów kredytu hipotecznego do wglądu.
- 3
Weryfikacja w urzędzie ds. gruntów
Dubai Land Department weryfikuje prawo własności i wartość, aby nieruchomość mogła zostać powiązana z Twoim wnioskiem.
- 4
Złóż wniosek o pobyt
Komplet dokumentów trafia do urzędu imigracyjnego. Jeśli przebywasz za granicą, zezwolenie na wjazd pozwala przyjechać na miejsce, aby dokończyć formalności.
- 5
Badania lekarskie i biometria
Przechodzisz badanie lekarskie i oddajesz dane biometryczne do Emirates ID, po czym wydawana jest dziesięcioletnia wiza.
W przypadku wniosków opartych na nieruchomościach decyzja zapada zwykle w ciągu 5 do 7 dni roboczych od skompletowania dokumentacji. Twoja obecna wiza jest anulowana dopiero po wstępnej akceptacji, co gwarantuje płynność pobytu.
04Najczęstsze błędy
- Opieranie się na umowie sprzedaży zamiast na zarejestrowanym akcie własności lub dokumencie Oqood.
- Składanie wniosku, zanim bank wyda wymagane zaświadczenie.
- Zakładanie, że współwłasność liczy się w całości, gdy Twój własny udział wynosi poniżej AED 2 mln.
- Kierowanie się starą wartością z aktu, podczas gdy nowa wycena pozwoliłaby przekroczyć próg.
- Zapominanie o tym, że wiza zależy od posiadania nieruchomości, więc jej sprzedaż może skutkować unieważnieniem pobytu.
05Koszty procedury
Opłaty rządowe przy ścieżce nieruchomościowej wynoszą około AED 9 459 dla głównego wnioskodawcy: w przybliżeniu 5 284 opłaty DLD, 2 710 za procedurę imigracyjną, 1 180 za Emirates ID oraz 285 za badanie lekarskie. Do każdego członka rodziny dolicza się około AED 2 710 oraz 1 180 za dowód tożsamości i 285 za badania osób dorosłych. Opłaty bankowe i koszty wyceny są rozliczane oddzielnie – potwierdzamy je bezpośrednio z Tobą.
Po wydaniu głównej wizy można dołączyć małżonka, dzieci i rodziców. W przypadku synów nie ma limitu wieku, a niezamężne córki kwalifikują się bez względu na wiek.
Napisz do nas na WhatsApp, aby uzyskać bezpłatną ocenę sytuacji. Prześlij zdjęcie aktu własności i krótką informację o kredycie, a sprawdzimy Twoje uprawnienia i wskażemy, co musi przygotować bank.
Pytania na ten temat
W przypadku gotowej nieruchomości liczy się jej pełna wartość, o ile bank wyda zaświadczenie o braku sprzeciwu. Przepisy dotyczące spłat zmieniały się na przestrzeni lat, dlatego zawsze weryfikujemy aktualne zasady dla Twojej nieruchomości.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.