Nieruchomości to najbardziej znana droga do uzyskania Golden Visa, ale nie jedyna. Część inwestorów nie chce kupować lokalu. Wolą ulokować kapitał w produktach finansowych, zachować możliwość modyfikacji portfela i jednocześnie zabezpieczyć dziesięcioletnią rezydenturę. Dla nich ścieżka funduszu i depozytu bankowego jest warta uwagi.
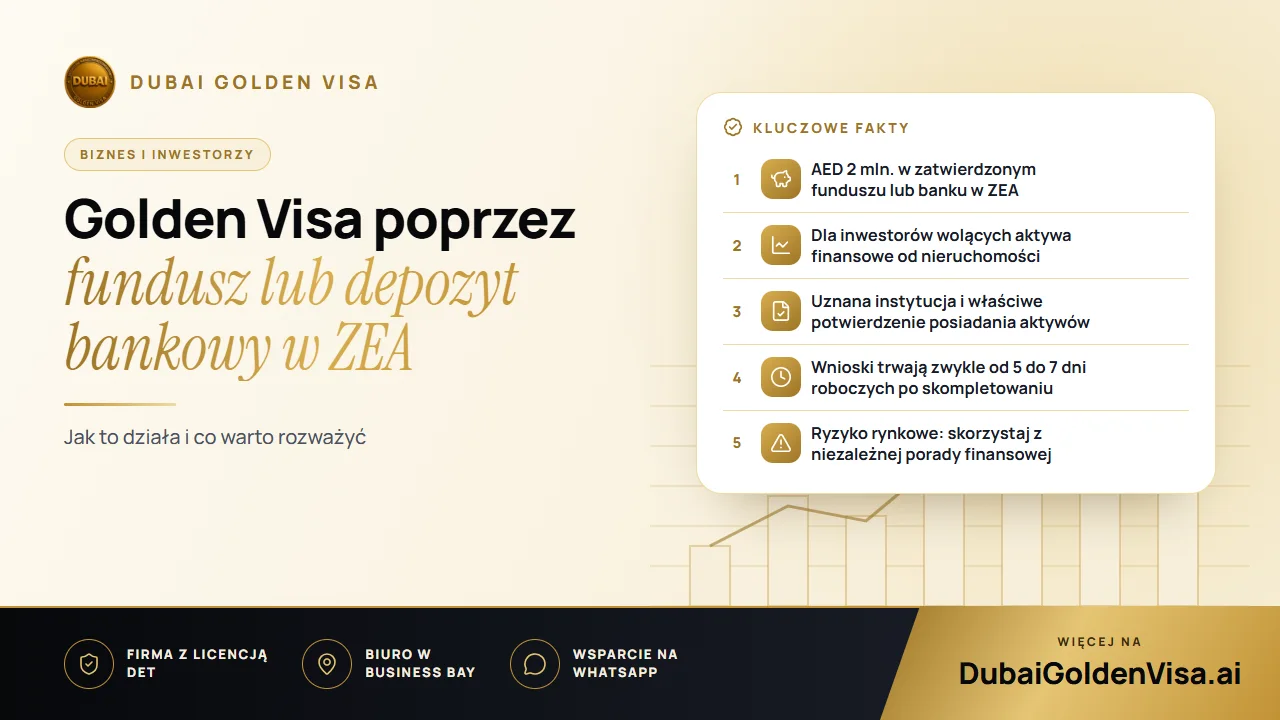
Mówiąc najprościej: lokujesz AED 2 mln. w zatwierdzonym funduszu lub banku w ZEA. Ta inwestycja staje się podstawą Twojej wizy, która obejmuje Ciebie i Twoją rodzinę. Poniższe szczegóły wyjaśniają, na czym to polega i jakich błędów unikać.
01Jak działa ta ścieżka
Wymogiem jest kwota AED 2 mln. utrzymywana w zatwierdzonej instytucji w ZEA: w funduszu inwestycyjnym lub w banku. Otrzymujesz od tej instytucji zaświadczenie potwierdzające kwotę oraz charakter lokaty lub jednostek, a dokument ten stanowi kluczowy element Twojego wniosku.
Słowo „zatwierdzony” ma kluczowe znaczenie. Nie każdy fundusz czy produkt bankowy się kwalifikuje, dlatego zanim przelejesz jakiekolwiek pieniądze, upewnij się w urzędach oraz u nas, że wybrany produkt jest oficjalnie uznawany do tego celu. Zawsze wolimy, abyś sprawdził to wcześniej, niż dowiedział się po fakcie, że produkt nie spełnia wymogów.
02Dla kogo jest to rozwiązanie
- Dla inwestorów, którzy wolą aktywa finansowe od nieruchomości i cenią elastyczność.
- Dla rodzin, które posiadają już wolne środki lub portfel inwestycyjny i zależy im na rezydenturze, a nie na zakupie lokalu.
- Dla emerytów i osób, które nie chcą brać na siebie obowiązków związanych z posiadaniem i wynajmem nieruchomości.
- Dla osób, które chcą zdywersyfikować swój majątek pomiędzy nieruchomości, biznes i aktywa finansowe.
03Fundusze a depozyt bankowy
Depozyt jest prosty i przewidywalny. Zwrot jest umiarkowany, a kapitał nie jest narażony na wahania rynkowe, choć środki są zazwyczaj blokowane na określony czas. Fundusz może zaoferować wyższy potencjał wzrostu, jednak jego wartość podlega wahaniom i wiąże się z opłatami za zarządzanie. Wybór odpowiedniego rozwiązania zależy od Twojej skłonności do ryzyka i szerszych planów finansowych, a nie od samej wizy.
Wskazówka
Wiza to nie porada inwestycyjna
Pomagamy w procedurze uzyskania rezydentury. Kwestia tego, czy dany fundusz lub depozyt to dobra inwestycja, to zupełnie odrębna sprawa, którą warto omówić z licencjonowanym doradcą finansowym.
04Kroki procedury
- 1
Sprawdź, czy produkt jest zatwierdzony
Zanim zainwestujesz, upewnij się, że dany fundusz lub produkt bankowy kwalifikuje się do celów Golden Visa.
- 2
Ulokuj kwotę AED 2 mln.
Zrealizuj inwestycję lub załóż depozyt na własne nazwisko i uzyskaj oficjalne zaświadczenie z instytucji.
- 3
Skompletuj dokumenty
Paszport, zdjęcia, Twoja obecna wiza lub zezwolenie na wjazd, pismo z instytucji oraz dokumenty rodzinne, w razie potrzeby poddane legalizacji.
- 4
Złóż wniosek podczas pobytu w ZEA
Jeśli przebywasz za granicą, najpierw przyjeżdżasz na podstawie zezwolenia na wjazd. Twoja dotychczasowa wiza jest anulowana dopiero po uzyskaniu wstępnej zgody.
- 5
Badanie lekarskie i Emirates ID
Etapy te następują po wstępnej akceptacji, po czym wydawana jest Twoja dziesięcioletnia wiza.
05Czas oczekiwania i opłaty rządowe
Wnioski oparte na funduszach i depozytach trwają zazwyczaj od 5 do 7 dni roboczych od momentu skompletowania dokumentów. Koszty rządowe wynoszą około AED 4 175 dla głównego wnioskodawcy. Każdy członek rodziny to dodatkowo mniej więcej AED 2 710 plus AED 1 180 za Emirates ID, a także AED 285 za badanie lekarskie w przypadku osób dorosłych. Opłaty za zarządzanie funduszem i wszelkie prowizje bankowe są naliczane osobno i ustalane bezpośrednio przez daną instytucję.
06Twoja rodzina
Posiadacz Golden Visa może objąć wnioskiem małżonka, dzieci oraz rodziców. Synowie są objęci wizą bez limitu wieku, a niezamężne córki w każdym wieku; dozwolone jest także zatrudnienie pomocy domowej bez standardowych limitów. W razie śmierci głównego posiadacza rodzina może pozostać w kraju do momentu wygaśnięcia ich zezwoleń.
07Kwestie do przemyślenia
- Używaj własnych środków i zachowaj przejrzystą dokumentację potwierdzającą pochodzenie kapitału.
- Zapoznaj się z warunkami blokady środków lub okresu wypowiedzenia i utrzymuj inwestycję przez cały czas korzystania z wizy.
- Porównaj opłaty oraz dotychczasowe wyniki produktu, a nie tylko deklarowany z góry zwrot.
- Pamiętaj, że wartość jednostek funduszu ulega zmianom, więc kwota na zaświadczeniu musi odpowiadać oczekiwaniom urzędów.
Jeśli rozważasz tę opcję zamiast zakupu nieruchomości lub ścieżki firmowej, napisz do nas na WhatsAppie, aby uzyskać bezpłatną ocenę sytuacji. Wyjaśnimy, która ścieżka zapewni najprostszą procedurę i co należy sprawdzić przed przelaniem jakichkolwiek środków.
Pytania na ten temat
Nie. Ta ścieżka opiera się na ulokowaniu kwoty AED 2 mln. w zatwierdzonym funduszu lub banku w ZEA zamiast zakupu nieruchomości.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.