Przez pewien czas od kupujących ubiegających się o pobyt na podstawie nieruchomości wymagano wykazania, że znaczna część ceny została już uregulowana. Wiązało to wizę z koniecznością wyłożenia dużej kwoty z góry i sprawiało, że była ona nieosiągalna dla osób kupujących w planie ratalnym.
Ten warunek minimalnej wpłaty został zniesiony. Poniżej wyjaśniamy, jak przepis wygląda obecnie, jak wpisują się w niego plany płatności i o co nadal musisz zadbać przed złożeniem wniosku.
01Co mówią przepisy dzisiaj
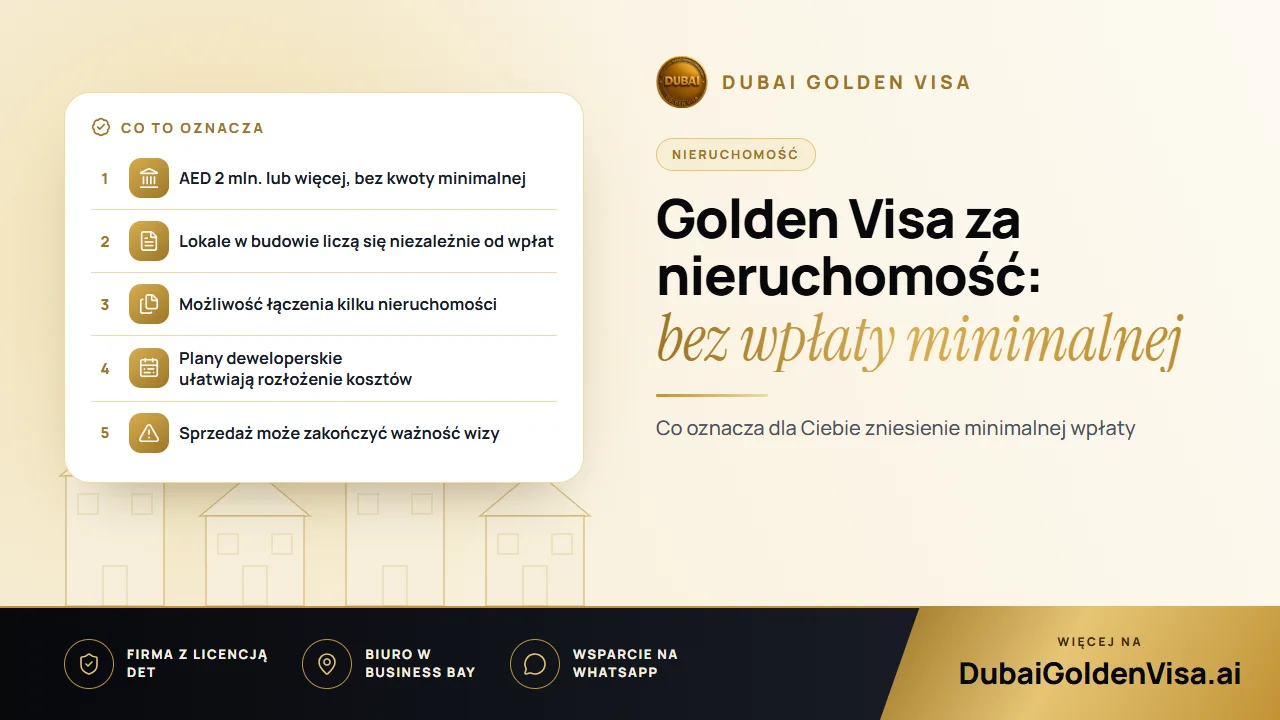
W przypadku ścieżki nieruchomościowej kluczowa jest wartość nieruchomości w ZEA zarejestrowanej na Twoje nazwisko: AED 2 mln. lub więcej. Nie ma znaczenia, jaką część ceny uregulowano. Ukończony dom, lokal w budowie z certyfikatem Oqood od zatwierdzonego dewelopera, nieruchomość obciążona hipoteką z bankowym listem braku sprzeciwu (NOC) czy połączenie kilku lokali – wszystko to się kwalifikuje.
W przypadku współwłasności to Twój udział musi osiągnąć próg. Jeśli zakup miał miejsce jakiś czas temu, aktualna wycena z Dubai Land Department może zastąpić starszą cenę z aktu własności.
02Co to zmienia, a czego nie
Zmiana przepisów usuwa barierę na drodze do wizy, a nie sam koszt zakupu. Nadal musisz być w stanie sfinansować nieruchomość, a harmonogram płatności dewelopera lub warunki banku nadal obowiązują. Różnica polega na tym, że plan z niskimi ratami nie stoi już na przeszkodzie, aby złożyć wniosek w trakcie spłaty.
- Kupujący nieruchomości w budowie mogą wnioskować od razu po rejestracji lokalu, zamiast czekać na oddanie do użytku.
- Osoby płacące w ratach mogą skorzystać z planu spłat, aby rozłożyć koszty, bez martwienia się o próg wpłaconej kwoty.
- Właściciele z kredytem hipotecznym potrzebują listu z banku zamiast spłacenia określonego procentu wartości.
- Właściciele kilku mniejszych lokali mogą zsumować ich wartości.
Wskazówka
Mierz siły na zamiary
Wiza nie jest powodem, by brać na siebie zobowiązania, których nie możesz udźwignąć. Pominięcie rat może skutkować karami ze strony dewelopera lub banku, a w najgorszym wypadku utratą nieruchomości i powiązanej z nią wizy. Najpierw zaplanuj budżet, a wizę stawiaj na drugim miejscu.
03Jak kupujący rozkładają koszty
Wielu deweloperów oferuje plany płatności trwające przez cały okres budowy, a w niektórych przypadkach również po odbiorze kluczy. Warunki różnią się w zależności od projektu, dlatego porównuj harmonogram i łączną cenę, a nie tylko pierwszą ratę.
Kredyty hipoteczne w bankach to druga popularna ścieżka. Kredytodawcy zazwyczaj wymagają wkładu własnego, więc kwota potrzebna na start zależy od banku i Twojego profilu. Niektórzy kupujący korzystają też etapami z własnych oszczędności lub sprzedają majątek w innym kraju. Nie pośredniczymy w finansowaniu, ale chętnie przeanalizujemy Twój plan pod kątem wizowym.
04Etapy składania wniosku
- 1
Potwierdź, że nieruchomość się kwalifikuje
Sprawdź zarejestrowaną wartość, właścicieli, a w przypadku lokalu w budowie – Oqood i zatwierdzenie dewelopera.
- 2
Zbierz dokumenty
Akt własności (title deed) lub Oqood, paszport ważny przez sześć miesięcy, zdjęcie, ubezpieczenie zdrowotne oraz list z banku, jeśli nieruchomość jest obciążona hipoteką.
- 3
Weryfikacja wartości
Jeśli akt własności wskazuje starszą cenę, aktualną wartość można potwierdzić oficjalną wyceną.
- 4
Złożenie wniosku
Zajmiemy się złożeniem dokumentów za Ciebie. Jeśli przebywasz za granicą, zezwolenie na wjazd pozwoli Ci przyjechać i dokończyć formalności.
- 5
Badanie lekarskie i Emirates ID
Oba etapy następują po wstępnym zatwierdzeniu, a my zarezerwujemy dla Ciebie dogodne terminy.
- 6
Wydanie wizy na dziesięć lat
Twoja wiza rezydencka zostaje wbita do paszportu, po czym można do niej dołączyć członków rodziny.
W przypadku kompletnych dokumentów sprawy dotyczące nieruchomości trwają zazwyczaj od pięciu do siedmiu dni roboczych. Koszty rządowe dla głównego wnioskodawcy wynoszą około AED 9 459, przy czym każdy członek rodziny to dodatkowo około AED 2 710 plus AED 1 180 za Emirates ID oraz AED 285 za badanie lekarskie osoby dorosłej.
05Utrzymanie wizy po jej uzyskaniu
Posiadacz Golden Visa nie musi mieszkać w ZEA na stałe i jest zwolniony z zasady nieobecności powyżej sześciu miesięcy, która obowiązuje przy zwykłych wizach rezydenckich. Liczy się to, aby nieruchomość pozostała Twoją własnością. Jeśli ją sprzedasz i zejdziesz poniżej wymaganego progu, tracisz podstawę do pobytu, dlatego porozmawiaj z nami przed wystawieniem jej na sprzedaż.
Myślisz o zakupie z myślą o wizie lub korzystasz już z planu płatności? Napisz do nas na WhatsApp, aby uzyskać bezpłatną weryfikację. Powiemy Ci, czy Twój zakup kwalifikuje się do Golden Visa i co należy przygotować.
Pytania na ten temat
Tak, o ile jest zarejestrowana z certyfikatem Oqood i kupiona od zatwierdzonego dewelopera. Jej wartość liczy się bez względu na to, ile dotychczas wpłacono.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.