Wielu kupujących w Dubaju nigdy nie opłaca pełnej ceny jednym przelewem. Wpłacają wkład własny, realizują harmonogram dewelopera przez kilka lat lub finansują resztę w banku. Rodzi się wtedy powszechna wątpliwość: czy nieruchomość, którą wciąż spłacasz, kwalifikuje się do Golden Visa?
W większości przypadków tak. Urząd imigracyjny zwraca uwagę na to, co jest zarejestrowane na Twoje nazwisko i ile jest warte, a nie na to, ile gotówki faktycznie wypłynęło z Twojego konta. Przyjrzyjmy się, jak to działa w przypadku planu płatności, kredytu hipotecznego oraz połączenia obu tych rozwiązań.
01Podstawowa zasada w jednym akapicie
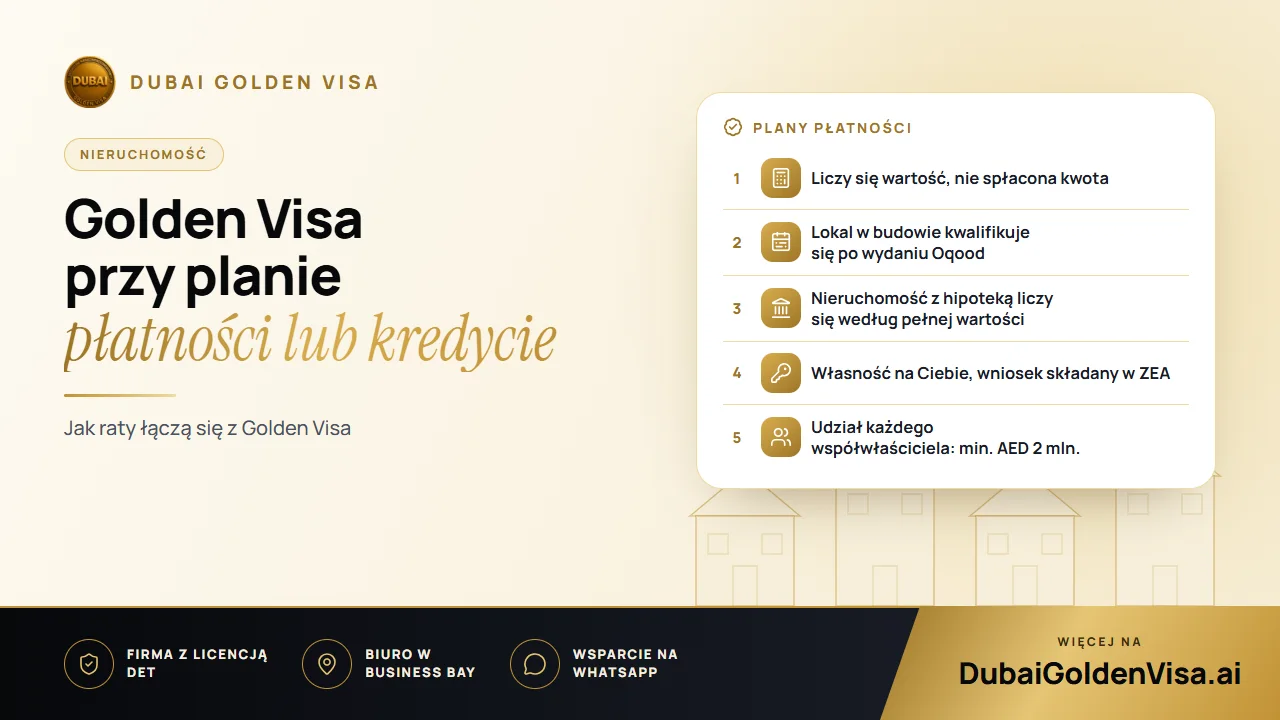
Ścieżka nieruchomościowa daje dziesięcioletnią, odnawialną rezydenturę osobom posiadającym nieruchomość w ZEA o wartości AED 2 mln. lub większej. Wartość ta może dotyczyć jednego lokalu lub sumować się z kilku aktów własności. Posiadacz jest własnym sponsorem, więc pracodawca ani lokalny partner nie są potrzebni. Cała reszta tego artykułu dotyczy udowodnienia tej wartości, gdy zakup nie został jeszcze w pełni opłacony.
02Jak traktowany jest plan płatności od dewelopera
Przy zakupie lokalu w budowie otrzymujesz Oqood – rejestrację, która potwierdza Twoją umowę z zatwierdzonym deweloperem w Dubai Land Department. Gdy taka rejestracja istnieje, lokal może być liczony według wartości z umowy, niezależnie od etapu Twoich wpłat.
Jeśli więc zapłacisz tylko pierwszą ratę za apartament o wartości AED 2,4 mln., zarejestrowana kwota nadal wynosi AED 2,4 mln. Nie musisz czekać na odbiór kluczy ani na wpłatę końcową. Potrzebujesz jedynie zatwierdzonego dewelopera i ukończonej rejestracji.
- Umowa sprzedaży wskazująca pełną cenę
- Rejestracja Oqood dla danego lokalu
- Zestawienie płatności od dewelopera, wykazujące wpłaconą kwotę i pozostałe saldo
- Twój paszport oraz Emirates ID, jeśli już go posiadasz
03Jak traktowany jest kredyt hipoteczny
Nieruchomość kupiona z finansowaniem bankowym również liczy się według pełnej wartości, a nie tylko spłaconej części. Bank posiada zabezpieczenie hipoteczne na nieruchomości, ale prawo własności należy do Ciebie. Z naszego doświadczenia wynika, że pismo o braku sprzeciwu ze strony banku (no-objection letter) zapewnia sprawny przebieg procedury, dlatego prosimy o nie na wczesnym etapie, zamiast czekać do ostatniej chwili.
Niektórzy wnioskodawcy słyszą, że ten wymóg zniesiono. Praktyka bywa jednak różna w zależności od przypadku, dlatego zawsze planujemy pozyskanie tego pisma i cieszymy się, jeśli ostatecznie nie jest wymagane.
Wskazówka
Wcześniejszy zakup, nowsza wycena
Jeśli zakup miał miejsce kilka lat temu, a akt własności wskazuje cenę poniżej AED 2 mln., aktualna wycena uznawana przez Dubai Land Department może zastąpić dawną kwotę. Warto to sprawdzić przed zakupem kolejnego lokalu tylko po to, by uzupełnić brakującą sumę.
04Co pozostaje bez zmian
- Łączna zarejestrowana wartość musi wynosić co najmniej AED 2 mln., bez względu na to, czy dotyczy jednego, czy kilku lokali.
- Nieruchomość musi być zarejestrowana w urzędzie ds. gruntów jako akt własności (title deed) lub Oqood. Sam formularz rezerwacyjny nie wystarczy.
- Musisz być zarejestrowanym właścicielem. Przy współwłasności pod uwagę brany jest Twój udział, dlatego każdy współwłaściciel powinien sprawdzić proporcje podziału.
- Wniosek składasz, będąc w ZEA. Jeśli przebywasz za granicą, zezwolenie na wjazd pozwala na przyjazd w celu dopełnienia procedur.
05Rozsądna kolejność działań
- 1
Sprawdź rejestrację
Upewnij się, że akt własności lub Oqood zawiera Twoje nazwisko oraz prawidłową wartość, zanim cokolwiek zostanie złożone.
- 2
Zbierz dokumenty finansowe
W przypadku kredytu hipotecznego poproś bank o pismo no-objection letter. Jeśli korzystasz z planu płatności, poproś dewelopera o aktualne zestawienie wpłat.
- 3
Złóż wniosek
Dokumenty trafiają do urzędu ds. gruntów, a następnie do urzędu imigracyjnego. Wnioski oparte na nieruchomościach są zazwyczaj rozpatrywane w ciągu około pięciu do siedmiu dni roboczych od skompletowania dokumentów.
- 4
Badanie lekarskie i biometria
Odbywają się one po uzyskaniu akceptacji. Twoja obecna wiza jest anulowana dopiero po wstępnej zgodzie, dzięki czemu nigdy nie pozostajesz bez statusu pobytowego.
06Praktyczne wskazówki przed podjęciem decyzji o planie płatności
Jeśli Golden Visa jest jednym z powodów zakupu, przeanalizuj harmonogram płatności tak samo dokładnie, jak materiały promocyjne. Upewnij się, że zarejestrowana cena lokalu, a nie kwota po rabacie premierowym, wynosi co najmniej AED 2 mln. Lokal wyceniony tuż poniżej progu może nie spełnić wymogów, gdy do umowy zostanie wprowadzona zniżka.
Pomyśl również o przyszłości. Wiza opiera się na nieruchomości, więc jej sprzedaż może oznaczać utratę rezydentury, chyba że zastąpisz ją innym kwalifikującym się aktywem. Zaplanuj wyjście z inwestycji pod tym kątem, zwłaszcza przy długim planie płatności, kiedy może pojawić się pokusa sprzedaży przed zakończeniem budowy.
Na koniec uwzględnij w budżecie opłaty rządowe. Ścieżka nieruchomościowa to koszt około AED 9 459 dla głównego wnioskodawcy, a w przypadku każdego członka rodziny około AED 2 710 plus AED 1 180 za Emirates ID oraz badanie lekarskie w cenie około AED 285 dla osób dorosłych. Są to kwoty przybliżone, a ostateczny koszt potwierdzamy przed dokonaniem jakichkolwiek płatności.
Nie masz pewności, czy Twój plan płatności lub kredyt hipoteczny kwalifikują się do programu? Wyślij nam zdjęcie swojego Oqood lub aktu własności (title deed) na WhatsApp, a bezpłatnie i rzeczowo to sprawdzimy.
Pytania na ten temat
Nie. Lokal w budowie z dokumentem Oqood od zatwierdzonego dewelopera liczy się według wartości kontraktowej, niezależnie od dotychczas wpłaconej kwoty.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.