Większość osób kupujących nieruchomość w Dubaju finansuje przynajmniej część ceny kredytem. To naturalne, że zastanawiasz się, czy zadłużenie domu zmniejsza jego wartość jako podstawy do uzyskania pobytu. Odpowiedź brzmi: nie, o ile posiadasz odpowiednie dokumenty.
Ten przewodnik wyjaśnia, jak traktowana jest nieruchomość z kredytem hipotecznym przy ubieganiu się o Golden Visa, jakich dokumentów wymaga ten proces oraz w jakich sytuacjach przydaje się wcześniejsze zaplanowanie działań.
01Jak liczona jest wartość
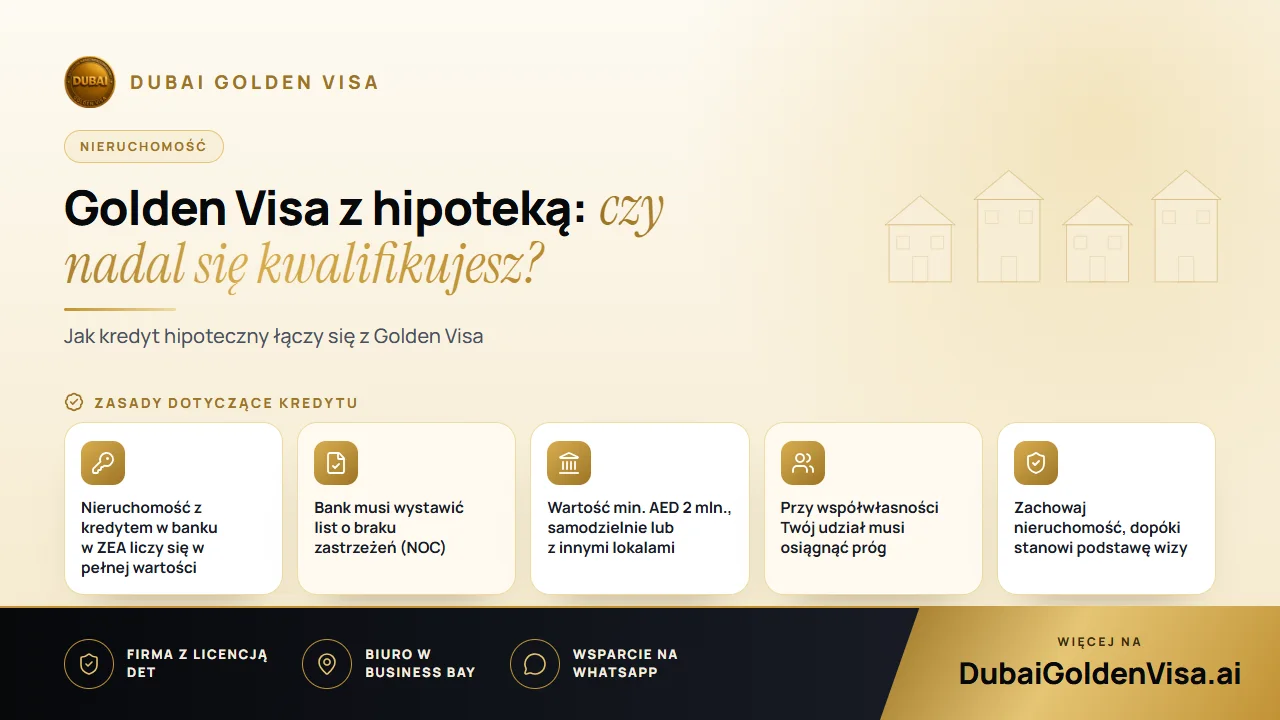
Ścieżka nieruchomościowa do Golden Visa wymaga posiadania nieruchomości w ZEA o wartości AED 2 mln. lub więcej. Gdy nieruchomość jest obciążona hipoteką, liczy się jej pełna wartość, a nie tylko kwota, którą spłacono, czy wkład własny. Innymi słowy, nie musisz spłacić określonej kwoty kapitału przed złożeniem wniosku.
Władze wymagają jednak zgody kredytodawcy. Bank wystawia list o braku zastrzeżeń (NOC) potwierdzający, że nie sprzeciwia się Twojemu wnioskowi o pobyt na podstawie tej nieruchomości. Bez tego listu sprawa nie może ruszyć do przodu, dlatego warto poprosić o niego odpowiednio wcześnie.
Wskazówka
Najpierw skontaktuj się z bankiem
Wydanie listu przez bank może chwilę potrwać, a niektóre instytucje mają własne formularze. Poproś o niego, gdy tylko zdecydujesz się na złożenie wniosku, aby nie stał się on przyczyną opóźnień.
02Praktyczny przykład
Załóżmy, że kupujesz apartament za AED 3.4 mln., wpłacasz zadatek, a resztę finansujesz w banku w ZEA. Liczy się zarejestrowana wartość wynosząca AED 3.4 mln. Mając list z banku, akt własności oraz dokumenty osobiste, nieruchomość ta pozwala złożyć wniosek.
A teraz załóżmy, że posiadasz dwa lokale: jeden o wartości AED 1.3 mln., a drugi AED 0.9 mln., oba z kredytem hipotecznym. Wartości te sumują się, więc łączna kwota AED 2.2 mln. przekracza wymagany próg, pod warunkiem że każdy z kredytodawców wystawi swój list.
03Sytuacje wymagające dokładniejszej analizy
- Współwłasność: jeśli dom ma więcej niż jednego właściciela, z reguły to Twój własny udział musi osiągnąć wartość AED 2 mln.
- Zakup z przeszłości: jeśli nieruchomość kupiono za mniej niż AED 2 mln., a rynek wzrósł, aktualna wycena może zastąpić cenę z aktu własności.
- Nieruchomość w budowie (off-plan) z planem płatności: lokal zarejestrowany w Oqood u zatwierdzonego dewelopera może się kwalifikować na podstawie dotychczas wpłaconej kwoty, lecz rejestry dewelopera muszą być aktualne.
- Kredyt hipoteczny w banku zagranicznym: skonsultuj się z nami przed złożeniem wniosku, ponieważ wymagania dotyczące listu mogą być inne.
04Wymagane dokumenty
- Akt własności (title deed) lub Oqood dla nieruchomości w budowie
- List z banku o braku zastrzeżeń (NOC)
- Umowa kredytu hipotecznego lub wyciąg
- Paszport ważny przez co najmniej sześć miesięcy oraz aktualne zdjęcie
- Aktualna wiza w ZEA i Emirates ID, jeśli już tutaj mieszkasz
- Certyfikat wyceny, jeśli opierasz się na bieżącej wartości rynkowej
- Ubezpieczenie zdrowotne ważne w ZEA
05Co dzieje się po złożeniu wniosku
- 1
Weryfikacja
Sprawdzamy akt własności, udział we własności, kredytodawcę oraz wartość.
- 2
List z banku
Kredytodawca wystawia list o braku zastrzeżeń do wniosku o pobyt.
- 3
Złożenie wniosku
Wniosek zostaje złożony. Jeśli przebywasz za granicą, zezwolenie na wjazd umożliwi Ci przylot i dokończenie procedury.
- 4
Badanie lekarskie i biometria
Po wstępnym zatwierdzeniu następuje badanie lekarskie oraz pobranie odcisków palców do Emirates ID.
- 5
Wydanie wizy
Twoja dziesięcioletnia wiza rezydencka zostaje wydana i możesz dołączyć do niej swoją rodzinę.
Wnioski dotyczące nieruchomości z kompletem dokumentów są zwykle rozpatrywane w ciągu około pięciu do siedmiu dni roboczych. Oficjalne opłaty rządowe dla głównego wnioskodawcy na ścieżce nieruchomościowej wynoszą łącznie około AED 9,459, co obejmuje opłatę Dubai Land Department, opłaty imigracyjne, Emirates ID i badanie lekarskie. Za każdego członka rodziny należy doliczyć w przybliżeniu AED 2,710 plus AED 1,180 za Emirates ID oraz AED 285 za badanie lekarskie osoby dorosłej.
06Bezpieczeństwo wizy w trakcie spłaty
Kredyt hipoteczny to długoterminowe zobowiązanie, a wiza zależy od tego, czy nieruchomość pozostaje Twoją własnością. Jeśli popadniesz w zaległości z płatnościami, a bank przejmie zabezpieczenie, lub gdy sprzedasz lokal, podstawa Twojej wizy może wygasnąć. Spłacaj raty terminowo i porozmawiaj z nami przed jakąkolwiek refinansacją lub sprzedażą.
Wynajem nieruchomości jest dozwolony i wielu właścicieli przeznacza uzyskany dochód na spłatę rat. Sprawdź w warunkach kredytu, czy nie ma ograniczeń dotyczących najemców, oraz zarejestruj najem zgodnie z wymogami danego emiratu.
Masz nieruchomość z kredytem i chcesz wiedzieć, czy kwalifikuje się do programu? Napisz do nas na WhatsApp, aby uzyskać bezpłatną weryfikację. Wyślij zdjęcie aktu własności i – jeśli go posiadasz – listu z banku, a wyjaśnimy Ci dokładnie, jakie kroki podjąć.
Pytania na ten temat
Nie jest wymagana żadna minimalna spłata. Nieruchomość liczy się według pełnej wartości, gdy bank wystawi list o braku zastrzeżeń.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.