Nieruchomości to najbardziej znana droga do uzyskania Golden Visa, ale nie jedyna ścieżka inwestycyjna. Niektórzy wolą nie kupować domu: mogą już posiadać nieruchomości w innym miejscu, woleć, aby ich pieniądze pracowały na regulowanym rachunku, lub po prostu zależy im na prostym, bezobsługowym rozwiązaniu.
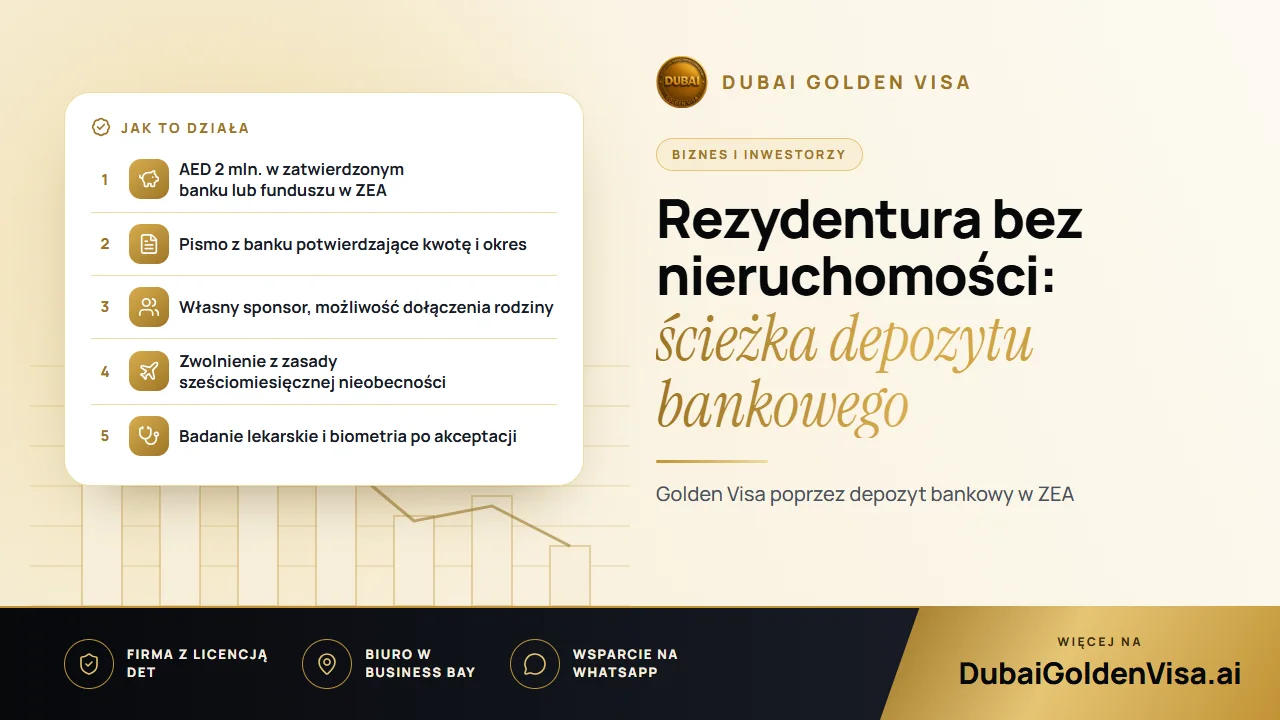
Dla nich ZEA umożliwia ulokowanie AED 2 mln. w zatwierdzonym banku lub funduszu, co pozwala uzyskać dziesięcioletnią rezydenturę. Oto co się z tym wiąże i gdzie wnioskodawcy najczęściej popełniają błędy.
01Co oferuje ta ścieżka
Rezultatem jest taka sama dziesięcioletnia, odnawialna rezydentura, jaka jest przyznawana w ramach innych ścieżek inwestycyjnych. Jesteś własnym sponsorem, więc nie ma tu pracodawcy ani lokalnego partnera, i możesz pracować, prowadzić firmę lub żyć z inwestycji wedle własnego uznania.
Możesz także sprowadzić współmałżonka i dzieci, a dodatkowo dołączyć rodziców oraz pomoc domową. Synowie nie mają limitu wieku, a niezamężne córki kwalifikują się w każdym wieku. Ponieważ posiadacze Golden Visa są zwolnieni z zasady sześciomiesięcznej nieobecności, czas spędzony za granicą nie zagraża wizie tak, jak w przypadku standardowej wizy rezydenckiej.
02Warunki do spełnienia
- Kwota: minimum AED 2 mln., ulokowane w zatwierdzonym banku lub funduszu w ZEA.
- Okres: zazwyczaj wymaga się, aby środki pozostały na koncie przez minimalny okres, powszechnie określany jako dwa lata. Nie wolno ich w tym czasie wypłacać ani pomniejszać.
- Wiek: w momencie składania wniosku musisz być osobą pełnoletnią.
- Źródło funduszy: możesz zostać poproszony o wykazanie pochodzenia pieniędzy i potwierdzenie, że są w pełni legalne.
- Potwierdzenie: pismo z banku potwierdzające kwotę, rachunek i okres lokaty.
Wskazówka
Zadaj bankowi właściwe pytania na samym początku
Nie każdy produkt depozytowy się kwalifikuje, a banki różnie formułują swoje pisma potwierdzające. Zanim przetransferujesz pieniądze, zapytaj, czy dany produkt jest akceptowany do celów rezydentury, jaki jest jego okres i czy pismo może jasno określać te szczegóły. Niewłaściwy produkt może oznaczać konieczność rozpoczęcia wszystkiego od nowa.
03Dokumenty, które należy przygotować
- Paszport ważny przez co najmniej sześć miesięcy i aktualne zdjęcie.
- Twój Emirates ID oraz aktualna wiza, jeśli mieszkasz już w ZEA.
- Pismo potwierdzające z banku, obejmujące kwotę AED 2 mln. oraz okres lokaty.
- Wyciągi z konta lub inne dowody potwierdzające Twoją sytuację finansową i pochodzenie funduszy.
- Ubezpieczenie zdrowotne, jeśli jest wymagane w danym emiracie.
- Wynik badania lekarskiego z zatwierdzonego ośrodka w ZEA, gdy sprawa przejdzie do kolejnego etapu.
- Akty małżeństwa i urodzenia, z legalizacją do użytku w ZEA, jeśli dołączają członkowie rodziny.
04Jak przebiega ten proces
- 1
Potwierdzenie kwalifikowalności
Sprawdzamy Twój profil oraz produkt, z którego planujesz skorzystać, zanim jakiekolwiek środki zostaną przekazane.
- 2
Ulokowanie środków
Otwierasz rachunek lub uruchamiasz produkt w banku i wnioskujesz o pismo potwierdzające.
- 3
Złożenie wniosku
Wniosek o rezydenturę jest składany podczas Twojego pobytu w ZEA. Jeśli przebywasz za granicą, najpierw wjeżdżasz na podstawie zezwolenia na wjazd.
- 4
Badanie lekarskie i biometria
Po uzyskaniu wstępnej akceptacji wniosku wykonujesz badanie lekarskie oraz procedurę biometrii do Emirates ID.
- 5
Wydanie wizy i Emirates ID
Twoja dziesięcioletnia wiza oraz karta zostają wydane. Jeśli posiadasz inną wizę, jest ona anulowana dopiero po akceptacji, więc nie ma żadnej luki.
Czas oczekiwania zależy od jakości dokumentacji. Wnioski oparte na depozycie są często procedowane szybciej niż te oparte na spółkach, ale przewidywany harmonogram potwierdzamy po skompletowaniu dokumentów.
05Koszty, które należy zaplanować
Opłaty rządowe dla ścieżek innych niż nieruchomości wynoszą około AED 4 175 dla głównego wnioskodawcy. Każdy członek rodziny to w przybliżeniu AED 2 710 plus AED 1 180 za Emirates ID, a dorośli płacą około AED 285 za badanie lekarskie. Liczby te są orientacyjne, dlatego aktualną sumę dla Twojego gospodarstwa domowego potwierdzimy na WhatsApp.
Pamiętaj, że większym zobowiązaniem jest sam kapitał. Warto wziąć pod uwagę oprocentowanie oferowane przez bank, wszelkie ograniczenia dotyczące wcześniejszego dostępu do środków oraz plany po zakończeniu minimalnego okresu.
06Depozyt czy nieruchomość: co jest dla Ciebie lepsze?
Depozyt pozwala zachować płynność kapitału i unikać kosztów zakupu oraz utrzymania nieruchomości. Nieruchomość z kolei może przynosić dochód z wynajmu, zyskiwać na wartości, a rodzina może w niej mieszkać. Jeśli planujesz osiąść w ZEA i chcesz mieć dom, nieruchomość może być bardziej naturalnym wyborem. Jeśli zależy Ci na rezydenturze przy minimalnym zaangażowaniu, depozyt może okazać się prostszy. Możemy zestawić obie opcje obok siebie pod kątem Twojej sytuacji.
Jeśli rozważasz depozyt w porównaniu z nieruchomością lub inną ścieżką, napisz do nas na WhatsApp, aby uzyskać bezpłatną ocenę. Przeanalizujemy Twoje fundusze oraz sytuację rodzinną i wskażemy najodpowiedniejszą drogę.
Pytania na ten temat
Tak. Możesz dołączyć współmałżonka i dzieci, a także rodziców oraz pomoc domową, bez standardowych limitów wieku dla synów.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.