Wielu nabywców kupuje tu nieruchomości ze względu na styl życia lub zyski, a potem odkrywa, że mogą one zapewnić również długoterminową rezydenturę. Jeśli to Twój przypadek lub dopiero decydujesz o zakupie, warto poznać całą ścieżkę jeszcze przed pierwszą płatnością.
Ten przewodnik opisuje te kroki po kolei i kończy się dwoma przykładami, które pokazują, jak kwoty te wyglądają w praktyce.
01Co zapewnia wiza
Standardowe wizy rezydenckie są krótkoterminowe i powiązane z pracodawcą lub sponsorem rodzinnym. Golden Visa jest ważna dziesięć lat, jest odnawialna i wydawana bezpośrednio Tobie. Możesz do niej dopisać małżonka, dzieci oraz rodziców, a także sponsorować pomoc domową bez zwykłych limitów. Jako posiadacz nie podlegasz także zasadzie maksymalnej sześciomiesięcznej nieobecności, która unieważnia zwykłą wizę rezydencką.
02Jak osiągnąć próg AED 2 mln.
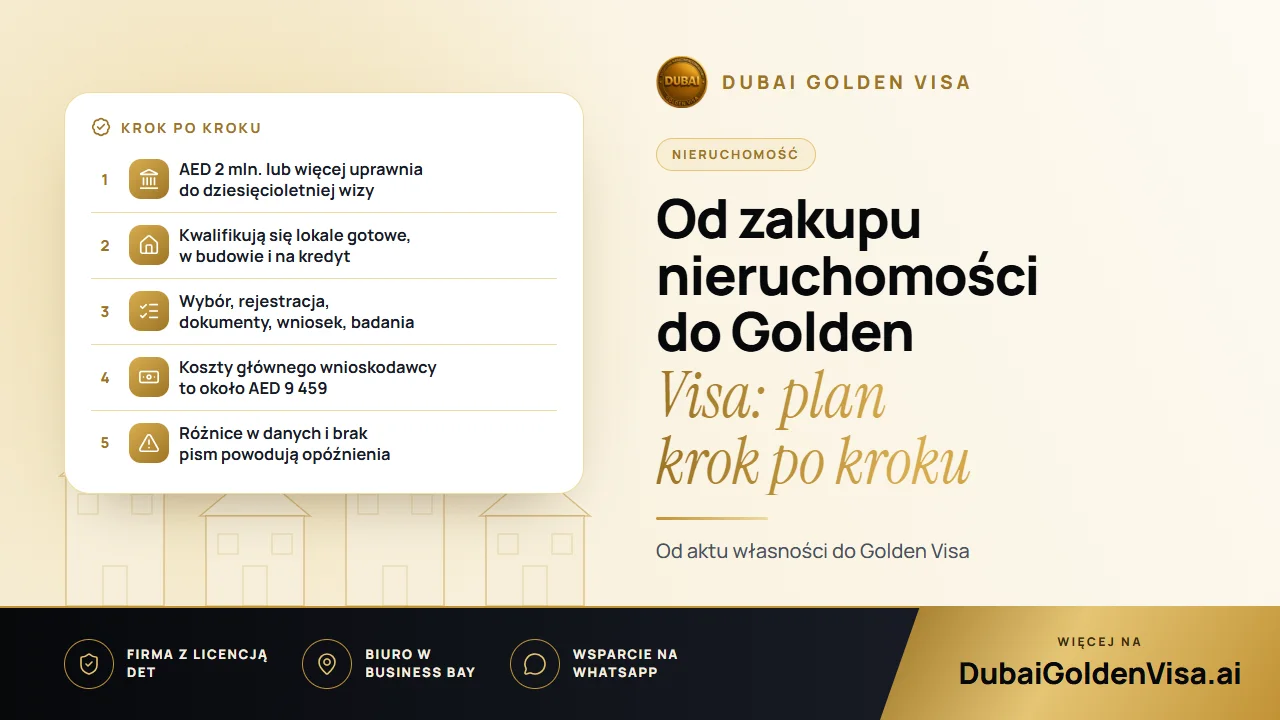
Minimalna wartość wynosi AED 2 mln., niezależnie od tego, czy chodzi o jedną nieruchomość, czy o kilka. W przypadku gotowych domów liczy się akt własności (title deed). Lokale w budowie kwalifikują się na podstawie dokumentu Oqood od zatwierdzonego dewelopera, bez względu na to, ile dotychczas wpłacono. Nieruchomość z kredytem hipotecznym liczy się według pełnej wartości, z dołączonym listem braku zastrzeżeń (NOC) z banku. Jeśli Twój akt własności wskazuje starszą, niższą cenę, można zamiast tego przedłożyć aktualną wycenę z Dubai Land Department.
03Plan krok po kroku
- 1
Wybierz nieruchomość
Upewnij się, że znajduje się w strefie freehold i że samodzielnie lub łącznie z innymi osiąga wartość AED 2 mln.
- 2
Dokończ zakup
Otrzymujesz akt własności (title deed) w przypadku gotowego lokalu lub Oqood w przypadku inwestycji w budowie. Jeśli korzystasz z kredytu hipotecznego, poproś bank o list braku zastrzeżeń (NOC).
- 3
Przygotuj dokumenty
Paszport, zdjęcia, dokumenty nieruchomości, ubezpieczenie zdrowotne i wszelkie pisma z banku. Dane muszą dokładnie zgadzać się z paszportem.
- 4
Złóż wniosek
Złóż go w Dubaju przez odpowiedni kanał urzędu imigracyjnego lub rejestru gruntów, a w przypadku nieruchomości w innych emiratach – przez system federalny. Jeśli przebywasz za granicą, zezwolenie na wjazd pozwoli Ci najpierw przyjechać do kraju.
- 5
Wykonaj badanie lekarskie i biometrię
Badanie lekarskie kosztuje około AED 285, a zaraz po nim następuje pobranie biometrii do Emirates ID.
- 6
Odbierz wizę i kartę
Wnioski oparte na nieruchomości są zazwyczaj rozpatrywane w ciągu od pięciu do siedmiu dni roboczych od skompletowania dokumentów. Jeśli masz już inną wizę, zostaje ona anulowana dopiero po wstępnej akceptacji, więc nie ma przerwy w legalnym pobycie.
04Ile to kosztuje
Koszty rządowe dla głównego wnioskodawcy wynoszą około AED 9 459: w przybliżeniu AED 5 284 opłaty rejestru gruntów, AED 2 710 dla urzędu imigracyjnego, AED 1 180 za Emirates ID oraz AED 285 za badanie lekarskie. Każdy członek rodziny to dodatkowy koszt około AED 2 710 plus AED 1 180 za Emirates ID i AED 285 za badanie lekarskie osoby dorosłej. Aktualne koszty potwierdzamy na WhatsApp.
05Dwa praktyczne przykłady
Pierwszy: kupujący posiada mieszkanie z jedną sypialnią warte AED 1,4 mln. i dokupuje mniejszy lokal za AED 700 000 w innym miejscu. Łącznie daje to AED 2,1 mln. i przy obu aktach własności na jego nazwisko spełnia kryteria.
Drugi: kupujący nabywa willę o wartości AED 3 mln. i częściowo finansuje ją kredytem w banku w ZEA. Ponieważ nieruchomość z hipoteką liczy się według pełnej wartości, składa wniosek z listem braku zastrzeżeń z banku i jest kwalifikowany na podstawie pełnej kwoty AED 3 mln.
Wskazówka
Drobne błędy, duże opóźnienia
Najczęstsze przyczyny opóźnień to inna pisownia nazwiska w paszporcie i w akcie własności, brakująca pieczątka na piśmie z banku, nieprzetłumaczony dokument lub zdjęcie niezgodne z wymogami. Szybka weryfikacja przed złożeniem wniosku pozwala zaoszczędzić całe tygodnie.
06Gdy już masz wizę
Utrzymaj własność nieruchomości tak długo, jak długo opierasz na niej swoją wizę. Przy odnawianiu urzędy mogą poprosić o aktualne potwierdzenie, że nieruchomość nadal spełnia wymogi, dlatego zachowaj porządek w aktach własności i wycenach. Jeśli planujesz sprzedaż lub zmianę nieruchomości, skonsultuj się z nami wcześniej, aby zachować ciągłość rezydentury.
Gotowy, aby zamienić nieruchomość na rezydenturę? Napisz do nas na WhatsApp, aby uzyskać bezpłatną weryfikację. Sprawdzimy Twój akt własności, sytuację hipoteczną oraz listę członków rodziny i podpowiemy, co przygotować w pierwszej kolejności.
Pytania na ten temat
Tak. Jest odnawialna, o ile nadal spełniasz warunki swojej kategorii.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.