Większość osób, które myślą o dziesięcioletniej rezydenturze w ZEA, nie trzyma AED 2 mln. na koncie oszczędnościowym. Dlatego stale pojawia się pytanie: czy pożyczone pieniądze mogą się liczyć? Odpowiedź brzmi: w niektórych sytuacjach tak, a w innych nie, a decydujące znaczenie ma to, co kupujesz.
Nieruchomości są traktowane inaczej niż lokata bankowa czy inwestycja w spółkę. Zrozumienie tej różnicy pomoże Ci zdecydować, jak sfinansować zakup, zanim cokolwiek podpiszesz.
01Dlaczego nieruchomość jest wyjątkiem
Kiedy kupujesz dom lub mieszkanie, stajesz się właścicielem fizycznego aktywa zarejestrowanego na Twoje nazwisko w DLD. Bank może ustanowić na nim hipotekę, ale akt własności (title deed) należy do Ciebie. To samo aktywo stanowi zabezpieczenie Twojej rezydentury.
Lokaty, fundusze i udziały w spółkach działają odwrotnie: tam inwestycją jest sama gotówka. Jeśli ją pożyczysz, za wizą nie stoi żaden Twój majątek. W przypadku tych ścieżek oczekuje się, że środki będą należeć do Ciebie, a ich źródło może wymagać udokumentowania.
02Kredyt hipoteczny z banku w ZEA
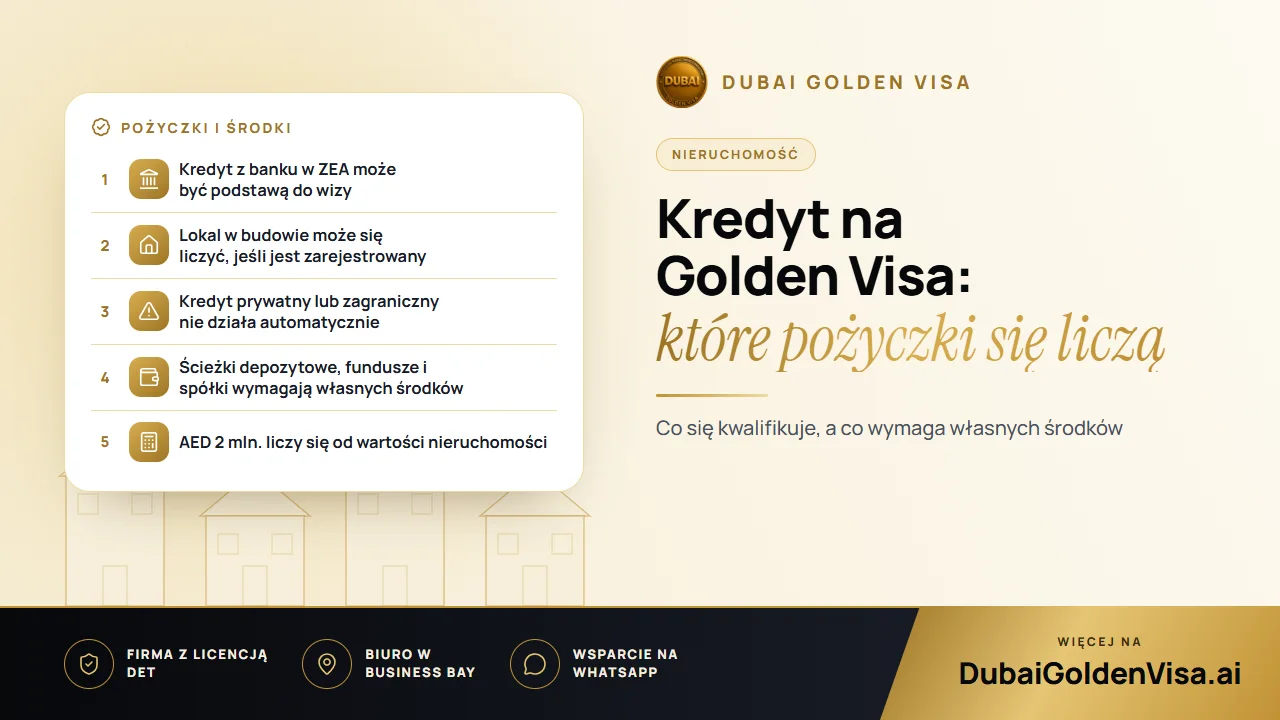
To najczęstszy i najbezpieczniejszy sposób na wykorzystanie pożyczonych pieniędzy. W przeszłości nabywcy korzystający z kredytu musieli spłacić znaczną część ceny przed złożeniem wniosku, co wykluczało większość osób wpłacających standardowy wkład własny. To się zmieniło: nieruchomość obciążona hipoteką może się teraz liczyć według pełnej wartości, pod warunkiem że bank wyda list o braku zastrzeżeń.
Przekładając to na liczby: wyobraź sobie mieszkanie kupione za AED 2,4 mln. z 20-procentowym wkładem własnym i kredytem bankowym na pozostałą część. Pełna wartość nieruchomości przekracza próg, więc dom może się kwalifikować, mimo że bank sfinansował większość zakupu. Własność, wartość oraz dokumenty bankowe są nadal weryfikowane, dlatego akceptacja nigdy nie następuje automatycznie.
03Pożyczki osobiste, rodzinne i zagraniczne
W tym miejscu kupujący powinni zachować szczególną ostrożność. Akceptowaną ścieżką jest finansowanie za pośrednictwem banku w ZEA. Pieniądze pożyczone od krewnego, znajomego czy prywatnego pożyczkodawcy nie są automatycznie traktowane jak kredyt hipoteczny.
Jeśli pożyczysz AED 2 mln. od znajomego i kupisz nieruchomość na swoje nazwisko, wartość lokalu może przekraczać próg, ale sposób jego sfinansowania może zostać zakwestionowany. Kredyty z zagranicznych banków napotykają podobny problem. Uzyskaj pisemne potwierdzenie stanowiska urzędu, zanim podejmiesz wiążące zobowiązania.
04Zakup w budowie z planem płatności
Plan płatności oferowany przez dewelopera to kolejna forma finansowania etapowego. Lokal w budowie może się liczyć od dnia zarejestrowania umowy Oqood, niezależnie od tego, ile dotychczas wpłacono, więc nie musisz czekać na odbiór kluczy. Muszą zostać spełnione dwa warunki:
- Deweloper jest zatwierdzony, a lokal zarejestrowany w departamencie gruntów.
- Wartość umowy oraz prawo własności są potwierdzone dokumentami.
Niezarejestrowany lokal w budowie to jeden z najczęstszych powodów odmowy, dlatego sprawdź rejestrację przed wpłatą wysokich rat.
05Jeśli Twoja nieruchomość jest już obciążona hipoteką
Nadal możesz złożyć wniosek. Pismo z banku powinno określać wartość zakupu, wpłaconą kwotę, pozostałe saldo zadłużenia oraz informację, że bank nie ma zastrzeżeń do wniosku o rezydenturę opartego na tej nieruchomości. Banki mogą potrzebować na jego wystawienie kilku dni roboczych, dlatego warto poprosić o nie odpowiednio wcześnie.
06Zasady, o których należy pamiętać
- Wymóg AED 2 mln. opiera się na uznanej wartości nieruchomości, a aktualna wycena może zastąpić niższą cenę z wcześniejszego aktu własności.
- Opłata za przeniesienie własności wynosi 4 procent ceny i nie jest wliczana do kwoty AED 2 mln.
- Nieruchomość musi być zarejestrowana na Twoje nazwisko w strefie, w której cudzoziemcy mogą posiadać własność.
- Można połączyć dwie lub więcej nieruchomości, jeśli każda z nich jest prawidłowo udokumentowana.
- Ścieżki oparte na depozytach, funduszach i kapitale zakładowym spółki wymagają własnych środków.
- Wiza jest przyznawana na dziesięć lat i można ją odnawiać, dopóki spełniasz warunki.
Wskazówka
Nie kupuj za dokładnie AED 2 mln.
Jeśli uznana wartość nieruchomości okaże się choćby odrobinę poniżej limitu, wniosek może zostać odrzucony, niezależnie od tego, ile zapłacono. Wybierz nieruchomość wyraźnie powyżej progu lub wcześniej potwierdź jej oficjalną wycenę.
07Rozsądna kolejność kroków
- 1
Uzyskaj wstępną decyzję kredytową
Skontaktuj się z bankiem licencjonowanym w ZEA, aby poznać swój budżet.
- 2
Wybierz kwalifikującą się nieruchomość
Znajdź dom na obszarze dostępnym dla cudzoziemców, o wartości zapewniającej pewien margines bezpieczeństwa.
- 3
Zarejestruj zakup
Upewnij się, że akt własności (title deed) lub Oqood są zarejestrowane na Twoje nazwisko.
- 4
Poproś o pismo z banku
Z odpowiednim wyprzedzeniem wystąp o zaświadczenie o braku zastrzeżeń i saldzie zadłużenia.
- 5
Potwierdź wartość
Zamów wycenę, jeśli w akcie własności widnieje niższa kwota.
- 6
Złóż wniosek
Dołącz paszport, zdjęcia, ubezpieczenie zdrowotne i dokumenty nieruchomości.
08Błędy, które kosztują czas
- Złożenie wniosku, zanim pismo z banku będzie gotowe.
- Poleganie na pożyczkach prywatnych lub zagranicznych bez wcześniejszej weryfikacji.
- Korzystanie z nieaktualnych poradników opisujących wcześniejsze zasady spłat.
- Zaciąganie kredytu, który nadmiernie obciąża Twój budżet.
Ten ostatni punkt zasługuje na szczególną uwagę. Kredyt hipoteczny jest zabezpieczony na Twoim lokalu, więc jeśli raty przestaną wpływać, bank może wszcząć egzekucję z nieruchomości, a wraz z nią utracisz podstawę do posiadania wizy.
Planujesz sfinansować zakup kredytem? Napisz do nas na WhatsApp, aby bezpłatnie sprawdzić swoją nieruchomość, strukturę pożyczki i dokumenty, zanim podejmiesz wiążące decyzje.
Pytania na ten temat
Tak, jeśli nieruchomość jest warta AED 2 mln. lub więcej, a Twój bank w ZEA wystawi list o braku zastrzeżeń.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.