Wielu rezydentów latami płaci czynsz i zastanawia się, kiedy zakup własnego lokum zacznie mieć sens. Program dla kupujących pierwszą nieruchomość w Dubaju powstał z myślą o tej sytuacji. Został ogłoszony w 2025 roku przez DLD we współpracy z władzami Dubaju ds. turystyki i gospodarki DET, i jest otwarty zarówno dla obywateli ZEA, jak i ekspatriantów.
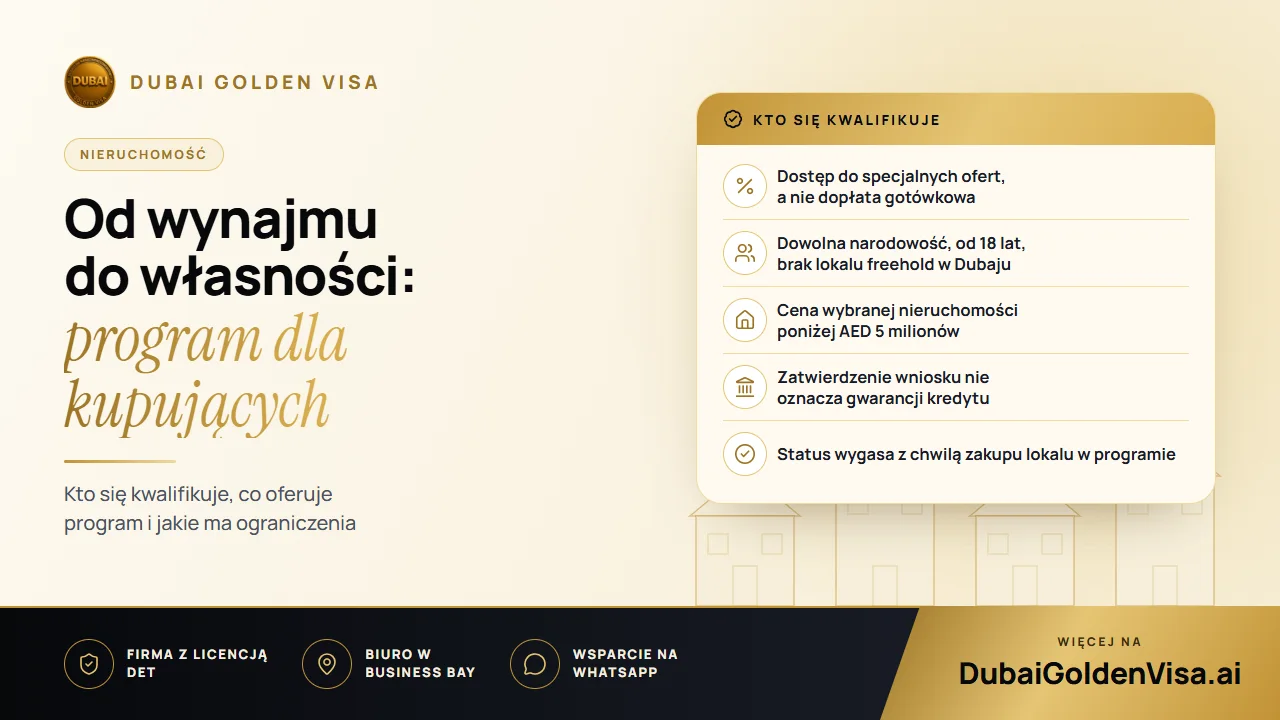
Zanim zaczniesz planować, warto dokładnie zrozumieć zasady programu. Nie jest to bezzwrotna zapomoga ani dopłata. To zweryfikowany status, który otwiera dostęp do ofert uczestniczących w programie deweloperów i banków.
01Jak to działa
Po pomyślnej weryfikacji DLD przesyła kod QR. Pokazujesz go deweloperom i bankom biorącym udział w programie, a oni mogą zaproponować swoje warunki dla osób kupujących pierwsze lokum. Kod nie oznacza automatycznej zgody na zakup ani przyznania kredytu. Otwiera jedynie drogę do ofert, a każda instytucja podejmuje własną decyzję.
02Kto może złożyć wniosek
- Musisz być rezydentem ZEA, niezależnie od posiadanego obywatelstwa.
- Musisz mieć ukończone co najmniej 18 lat.
- Nie możesz obecnie posiadać na własność mieszkalnej nieruchomości freehold w Dubaju.
- Planowana do zakupu nieruchomość musi mieć cenę poniżej AED 5 milionów.
Warto pamiętać o kilku istotnych kwestiach. Nierezydenci kupujący z zagranicy nie mogą skorzystać z tego programu, choć wciąż mogą nabywać nieruchomości freehold na standardowych warunkach. Zakup łączony z osobą nieuprawnioną jest niedozwolony – obaj nabywcy muszą spełniać kryteria. Sam udział w programie nie gwarantuje też kredytu hipotecznego, ponieważ banki weryfikują dochody i historię kredytową na standardowych zasadach.
03Co możesz zyskać
Korzyści płyną z trzech źródeł: z samego programu, od deweloperów oraz z banków. Różnią się one w zależności od partnera, dlatego zawsze pytaj o dokładne warunki dla konkretnej nieruchomości.
- Wczesny dostęp do wybranych nowych inwestycji, co często oznacza lepszy wybór piętra i widoku
- Specjalne ceny u wybranych deweloperów, głównie na mieszkania w budowie
- Plany płatności powiązane z etapami budowy lub zakupu
- Lepsze oferty kredytów hipotecznych w partnerskich bankach, np. niższe opłaty lub szybsze decyzje
- Możliwość rozłożenia opłat rejestracyjnych na raty przy użyciu wybranych kart płatniczych
Dobrą praktyką jest poproszenie o dwie oferty na ten sam lokal: jedną w cenie standardowej, a drugą z uwzględnieniem programu dla kupujących pierwsze mieszkanie, a następnie porównanie ich z podobnymi nieruchomościami w okolicy. Sprawdź też konsekwencje opóźnienia w spłacie raty.
04Nieruchomość w budowie czy gotowa?
Nieruchomość w budowie to dobry wybór, jeśli możesz poczekać na odbiór kluczy, zależy Ci na niższej cenie wejścia i elastycznym harmonogramie wpłat. To tutaj deweloperzy oferują najwięcej zachęt. Gotowe mieszkanie sprawdzi się lepiej, jeśli chcesz szybko się wprowadzić i przestać wynajmować, a kluczowe znaczenie mają dla Ciebie oferty kredytów w partnerskich bankach. Żadna z opcji nie jest z góry lepsza – wszystko zależy od Twojego budżetu i planów.
05Jak się zarejestrować
- 1
Wejdź na oficjalną platformę
Skorzystaj ze strony internetowej lub aplikacji DLD.
- 2
Zweryfikuj swoją tożsamość
Zaloguj się za pomocą Emirates ID lub UAE Pass i podaj dokładne dane osobowe oraz informacje o pobycie.
- 3
Odbierz swój kod QR
Jeśli spełniasz warunki, kod otrzymasz pocztą elektroniczną. W razie odmowy dowiesz się, jaka była przyczyna, i możesz spróbować ponownie po zmianie sytuacji.
- 4
Porównaj oferty deweloperów
Zwróć uwagę na ceny, plany płatności, lokalizacje i terminy oddania do użytku. Nie każda inwestycja uczestniczy w programie.
- 5
Porozmawiaj z bankami
Zapytaj o oprocentowanie, prowizje, wkład własny i okres spłaty. Skorzystanie z kredytu hipotecznego nie jest obowiązkowe.
- 6
Sfinalizuj zakup i zarejestruj nieruchomość
Podpisz umowę, dokonaj płatności i zarejestruj transakcję w DLD.
Przygotuj paszport, Emirates ID, dokument potwierdzający status rezydenta (wiza rezydencka) oraz zaświadczenie o dochodach, a także aktualne wyciągi bankowe, jeśli planujesz finansowanie kredytem.
06Koszty, które należy uwzględnić w budżecie
Program ułatwia zakup, ale sam proces wiąże się z opłatami. Opłata transferowa DLD wynosi 4% wartości nieruchomości i zwyczajowo pokrywa ją kupujący, dochodzą do tego opłaty rejestracyjne i powiernicze (trustee fees). Należy też doliczyć wkład własny, prowizję za udzielenie kredytu i wycenę rzeczoznawcy, coroczne opłaty eksploatacyjne (service charges) oraz wydatki na przeprowadzkę i umeblowanie. Przed podpisaniem umowy poproś każdego dewelopera i bank o pisemne zestawienie wszystkich kosztów.
07Powszechne mity
- Dotyczy tylko lokali w budowie. To nieprawda; kupujący gotowe mieszkania mogą skorzystać ze specjalnych warunków w partnerskich bankach.
- Wymaga wzięcia kredytu. Osoby kupujące za gotówkę również mogą wziąć udział w programie.
- Kod QR oznacza przyznanie finansowania i zgody. Nie oznacza; ostateczna decyzja zawsze leży po stronie deweloperów i banków.
- Można z niego skorzystać wielokrotnie. Nie. Po sfinalizowaniu zakupu w ramach programu status ten wygasa bezpowrotnie.
08Czy pierwsze mieszkanie pozwoli uzyskać Golden Visa?
Nie dzieje się to automatycznie. Program rządzi się innymi prawami niż zasady przyznawania Golden Visa. Ścieżka nieruchomościowa do dziesięcioletniej wizy wymaga kwalifikującej się wartości na poziomie co najmniej AED 2 mln., a limit programu wynosi AED 5 milionów, więc niektóre nieruchomości mogą spełniać oba warunki. Jeśli zależy Ci na długoterminowej rezydenturze, skonsultuj się z nami przed podjęciem decyzji, abyśmy ocenili daną nieruchomość pod kątem wymogów wizowych.
Planujesz swój pierwszy zakup? Napisz do nas na WhatsApp, aby bezpłatnie omówić wymogi formalne i upewnić się, czy wybrana nieruchomość może być podstawą do uzyskania Golden Visa.
Pytania na ten temat
Tak. Rezydenci ZEA dowolnej narodowości mogą złożyć wniosek, o ile spełniają określone warunki.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.