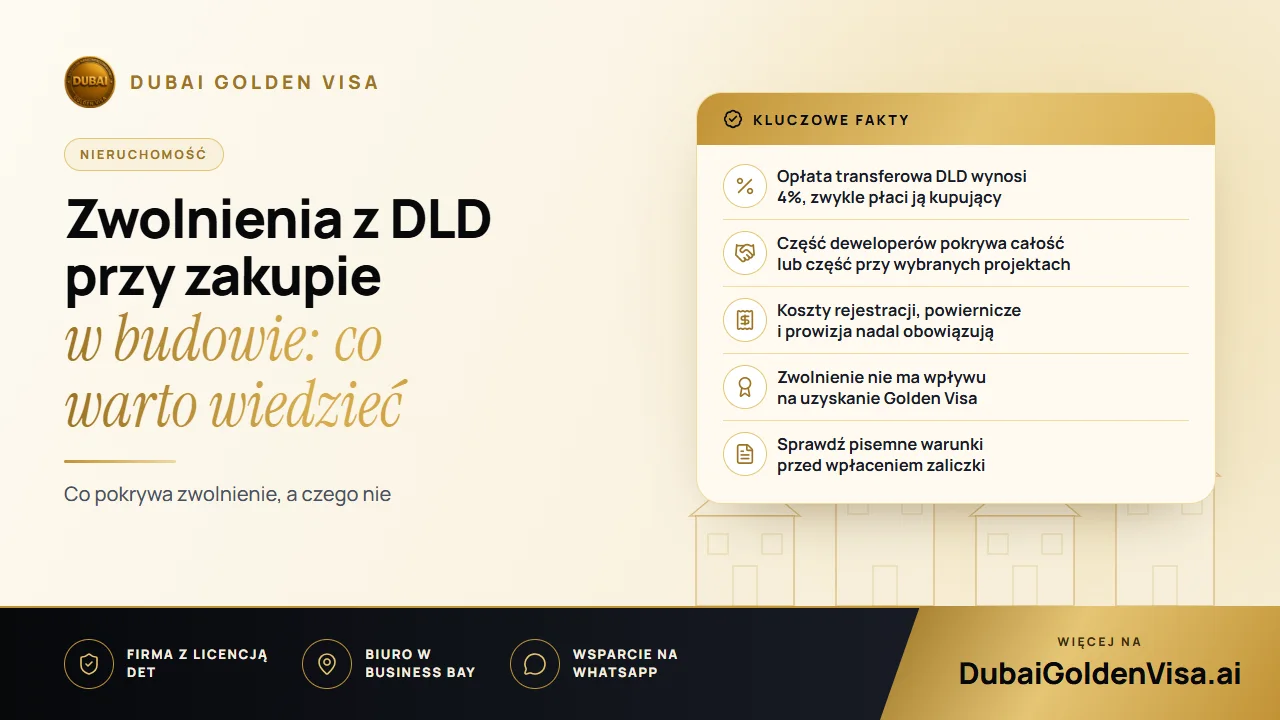
Planując budżet na zakup nieruchomości w Dubaju, kwota w prospekcie to tylko część potrzebnych środków. Największym dodatkowym wydatkiem jest opłata transferowa Dubai Land Department, wynosząca 4% ceny zakupu. Przy apartamencie za AED 2 mln. oznacza to AED 80 000, zanim doliczysz jakiekolwiek inne koszty.
Deweloperzy biorą czasem ten koszt na siebie, by przyciągnąć kupujących do nowego projektu. Może to być realna oszczędność, ale tylko wtedy, gdy dokładnie wiesz, co obejmuje oferta. Ten przewodnik wyjaśnia, jak działa ta opłata, co pokrywa (a czego nie) zwolnienie oferowane przez dewelopera i dlaczego promocja nigdy nie powinna być jedynym powodem zakupu.
01Jak działa opłata DLD
Opłata naliczana jest od ceny podanej w umowie sprzedaży i zwyczajowo pokrywa ją kupujący. Należy ją uiścić w momencie rejestracji własności lub – w przypadku nieruchomości w budowie – przy wpisie transakcji do systemu Oqood, który ewidencjonuje budowane lokale.
Oprócz 4% należy liczyć się z mniejszymi wydatkami: opłatami za rejestrację lub akt własności (title deed), kosztami biura powierniczego (trustee) oraz – jeśli korzystasz z agenta – prowizją wynoszącą zwykle około 2% plus VAT. Jeśli finansujesz zakup kredytem, dojdą także koszty wyceny i opłaty manipulacyjne banku. Realistyczny budżet uwzględnia te wszystkie pozycje z góry, zamiast poprzestawać na samych 4%.
- Opłata transferowa DLD: 4% ceny nieruchomości
- Opłaty rejestracyjne i powiernicze: niewielka stała kwota zależna od transakcji
- Prowizja pośrednika: zwykle około 2% plus VAT przy udziale agenta
- Koszty kredytu hipotecznego: wycena i opłata za uruchomienie przy finansowaniu zakupu
02Co faktycznie obejmuje zwolnienie od dewelopera
Zwolnienie oznacza, że deweloper płaci całość lub część opłaty DLD za Ciebie. Niektórzy pokrywają połowę, inni pełną kwotę. Takie oferty dotyczą najczęściej konkretnej inwestycji, wybranej puli lokali oraz trwają przez określony czas, a warunkiem bywa zakup bezpośrednio od dewelopera, a nie z rynku wtórnego.
Traktuj to zwolnienie jak rabat na jedną konkretną pozycję kosztową, a nie darmowy zakup. Opłaty rejestracyjne, powiernicze i ewentualna prowizja agenta zazwyczaj nadal leżą po Twojej stronie. Ponadto deweloper, który hojnie podchodzi do opłat, może nie być tak elastyczny przy cenie samego lokalu – porównuj więc całkowity koszt projektów, a nie tylko hasła promocyjne.
Wskazówka
Pytania, które warto zadać przed rezerwacją lokalu
Czy zwolnienie jest pełne, czy częściowe? Czy zostało wpisane do umowy sprzedaży, czy widnieje tylko w broszurze? Jakie inne opłaty musisz jeszcze ponieść? Co stanie się ze zwolnieniem w przypadku opóźnienia w harmonogramie płatności? Poproś o pisemne potwierdzenie wszystkich ustaleń – ustne obietnice są trudne do wyegzekwowania.
03Gotówka, kredyt hipoteczny a opłata
Kupujący korzystający z kredytu powinni wiedzieć, że banki w ZEA mają ograniczenia w finansowaniu opłaty na rzecz departamentu gruntów, więc przeważnie trzeba ją pokryć z własnych środków. Zgodnie z naszą wiedzą zasady te zaostrzono w 2025 roku, co sprawia, że zwolnienie z DLD realnie obniża próg wejścia dla kredytobiorców. Twój bank dokładnie określi, co sfinansuje, a czego nie.
04Kwestia Golden Visa
Jeśli kupujesz nieruchomość z myślą o rezydenturze, kwestia opłaty i wizy to dwie niezależne sprawy. Nieruchomość o wartości AED 2 mln. lub wyższej pozwala ubiegać się o dziesięcioletnią Golden Visa, a lokale w budowie od zatwierdzonych deweloperów kwalifikują się na podstawie certyfikatu Oqood, niezależnie od sumy dotychczas wpłaconych rat. Fakt, czy deweloper pokrył opłatę, nie wpływa na Twoje uprawnienia – decyduje wyłącznie wartość nieruchomości.
Kluczowe znaczenie ma natomiast prawidłowa rejestracja. Transakcja musi być właściwie zarejestrowana w departamencie gruntów, a w przypadku kredytu hipotecznego wymagany jest bankowy list braku sprzeciwu (NOC). Niedokładnie udokumentowane zwolnienie może skutkować brakami w dokumentacji składanej w urzędzie imigracyjnym, dlatego gromadź wszystkie potwierdzenia i strony umów.
05Rozsądne planowanie momentu zakupu
Nikt nie może zagwarantować, że akurat ten miesiąc jest idealny na zakup. Ceny, podaż i akcje promocyjne podlegają wahaniom, a oszczędność rzędu kilku procent blednie przy błędnym wyborze lokalizacji, dewelopera czy harmonogramu płatności. Najbezpieczniejsze podejście to określenie budżetu, rzetelna selekcja projektów, a dopiero potem weryfikacja, który z nich oferuje potwierdzone zwolnienie z opłat.
- 1
Określ całkowity budżet
Uwzględnij opłatę DLD, koszty rejestracji, biuro powiernicze, prowizję oraz opłaty bankowe.
- 2
Zweryfikuj dewelopera
Upewnij się, że jest zatwierdzony przez departament gruntów, a projekt posiada regulowany rachunek powierniczy (escrow).
- 3
Przeczytaj warunki zwolnienia
Poznaj dokładny zapis w umowie, termin ważności oferty oraz wymogi dotyczące harmonogramu wpłat.
- 4
Zaplanuj formalności wizowe
Jeśli Twoim celem jest Golden Visa, potwierdź, że wartość i rejestracja lokalu spełniają wymóg kwoty AED 2 mln.
Planujesz zakup i zastanawiasz się, czy wybrana nieruchomość pozwoli uzyskać wizę? Napisz do nas na WhatsApp, aby bezpłatnie to sprawdzić przed wpłatą zaliczki. Przeanalizujemy z Tobą wszystkie liczby i jasno wyjaśnimy, jakie możliwości da Ci ten zakup.
Pytania na ten temat
Zwyczajowo 4% pokrywa kupujący, chociaż inny podział kosztów można wynegocjować i zapisać w umowie.
Pytania dotyczące Państwa sprawy?
Napisz do nas, a doradca powie, jaka ścieżka będzie odpowiednia i czego będzie potrzeba.