I proprietari di casa rifinanziano per molti ottimi motivi: un tasso più conveniente, una rata mensile più contenuta o liquidità da destinare ad altri progetti. Se tuttavia la Sua Golden Visa si basa su un immobile a Dubai, è naturale chiedersi se cambiare il mutuo possa compromettere la Sua residenza.
Nella maggior parte dei casi non dovrebbe accadere. La Golden Visa per proprietà immobiliare è legata a ciò che si possiede, non a chi eroga il finanziamento. Tuttavia, alcune situazioni richiedono prudenza ed è utile conoscerle prima di sottoscrivere un nuovo mutuo.
01Cosa cambia con il rifinanziamento e cosa resta invariato
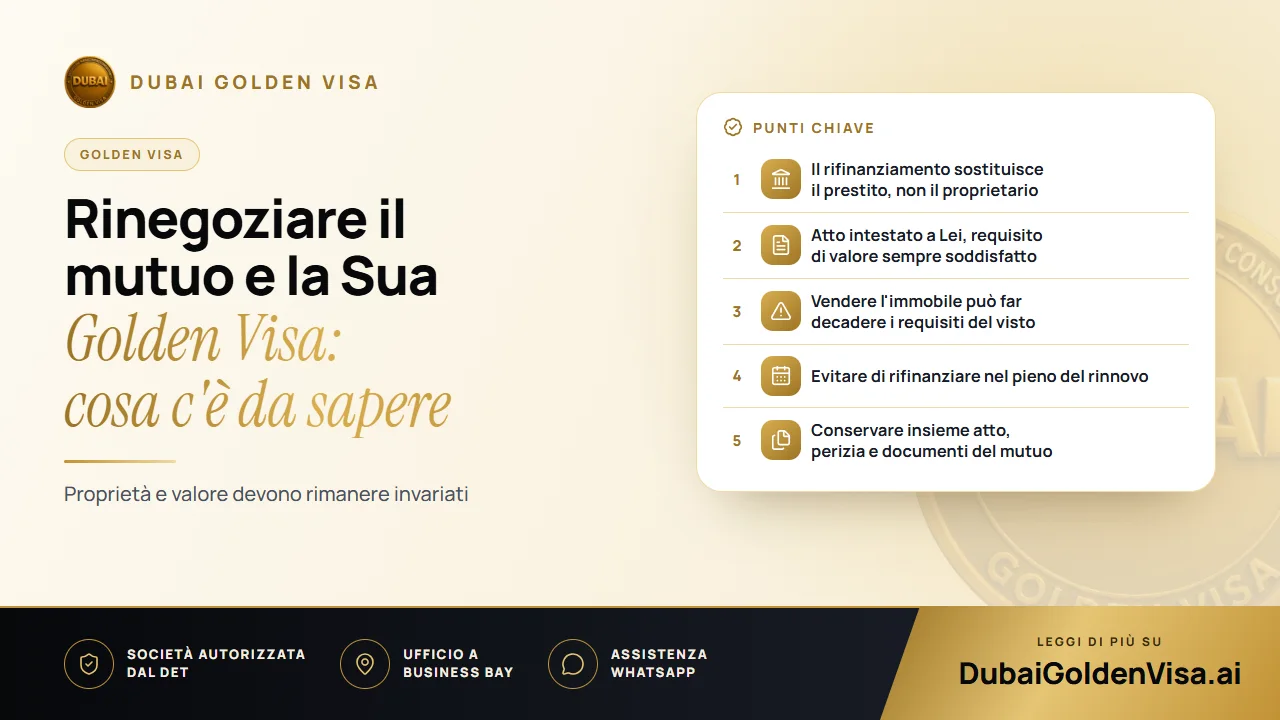
Quando si effettua un rifinanziamento, un nuovo finanziamento estingue quello precedente. L'abitazione rimane registrata a Suo nome, l'atto resta il medesimo e Lei non ha venduto né trasferito nulla. Una banca detiene semplicemente un'ipoteca sull'immobile a titolo di garanzia, esattamente come prima.
Il percorso per la Golden Visa tramite investimento immobiliare richiede un immobile negli EAU del valore pari o superiore a AED 2 milioni intestato a Suo nome. Un'abitazione gravata da mutuo può essere conteggiata per il suo intero valore, previa presentazione della lettera di non obiezione da parte dell'ente creditore. Pertanto, cambiare banca o migliorare le condizioni lascia del tutto invariati i presupposti su cui si basa il visto.
02Situazioni che meritano un'analisi attenta
- Modifica delle quote di proprietà: se il rifinanziamento comporta l'aggiunta o la rimozione di un nominativo sull'atto, la quota necessaria per l'idoneità potrebbe variare.
- Estrazione di consistente liquidità (equity release): l'immobile deve comunque continuare a soddisfare i requisiti di valore e di proprietà previsti per il visto anche in seguito all'operazione.
- Utilizzo della liquidità per acquistare un altro immobile da conteggiare nel totale: si assicuri che il valore complessivo continui a soddisfare i requisiti.
- Vendita dell'immobile rifinanziato: se il Suo visto poggia su di esso, potrebbe essere necessario disporre di un altro bene idoneo.
Consiglio
Una semplice regola generale
Se l'atto, l'intestatario e il valore dell'immobile restano invariati, un nuovo mutuo di per sé non costituisce un evento rilevante ai fini del visto. Se invece anche solo uno di questi tre elementi dovesse cambiare, ci consulti prima di procedere.
03Le tempistiche in vista del rinnovo
Quando giunge il momento di rinnovare la Sua Golden Visa, la Sua posizione può essere sottoposta a una nuova verifica. Se un rifinanziamento è a metà dell'iter, un atto è in corso di aggiornamento o i documenti bancari non sono aggiornati, dimostrare la Sua idoneità può richiedere più tempo del dovuto.
La soluzione più lineare è rifinanziare con largo anticipo rispetto alla finestra di rinnovo oppure attendere che quest'ultimo sia concluso. Pianificare questi passaggi non comporta alcun costo ed evita inutili ritardi.
04Scelte comuni di rifinanziamento e le loro implicazioni
- 1
Tasso di interesse più basso
Passa a un finanziamento più vantaggioso mantenendo invariati proprietà e valore. Il visto non subisce alcun impatto.
- 2
Equity release (estrazione di liquidità)
Richiede un prestito a fronte di un immobile il cui valore è aumentato. È del tutto regolare, a condizione che la proprietà continui a soddisfare i requisiti del visto.
- 3
Cambio di istituto bancario
Si tratta di una decisione tra Lei e gli istituti di credito. La Sua residenza non dipende dalla banca di cui si avvale.
- 4
Rifinanziare e poi vendere
La vendita dell'immobile su cui si fonda il requisito cambia radicalmente la situazione. Potrebbe essere necessario sostituirlo per mantenere il visto.
05Come tutelare il proprio visto durante il rifinanziamento
- Verifichi che l'immobile continui a soddisfare il requisito di AED 2 milioni prima, durante e dopo il rifinanziamento.
- Mantenga l'atto di proprietà (title deed) a Suo nome ed eviti qualsiasi accordo che modifichi l'effettiva titolarità dell'immobile.
- Non avvii un rifinanziamento nel pieno di una pratica di rinnovo.
- Conservi l'atto, ogni perizia e il contratto di mutuo all'interno di un unico fascicolo.
- Si informi contestualmente sia sulle normative bancarie sia su quelle relative ai visti, poiché la banca potrebbe non conoscere le implicazioni per il visto.
Alcuni istituti bancari offrono condizioni vantaggiose ai titolari di Golden Visa, ma è opportuno confrontare autonomamente i dettagli, tenendo a mente che ogni ente creditore applica le proprie condizioni.
Sta pianificando un rifinanziamento o è in procinto di rinnovare la Sua Golden Visa? Ci invii un messaggio su WhatsApp: effettueremo una verifica gratuita affinché nessun aspetto relativo al Suo immobile possa riservarLe sorprese.
Domande su questo argomento
No, non di per sé. Il visto dipende dalla titolarità della proprietà e dal suo valore, e il rifinanziamento lascia entrambi immutati.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.