Moltissimi immobili a Dubai vengono acquistati da due persone: coniugi, fratelli, amici o soci in affari. Quando si tratta di residenza, spesso si presume che sia il prezzo complessivo dell'immobile a contare. Questa supposizione è la sorpresa più comune nelle pratiche di comproprietà.
Nella pratica, le autorità guardano a quanto possiede ciascuna persona sull'atto di proprietà (title deed). Questa guida illustra come leggere la Sua quota, come confrontarla con i requisiti di ciascun visto e quali opzioni esistono qualora la cifra risultasse inferiore.
01La Sua quota, non il prezzo di vendita
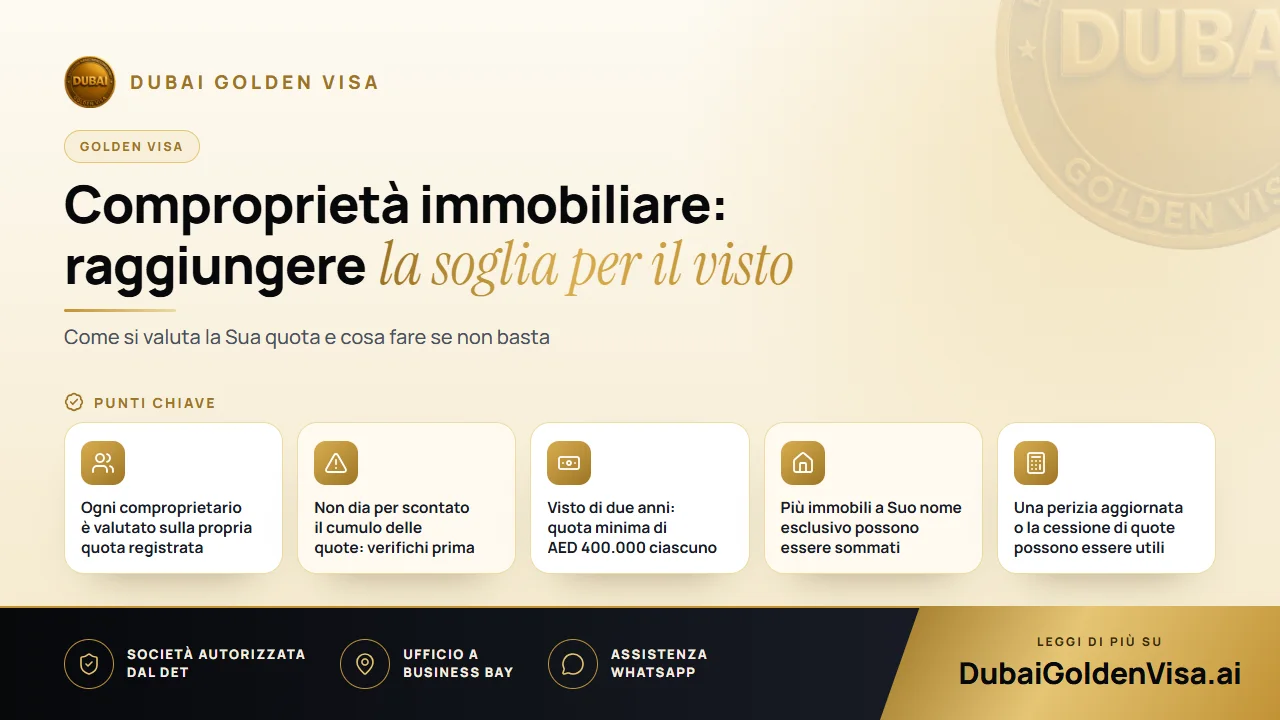
Prendiamo un immobile valutato AED 3 milioni e posseduto in parti uguali da due persone. Sulla carta l'immobile supera i AED 2 milioni. Tuttavia ciascun proprietario detiene AED 1,5 milioni e, per la Golden Visa, viene misurata la singola quota individuale. Nessuno dei due proprietari avrebbe i requisiti per il visto di dieci anni esclusivamente tramite quell'immobile.
La Sua quota deriva da due dati presenti sull'atto: la percentuale da Lei posseduta e il valore dell'immobile. Chi possiede il 50 percento di un immobile da AED 4 milioni detiene AED 2 milioni e rientra nei parametri. Chi possiede il 40 percento dello stesso immobile detiene AED 1,6 milioni e non vi rientra.
Consiglio
Le regole sul cumulo delle quote sono diventate più restrittive
In passato esisteva un percorso più semplice per i coniugi con proprietà condivisa. Da quanto risulta, da metà del 2026 i comproprietari potrebbero non essere più in grado di cumulare le proprie quote per raggiungere una soglia. Poiché questo settore è cambiato rapidamente, verifichiamo la situazione attuale per il Suo atto prima che Lei vi faccia affidamento.
02Cosa funziona ancora
- Più immobili a Suo nome esclusivo possono essere sommati, a condizione che ciascun atto sia registrato a Suo favore.
- Un immobile con mutuo può essere conteggiato per il suo intero valore presentando la lettera di non obiezione della banca.
- Un'unità off-plan di uno sviluppatore autorizzato può essere considerata per la Golden Visa non appena registrato il relativo Oqood.
- Una volta ottenuta la qualificazione a Suo nome, Suo coniuge e i Suoi figli potranno essere inclusi nella Sua pratica.
03Scegliere il visto più adatto alla Sua quota
- 1
AED 2 milioni o più
Può richiedere la Golden Visa di dieci anni sulla base della Sua sola quota.
- 2
Da AED 1 milione a AED 2 milioni, a partire da 55 anni di età
Il visto pensionistico di cinque anni potrebbe fare al caso Suo, con le relative condizioni specifiche.
- 3
AED 400.000 o più in un immobile ultimato a Dubai
Il visto da investitore di due anni è a Sua disposizione in qualità di comproprietario.
- 4
Meno di AED 400.000
Potrebbe essere necessario incrementare il Suo patrimonio immobiliare prima di presentare la domanda.
04Un esempio pratico
Prendiamo Karim e Leila, che hanno acquistato un appartamento a Dubai valutato AED 2,8 milioni con una proprietà al 50:50. Ciascuno detiene AED 1,4 milioni. Nessuno dei due soddisfa i requisiti per la Golden Visa tramite quell'immobile. Entrambe le quote superano abbondantemente AED 400.000, pertanto ciascuno può richiedere un visto da investitore di due anni.
Se desiderano il visto di dieci anni, hanno a disposizione due soluzioni semplici. Uno di loro potrebbe acquistare un altro immobile a proprio nome esclusivo per portare il proprio patrimonio personale oltre i AED 2 milioni. Oppure potrebbero ristrutturare la proprietà in modo tale che un coniuge detenga una quota maggiore dell'immobile esistente e l'altro sia sponsorizzato. La scelta più opportuna dipende dai loro progetti e dai costi legati all'eventuale trasferimento.
05Se la Sua quota non è sufficiente
- Legga attentamente il Suo atto. Spesso si tende a ricordare male la propria percentuale.
- Richieda una valutazione aggiornata. I prezzi potrebbero essere variati da quando è stato emesso l'atto e una cifra recente può far salire la Sua quota.
- Valuti il trasferimento di quote tra familiari. Un passaggio tramite il dipartimento del territorio può accentrare la proprietà su un'unica persona.
- Scelga oggi il visto che si adatta alla Sua quota attuale e si prepari per raggiungere una soglia superiore.
- Aggiunga un immobile a Suo nome esclusivo, ricorrendo a un mutuo se necessario.
06I motivi frequenti per cui le pratiche condivise si bloccano
Il primo è dare per scontato che sia il prezzo complessivo a contare. Il secondo riguarda la difformità nei documenti: il Suo atto deve riportare il Suo nome esattamente come appare sul Suo passaporto, e il coniuge che intende richiedere la sponsorizzazione necessita di un certificato di matrimonio con legalizzazione e traduzione giurata. Il terzo è un titolo di proprietà non in regola, ad esempio a causa di una controversia pendente sulle spese di servizio.
Nessuno di questi problemi è difficile da risolvere se individuato per tempo. Ci invii il Suo atto su WhatsApp per un controllo gratuito: Le indicheremo la posizione di ciascun proprietario e il percorso più sensato da seguire.
Domande su questo argomento
Sì. Se un coniuge si qualifica in base alla propria quota individuale, può fare da sponsor all'altro come familiare a carico. È necessario un certificato di matrimonio con apposita legalizzazione.
Domande sul Suo caso?
Ci invii un messaggio e un consulente Le dirà quale percorso fa per Lei e cosa Le servirà.